Рентабельность продаж: формула ROS и отличие от маржинальности
 22.09.2026
 Яппаров Булат
Рентабельность продаж показывает, какую часть выручки компания превращает в прибыль от основной деятельности. Показатель помогает понять не только то, сколько бизнес продает, но и насколько эффективно он зарабатывает на этих продажах.
Например, две компании получили одинаковую выручку — по 10 млн рублей. Первая заработала 1,5 млн рублей прибыли от продаж, а вторая — 500 тыс. рублей. По объему реализации они выглядят одинаково, но по эффективности бизнеса отличаются в три раза.
Именно это позволяет увидеть рентабельность продаж.
Рентабельность продаж — что это простыми словами
Рентабельность продаж показывает, сколько прибыли от продаж приходится на каждый рубль выручки.
Если показатель равен 15%, это означает, что на каждые 100 рублей выручки компания получает 15 рублей прибыли от продаж.
Оставшиеся 85 рублей уходят на себестоимость, коммерческие и управленческие расходы, формируя итоговый финансовый результат.
Показатель можно использовать для:
- анализа динамики прибыльности;
- сравнения разных периодов;
- контроля себестоимости;
- оценки ценовой политики;
- отслеживания коммерческих и управленческих расходов;
- сопоставления компании с конкурентами внутри одной отрасли.
При этом значение рентабельности не дает полной оценки бизнеса. Его нужно смотреть вместе с динамикой выручки, расходов, денежного потока и другими финансовыми показателями.
Что такое ROS
Для рентабельности продаж часто используют сокращение ROS (Return on Sales).
В классическом варианте ROS показывает долю прибыли от продаж в выручке.
Формула:
ROS = Прибыль от продаж / Выручка × 100%.
Например:
выручка — 12 000 000 рублей;
прибыль от продаж — 1 800 000 рублей.
Расчет:
1 800 000 / 12 000 000 × 100% = 15%.
Рентабельность продаж составляет 15%.
Это значит, что в каждом рубле выручки содержится 15 копеек прибыли от продаж.
Как рассчитать рентабельность продаж в процентах
Последовательность простая.
Сначала определяем выручку за анализируемый период.
Затем берем прибыль или убыток от продаж за тот же период.
После этого прибыль делим на выручку и умножаем результат на 100%.
Например:
выручка — 8 000 000 рублей;
прибыль от продаж — 640 000 рублей.
640 000 / 8 000 000 = 0,08.
В процентах:
0,08 × 100% = 8%.
Если оставить результат 0,08 без умножения на 100, это коэффициент в долях единицы. В процентах показатель равен 8%.
Рентабельность продаж по балансу: как считать правильно
Запрос «рентабельность продаж формула по балансу» встречается часто, но технически сформулирован неточно.
Бухгалтерский баланс показывает активы, капитал и обязательства организации на конкретную дату.
Для расчета рентабельности продаж нужны показатели за период:
выручка и прибыль от продаж.
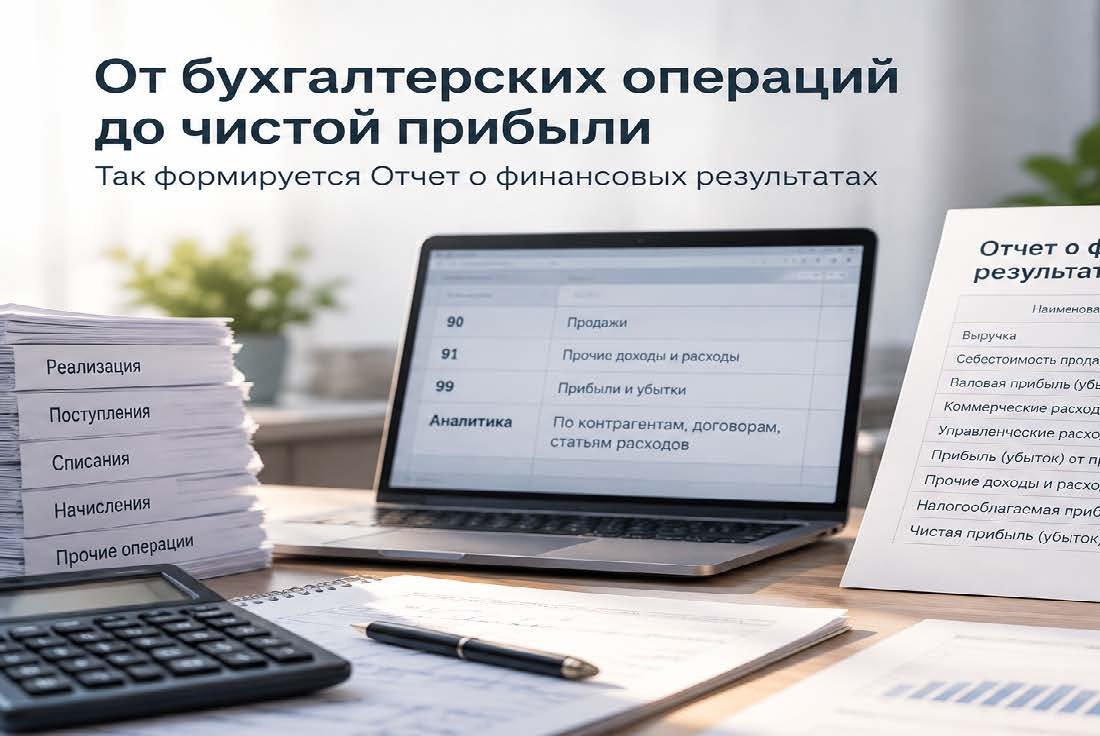
Они находятся не в бухгалтерском балансе, а в отчете о финансовых результатах (ОФР). Поэтому данные берут из всей бухгалтерской отчетности.
В действующей форме ОФР используют данные:
строка 2110 — Выручка;
строка 2200 — Прибыль (убыток) от продаж.
Формула:
строка 2200 / строка 2110 × 100%.
Например, по отчетности:
строка 2110 — 25 000 тыс. рублей;
строка 2200 — 3 000 тыс. рублей.
Тогда:
3 000 / 25 000 × 100% = 12%.
Рентабельность продаж составляет 12%.
Единицы измерения не влияют на результат, если числитель и знаменатель указаны одинаково: например, оба показателя в рублях или оба в тысячах рублей.
Что показывает рентабельность продаж
ROS показывает эффективность основной деятельности компании. Он отражает, какая доля выручки превращается в прибыль после вычета себестоимости и коммерческих затрат.
Например, если выручка растет, а рентабельность падает, это может означать, что компания продает больше, но зарабатывает меньше с каждого рубля продаж.
Причинами могут быть:
- рост себестоимости;
- повышение закупочных цен;
- увеличение скидок;
- удорожание логистики;
- рост расходов на рекламу;
- увеличение административных расходов;
- изменение структуры продаж в пользу менее прибыльных товаров.
Поэтому выручку и ROS полезно анализировать вместе.
Может ли рентабельность продаж быть отрицательной
Да.
Если по строке 2200 отражен убыток от продаж, ROS будет отрицательным.
Например:
выручка — 10 млн рублей;
убыток от продаж — 500 тыс. рублей.
−500 000 / 10 000 000 × 100% = −5%.
Это означает, что на каждые 100 рублей выручки компания получает 5 рублей убытка от продаж.
Отрицательная рентабельность может быть связана с ростом затрат на производство или закупку, слишком низкими ценами, чрезмерными скидками или высоким уровнем коммерческих и управленческих расходов.
Какая рентабельность продаж считается хорошей
Универсальной нормы не существует.
Рентабельность зависит от отрасли, бизнес-модели, масштаба компании, структуры расходов и оборачиваемости.
Например, розничная торговля может работать с относительно низкой рентабельностью, но большим оборотом. Профессиональная сервисная компания может иметь меньшую выручку, но заметно более высокий ROS, чем у ритейла.
Показатель корректнее сравнивать:
- с предыдущими периодами той же компании;
- с планом;
- с сопоставимыми компаниями;
- со средними значениями по отрасли.
Сравнение бизнеса из разных отраслей только по одному ROS может привести к неправильным выводам.
Что означает рост и снижение ROS
Рост рентабельности продаж обычно говорит о том, что прибыль растет быстрее выручки или расходы увеличиваются медленнее доходов.
Например:
прошлый год:
выручка — 10 млн рублей;
прибыль от продаж — 1 млн;
ROS — 10%.
Текущий год:
выручка — 12 млн;
прибыль от продаж — 1,8 млн;
ROS — 15%.
Выручка выросла на 20%, а прибыль от продаж — на 80%. Поэтому рентабельность увеличилась.
При снижении показателя ситуация обратная.
Например, если выручка выросла с 10 до 12 млн рублей, а прибыль от продаж осталась 1 млн:
раньше ROS был 10%;
теперь — около 8,3%.
Компания продает больше, но каждый рубль выручки приносит меньше прибыли от продаж.
Совет эксперта. Рост выручки сам по себе не означает улучшения бизнеса. Если продажи увеличиваются, а ROS снижается несколько периодов подряд, нужно разбирать структуру расходов и прибыльность отдельных направлений.
Валовая, операционная и чистая рентабельность
В финансовом анализе относительно выручки можно рассчитать несколько показателей. Важно не путать их между собой.
Валовая рентабельность
Формула:
Валовая прибыль / Выручка × 100%.
По строкам ОФР:
2100 / 2110 × 100%.
Она показывает результат после учета себестоимости продаж, но до коммерческих и управленческих расходов.
Рентабельность продаж ROS
Формула:
Прибыль от продаж / Выручка × 100%.
По строкам ОФР:
2200 / 2110 × 100%.
Именно этот показатель в статье используем как классический ROS.
Чистая рентабельность продаж
Формула:
Чистая прибыль / Выручка × 100%.
По строкам ОФР:
2400 / 2110 × 100%.
Этот коэффициент показывает, какая часть выручки остается в распоряжении бизнеса после учета всех доходов, расходов и налога на прибыль.
| Показатель | Формула по ОФР | Что показывает |
| Валовая рентабельность | 2100 / 2110 × 100% | Результат после себестоимости |
| Рентабельность продаж ROS | 2200 / 2110 × 100% | Прибыльность основной деятельности |
| Чистая рентабельность | 2400 / 2110 × 100% | Долю чистой прибыли в выручке |
Например, если выручка составляет 10 млн рублей, валовая прибыль — 4 млн, прибыль от продаж — 1,5 млн, а чистая прибыль — 900 тыс., получаем:
валовая рентабельность — 40%;
ROS — 15%;
рентабельность по чистой прибыли — 9%.
Разница между уровнями помогает понять, на каком этапе компания теряет прибыль.
Маржинальность и рентабельность — чем отличаются
Рентабельность продаж и маржинальность часто путают, потому что оба показателя выражаются в процентах от выручки.
Однако рассчитываются они по разным уровням прибыли.
В управленческом анализе:
Маржинальная прибыль = Выручка − Переменные затраты.
Маржинальность:
Маржинальная прибыль / Выручка × 100%.
ROS:
Прибыль от продаж / Выручка × 100%.
Маржинальность показывает, сколько остается после переменных затрат для покрытия постоянных расходов и формирования прибыли.
Рентабельность продаж отражает финансовый результат основной деятельности уже после более широкого набора вычетов — себестоимости, коммерческих и управленческих расходов.
Маржа и рентабельность: в чем разница
Рассмотрим на примере. Предположим:
выручка — 10 млн рублей;
переменные затраты — 6 млн.
Маржинальная прибыль:
10 − 6 = 4 млн рублей.
Маржинальность:
4 / 10 × 100% = 40%.
Допустим, постоянные коммерческие и управленческие расходы составляют 3 млн рублей.
Тогда прибыль от продаж:
4 − 3 = 1 млн рублей.
ROS:
1 / 10 × 100% = 10%.
Получаем:
маржинальность — 40%;
рентабельность продаж — 10%.
Никакого противоречия нет. Показатели характеризуют эффективность бизнеса на разных этапах формирования финансового результата, поэтому их значения закономерно отличаются.
Что такое маржинальная рентабельность
Термин «маржинальная рентабельность» используется неодинаково.
Чаще всего под ним понимают долю маржинального дохода в выручке, то есть фактически маржинальность:
Маржинальный доход / Выручка × 100%.
Поскольку единого стандарта нет, при использовании этого показателя лучше всегда указывать формулу расчетов. Это исключает ситуацию, когда разные сотрудники или отделы подразумевают под одним термином разные коэффициенты.
Почему высокая маржинальность не гарантирует высокий ROS
Рассмотрим компанию с выручкой 20 млн рублей.
Переменные затраты — 10 млн.
Маржинальный доход:
10 млн рублей.
Маржинальность:
50%.
Но постоянные коммерческие и управленческие расходы составляют 9 млн рублей.
Прибыль от продаж:
1 млн рублей.
ROS:
1 / 20 × 100% = 5%.
Этот пример наглядно показывает ситуацию: товар или услуга оставляют высокую долю вклада после вычета переменных затрат, но почти весь этот вклад поглощается постоянными расходами бизнеса.
Маржинальность и наценка: в чем разница
Рассмотрим на примере:
себестоимость товара — 600 рублей;
цена продажи — 1 000 рублей;
разница — 400 рублей.
Если считать относительно выручки:
400 / 1 000 × 100% = 40%.
Если ту же разницу считать относительно себестоимости:
400 / 600 × 100% ≈ 66,7%.
Получились разные проценты при одной и той же сумме денег. Поэтому при обсуждении маржи, маржинальности или наценки всегда важно понимать базу расчета: делим мы прибыль на цену реализации или на затраты.
Как анализировать рентабельность продаж в динамике
Один ROS за отдельный месяц или год дает ограниченную информацию.
Гораздо полезнее смотреть на общую тенденцию.
Например:
2024 год — 14%;
2025 год — 11%;
2026 год — 8%.
Даже если выручка растет в абсолютном выражении, такая динамика показывает, что каждый рубль продаж приносит компании все меньше прибыли.
Для поиска причины полезно разложить ОФР:
2110 — выручка;
2120 — себестоимость продаж;
2100 — валовая прибыль;
2210 — коммерческие расходы;
2220 — управленческие расходы;
2200 — прибыль от продаж.
Если валовая рентабельность стабильна, но ROS снижается, проблема чаще всего кроется в росте коммерческих или управленческих расходов.
Когда начинает падать уже валовая рентабельность, необходимо детально анализировать себестоимость, закупочные цены, производственные затраты и политику ценообразования.
Практический пример анализа
Первый год:
выручка — 20 млн рублей;
прибыль от продаж — 3 млн.
ROS:
3 / 20 × 100% = 15%.
Второй год:
выручка — 25 млн рублей;
прибыль от продаж — 2,5 млн.
ROS:
2,5 / 25 × 100% = 10%.
Выручка выросла на 25%, но прибыль от продаж снизилась.
Это наглядно показывает, что рост оборота не привел к росту эффективности бизнеса.
Возможные причины сложившейся ситуации:
- изменение структуры продаж;
- рост себестоимости;
- увеличение скидок;
- повышение расходов на рекламу;
- рост административных затрат.
Анализ только выручки без учета рентабельности дал бы в данном случае искаженную и слишком оптимистичную картину состояния компании.
Частые ошибки при расчете рентабельности продаж
Использование чистой прибыли вместо операционной
Формула чистая прибыль / выручка × 100% корректна сама по себе. Но это чистая рентабельность, а не классический ROS по прибыли от продаж.
Попытка взять данные из баланса
В бухгалтерском балансе нет выручки и прибыли от продаж за период. Для расчета нужен отчет о финансовых результатах.
Путаница между рентабельностью и наценкой
Наценка рассчитывается относительно себестоимости, а рентабельность продаж — относительно выручки. Это разные базы деления.
Смешение маржинальности и ROS
Маржинальность рассчитывается после переменных затрат, а ROS — на уровне прибыли от продаж.
Анализ одного периода без динамики
ROS 10% ничего не говорит о тенденции без сравнения. Если год назад было 5%, это рост. Если было 18% — существенное снижение.
Сравнение компаний разных отраслей
Разные бизнес-модели имеют разную структуру затрат, оборачиваемость и нормальную для отрасли рентабельность. Сопоставлять их напрямую некорректно.
Игнорирование структуры расходов
Если ROS снизился, причина может быть не только в себестоимости, но и в росте коммерческих или управленческих расходов.
Часто задаваемые вопросы
Это показатель, который отражает, какая часть выручки остается в виде прибыли от продаж. Например, ROS 12% означает 12 рублей прибыли от продаж на каждые 100 рублей выручки.
Формула:
Прибыль от продаж / Выручка × 100%.
По данным ОФР:
строка 2200 / строка 2110 × 100%.
Непосредственно по бухгалтерскому балансу — нет. Нужные показатели находятся в отчете о финансовых результатах.
Он показывает долю прибыли от продаж в выручке и эффективность основной деятельности.
Да. Это происходит, если компания получила убыток от продаж.
Маржинальность показывает, сколько остается после переменных затрат. ROS показывает прибыль от продаж относительно выручки после учета более широкого набора расходов.
Чаще всего под этим понимают отношение маржинального дохода к выручке. Чтобы избежать разночтений, лучше всегда указывать формулу.
Универсальной нормы нет. Ее оценивают относительно прошлых периодов, плана и показателей сопоставимых компаний той же отрасли.
Главное о рентабельности продаж
Рентабельность продаж показывает, насколько эффективно компания превращает выручку в прибыль от основной деятельности.
Классическая формула ROS:
Прибыль от продаж / Выручка × 100%.
По строкам отчета о финансовых результатах:
2200 / 2110 × 100%.
При анализе важно не смешивать ROS с валовой и чистой рентабельностью, маржинальностью и наценкой.
Самый полезный подход — смотреть показатель в динамике и одновременно анализировать структуру затрат. Тогда ROS становится не просто процентом, а инструментом для понимания экономики бизнеса.
Корректный расчет рентабельности требует применения актуальных данных и правильной интерпретации строк ОФР. Если у вас возникли сложности со сбором информации или с оценкой структуры затрат, специалисты Центра профессиональной бухгалтерии помогут получить нужные цифры и рассчитать показатели на основе вашей отчетности.