Отчёт о финансовых результатах: структура, строки и порядок заполнения
 19.09.2026
 Яппаров Булат
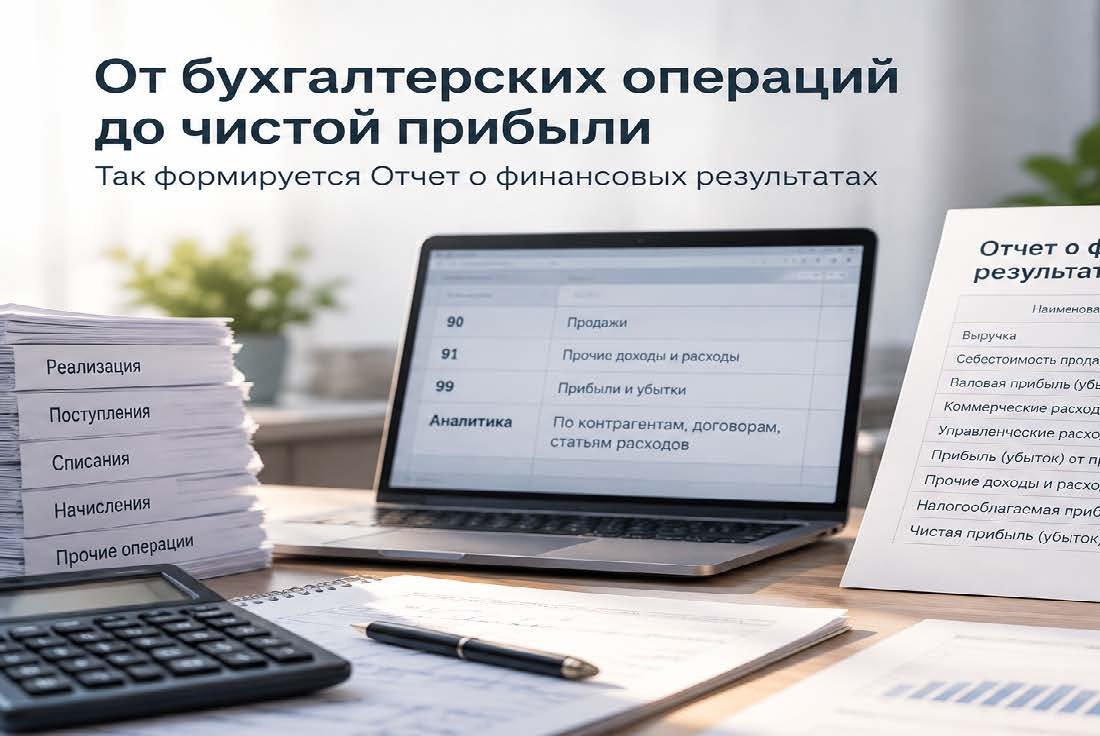
Отчет о финансовых результатах показывает заработок, расходы, и итоговую чистую прибыль или убыток организации за отчетный период.
В бухгалтерской практике отчет часто называют сокращенно ОФР, а также по старой привычке — формой 2 или отчетом о прибылях и убытках. Официальное название документа — «Отчет о финансовых результатах».
В 2026 году форму нужно заполнять с учетом ФСБУ 4/2023 «Бухгалтерская (финансовая) отчетность» в действующей редакции. Поэтому использовать старые шаблоны формы 2 без проверки опасно: состав и наименования отдельных строк изменились.
ОФР в бухгалтерии — что это
ОФР — одна из основных форм бухгалтерской отчетности. Если бухгалтерский баланс показывает финансовое положение организации на конкретную дату, то отчет о финансовых результатах отражает результат деятельности за период.
В нем фиксируется выручка, себестоимость продаж, коммерческие и управленческие расходы, проценты к уплате, прочие доходы и расходы, а также показатели совокупного финансового результата.
Поэтому по ОФР видно не только итоговую прибыль компании, но и то, за счет чего она сформировалась.
Например, две компании могут получить одинаковую чистую прибыль — 5 млн рублей. Но первая заработала её на основной деятельности, а вторая — в значительной степени за счет прочих доходов. Для анализа бизнеса это разные ситуации.
Форма 2 и отчет о прибылях и убытках — это ОФР?
Да.
Термин «форма 2» сохранился в бухгалтерской практике исторически. Также до сих пор используется название «отчет о прибылях и убытках». Обычно под обоими запросами имеется в виду действующий отчет о финансовых результатах.
В официальных документах корректнее использовать современное название — «Отчет о финансовых результатах».
Код формы по ОКУД — 0710002.
Какая форма ОФР действует в 2026 году
С годовой отчетности за 2025 год применяется ФСБУ 4/2023 с изменениями, внесенными приказом Минфина России от 07.11.2025 № 159н.
Основные строки действующей формы:
| Код | Показатель |
| 2110 | Выручка |
| 2120 | Себестоимость продаж |
| 2100 | Валовая прибыль (убыток) |
| 2210 | Коммерческие расходы |
| 2220 | Управленческие расходы |
| 2200 | Прибыль (убыток) от продаж |
| 2310 | Доходы от участия в других организациях |
| 2320 | Проценты к получению |
| 2330 | Проценты к уплате |
| 2340 | Прочие доходы |
| 2350 | Прочие расходы |
| 2300 | Прибыль (убыток) от продолжающейся деятельности до налогообложения |
| 2410 | Налог на прибыль организаций |
| 2411 | Текущий налог на прибыль организаций |
| 2412 | Отложенный налог на прибыль организаций |
| 2420 | Прибыль (убыток) от прекращаемой деятельности после налога |
| 2460 | Прочее |
| 2400 | Чистая прибыль (убыток) |
| 2510 | Результат переоценки внеоборотных активов, не включаемый в чистую прибыль |
| 2520 | Результат прочих операций, не включаемый в чистую прибыль |
| 2530 | Налог на прибыль по таким операциям |
| 2500 | Совокупный финансовый результат |
| 2900 | Базовая прибыль (убыток) на акцию |
| 2910 | Разводненная прибыль (убыток) на акцию |
Особое внимание стоит обратить на строку 2300: в актуальной форме она называется «Прибыль (убыток) от продолжающейся деятельности до налогообложения». Также отдельно показывается результат прекращаемой деятельности по строке 2420.
Совет эксперта. Если скачиваете бланк из интернета, проверяйте не только название формы, но и набор строк. Старый шаблон может внешне выглядеть почти так же, но содержать неактуальную структуру.
Где скачать бланк отчета о финансовых результатах
Для страницы статьи стоит разместить отдельную кнопку:
Скачать актуальный бланк отчета о финансовых результатах 2026
Файл должен соответствовать действующему образцу формы по ОКУД 0710002 из ФСБУ 4/2023.
При этом нужно различать образец самой формы и формат, который используется для электронной сдачи бухгалтерской отчетности.
По каким данным заполняют ОФР
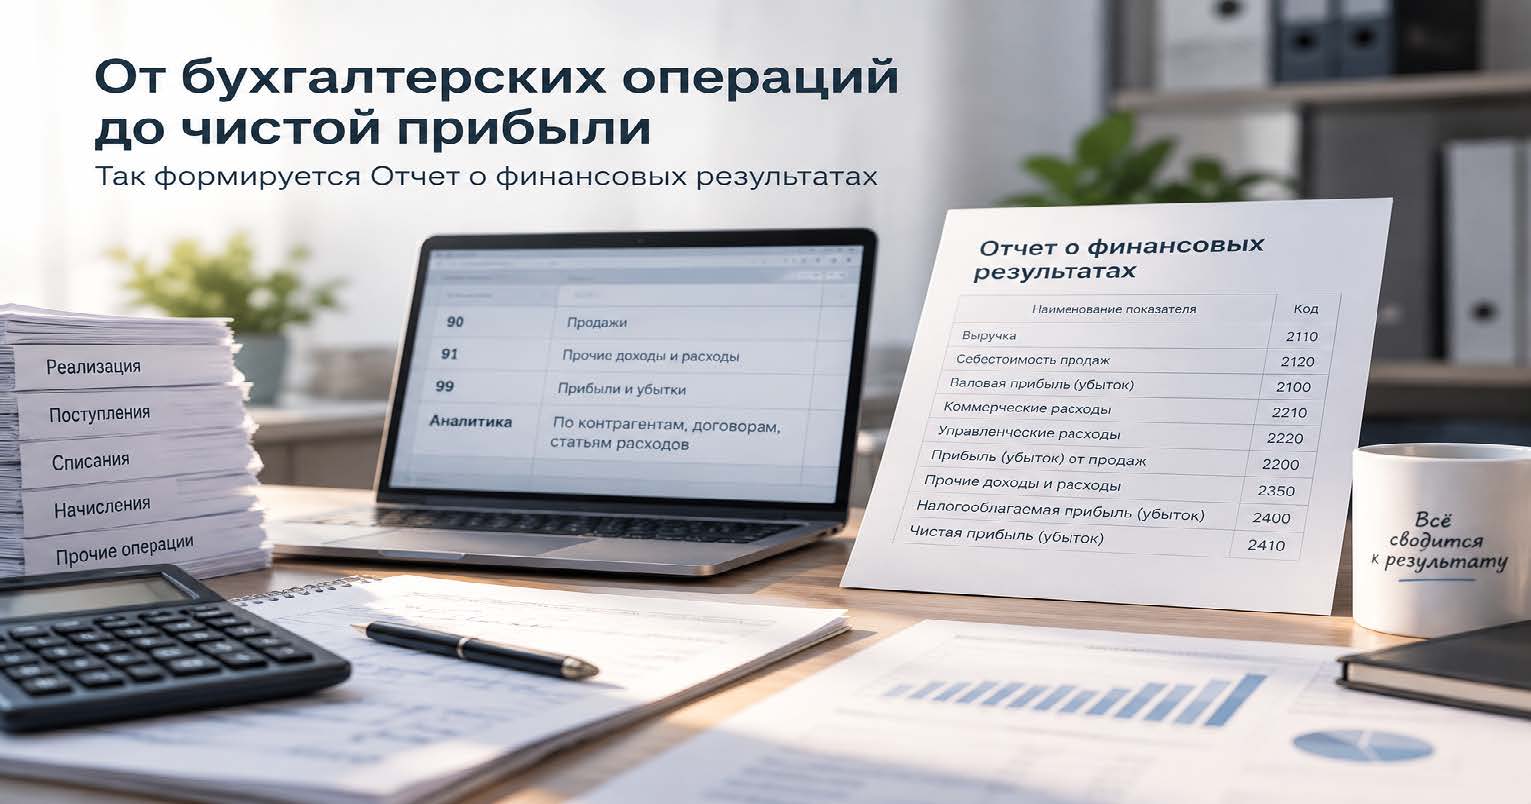
Основой служат данные бухгалтерского учета за отчетный период. В первую очередь используются обороты и аналитика по счетам 90 «Продажи», 91 «Прочие доходы и расходы», 99 «Прибыли и убытки», а также сведения других счетов и регистров.
Но правило «одна строка ОФР = один счет» неверно.
Правильная логика:
экономическое содержание показателя → данные бухгалтерских счетов → необходимые корректировки → строка ОФР.
Именно поэтому для заполнения отчета важна не только оборотно-сальдовая ведомость, но и правильно настроенная аналитика.
Строка 2110 «Выручка»: из чего складывается
В строке 2110 показывается выручка от обычных видов деятельности: продажи товаров, продукции, работ, услуг и других операций, относящихся к основной деятельности организации.
Главный источник информации — аналитика субсчета 90-1 «Выручка».
Однако брать весь кредитовый оборот этого субсчета напрямую — ошибка. Выручка в ОФР отражается без НДС и других сумм, которые не являются доходом организации.
Формула простая:
признанная выручка − НДС и аналогичные обязательные суммы = строка 2110.
Например, если компания оказала услуги на 12 000 000 рублей без НДС, в ОФР в тысячах рублей строка 2110 составит 12 000.
Строка 2120 «Себестоимость продаж»: из чего складывается
В строке 2120 отражается себестоимость товаров, продукции, работ или услуг, соответствующая выручке в строке 2110.
Для торговой компании это стоимость реализованных товаров, для производителя — себестоимость реализованной продукции, для сервисной организации — расходы, формирующие себестоимость оказанных услуг.
Источниками данных служат счета 20, 41, 43 и других счетов, но в ОФР показатель обычно формируется через аналитику счета 90-2.
Если выручка составляет 12 000 тыс. рублей, а себестоимость — 7 200 тыс. рублей, строка 2120 отражается как (7 200).
Строки 2100, 2210, 2220 и 2200
Строка 2100 показывает валовую прибыль или убыток:
2100 = 2110 − 2120.
В нашем примере:
12 000 − 7 200 = 4 800 тыс. рублей.
Строка 2210 отражает коммерческие расходы. В торговле они часто связаны со счетом 44 «Расходы на продажу».
Строка 2220 показывает управленческие расходы. Основной источник — счет 26 «Общехозяйственные расходы» и соответствующая аналитика.
Однако переносить весь оборот счета 44 или 26 механически нельзя. Нужно учитывать учетную политику и то, какие суммы уже включены в себестоимость продаж.
Прибыль от продаж:
2200 = 2100 − 2210 − 2220.
Например:
валовая прибыль — 4 800 тыс.;
коммерческие расходы — 600 тыс.;
управленческие расходы — 1 200 тыс.
Строка 2200:
4 800 − 600 − 1 200 = 3 000 тыс. рублей.
Совет эксперта. Если бухгалтер каждый год вручную разбирает счет 90, чтобы определить строки 2120, 2210 и 2220, стоит пересмотреть аналитику учета. Нужные группы расходов лучше разделять в течение года.
Разнесение расходов по строкам ОФР часто отнимает больше времени, чем сам расчет прибыли. Если вам важнее развивать бизнес, а не вручную проверять аналитику по счетам 90 и 91 перед каждой сдачей отчетности, эту задачу можно передать специалистам Центра профессиональной бухгалтерии. Они возьмут на себя подготовку полного комплекта отчетности.
Строки 2310, 2320 и 2330
В строке 2310 показываются доходы от участия в других организациях, например дивиденды, если они не относятся к основной деятельности компании.
Строка 2320 предназначена для процентов к получению: по займам, депозитам и другим долговым инструментам.
Строка 2330 отражает проценты к уплате, например по кредитам и займам.
Эти доходы и расходы обычно отражаются по счету 91, но в ОФР выделяются отдельно. Поэтому их нельзя одновременно включать в строки 2340 и 2350.
Строка 2340 «Прочие доходы»: из чего складывается
Строка 2340 предназначена для прочих доходов, которые не показаны в других специальных строках.
Сюда могут попадать положительные курсовые разницы, признанные неустойки к получению, восстановление отдельных резервов и другие прочие доходы.
Основной источник — аналитика 91-1.
Но формула:
2340 = весь кредитовый оборот 91-1
неверна.
Из суммы нужно исключить как минимум показатели, уже отраженные отдельно по строкам 2310 и 2320.
Например, на 91-1 отражены:
дивиденды — 400 тыс.;
проценты по займу — 250 тыс.;
курсовые разницы — 180 тыс.;
неустойка — 70 тыс.
Тогда:
2310 — 400 тыс.;
2320 — 250 тыс.;
2340 — 250 тыс.
Если показать в 2340 все 900 тыс. рублей, часть доходов задвоится.
Строка 2350 «Прочие расходы»: из чего складывается
В строке 2350 показываются прочие расходы, не вынесенные в специальные строки ОФР.
Это могут быть отрицательные курсовые разницы, штрафы и неустойки, отдельные оценочные резервы и другие расходы.
Типичный источник — аналитика 91-2.
Проценты к уплате, которые уже отражаются по строке 2330, повторно сюда не включаются.
Например, по счету 91-2 отражены:
проценты по кредиту — 600 тыс.;
отрицательные курсовые разницы — 210 тыс.;
договорные штрафы — 40 тыс.;
резерв — 150 тыс.
Тогда:
2330 — (600) тыс.;
2350 — (400) тыс.
Строка 2300 «Прибыль до налогообложения»
Упрощенная формула:
2300 = 2200 + 2310 + 2320 − 2330 + 2340 − 2350.
Продолжим пример:
3 000 + 400 + 250 − 600 + 250 − 400 = 2 900 тыс. рублей.
Именно эта сумма показывает прибыль от продолжающейся деятельности до учета налога на прибыль.
Строка 2410 «Налог на прибыль организаций»: из чего складывается
Строка 2410 — это не просто налог к уплате из налоговой декларации.
Для организаций, применяющих ПБУ 18/02, в ней показывается общий расход или доход по налогу на прибыль.
Он раскрывается через:
2411 — текущий налог на прибыль;
2412 — отложенный налог на прибыль.
Упрощенно:
2410 = 2411 + 2412 с учетом знаков.
Например:
текущий налог — (700) тыс.;
отложенный налоговый доход — 50 тыс.
Тогда:
2410 = (650) тыс. рублей.
Для расчета отложенного налогового эффекта используются данные об ОНА и ОНО, в том числе счета 09 и 77. Но и здесь нельзя просто перенести оборот одного счета — нужен расчет по ПБУ 18/02.
Строка 2420 «Прекращаемая деятельность»
Строка 2420 показывает прибыль или убыток от прекращаемой деятельности уже за вычетом относящегося к ней налога на прибыль.
Если прекращаемой деятельности нет, показатель отсутствует.
Его не нужно смешивать с обычными доходами и расходами продолжающейся деятельности.
Строка 2460 «Прочее»: из чего складывается
Строку 2460 часто путают со строкой 2350.
Это разные показатели.
2350 — прочие расходы, которые участвуют в формировании прибыли до налогообложения.
2460 — иные показатели, которые влияют непосредственно на чистую прибыль и не отражены в специальных строках выше.
Источником часто служит аналитика счета 99.
Например, здесь могут показываться отдельные суммы, которые учитываются непосредственно при формировании конечного финансового результата и не относятся к другим строкам формы.
Поэтому переносить в 2460 все необычные расходы компании нельзя.
Строка 2400 «Чистая прибыль (убыток)»: из чего складывается
Строка 2400 — главный итоговый показатель ОФР.
Логика расчета:
2300 ± 2410 ± 2420 ± 2460 = 2400.
Знак зависит от экономической природы каждого показателя.
Продолжим пример:
прибыль до налогообложения — 2 900 тыс.;
расход по налогу на прибыль — (650) тыс.;
прекращаемой деятельности нет;
прочее — (20) тыс.
Получаем:
2 900 − 650 − 20 = 2 230 тыс. рублей.
Строка 2400 — 2 230 тыс. рублей.
Показатель нужно сверять с результатом закрытия счета 99. При этом остаток счета 84 не равен автоматически строке 2400: на счете 84 учитываются также результаты прошлых лет.
Строки 2510–2530 и совокупный финансовый результат
Ниже чистой прибыли показываются результаты, которые не включаются непосредственно в нее.
Строка 2510 — результат переоценки внеоборотных активов, не включаемый в чистую прибыль.
Тогда как строка 2520 — результат прочих операций, не включаемый в чистую прибыль.
Строка 2530 — налог на прибыль, относящийся к таким операциям.
Совокупный финансовый результат отражается по строке 2500.
Упрощенно:
2400 ± 2510 ± 2520 ± 2530 = 2500.
Для организаций, у которых таких операций нет, совокупный финансовый результат обычно совпадает с чистой прибылью или убытком.
Базовая прибыль на акцию в ОФР
В справочной части формы есть строка 2900 «Базовая прибыль (убыток) на акцию».
Она актуальна прежде всего для акционерных обществ.
Общий принцип:
базовая прибыль на акцию = базовая прибыль отчетного периода / средневзвешенное количество обыкновенных акций в обращении.
Например, если базовая прибыль составляет 6 000 000 рублей, а средневзвешенное количество обыкновенных акций — 100 000:
6 000 000 / 100 000 = 60 рублей на акцию.
Для ООО этот показатель не рассчитывается, поскольку у ООО нет акций.
Строка 2910 показывает разводненную прибыль или убыток на акцию и применяется при наличии соответствующих потенциальных обыкновенных акций.
Отчет о финансовых результатах: расшифровка строк по счетам
Для быстрой проверки можно использовать сводную таблицу:
| Строка | Показатель | Типичный источник |
| 2110 | Выручка | 90-1 и аналитика |
| 2120 | Себестоимость продаж | 90-2, 20, 41, 43 и др. |
| 2210 | Коммерческие расходы | 44, аналитика 90-2 |
| 2220 | Управленческие расходы | 26, аналитика 90-2 |
| 2310 | Доходы от участия | аналитика 91-1 |
| 2320 | Проценты к получению | аналитика 91-1 |
| 2330 | Проценты к уплате | аналитика 91-2 |
| 2340 | Прочие доходы | аналитика 91-1 |
| 2350 | Прочие расходы | аналитика 91-2 |
| 2410 | Налог на прибыль | расчет по ПБУ 18/02 |
| 2412 | Отложенный налог | счета 09, 77 и аналитика |
| 2460 | Прочее | аналитика 99 |
| 2400 | Чистая прибыль | итоговый расчет |
Это ориентир, а не правило «строка равна обороту счета». Для корректной отчетности важны экономическое содержание операции и аналитический учет.
Как проверить ОФР
Минимальные арифметические проверки:
2100 = 2110 − 2120
2200 = 2100 − 2210 − 2220
2300 = 2200 + 2310 + 2320 − 2330 + 2340 − 2350
Далее строка 2400 должна согласовываться со строкой 2300 с учетом 2410, 2420 и 2460.
Строка 2500 проверяется через чистую прибыль и показатели, которые не включаются в нее.
Кроме арифметики нужно сверить ОСВ, аналитику 90, 91 и 99, расчеты по ПБУ 18/02 и сравнительные данные предыдущего периода.
Частые ошибки при заполнении отчета о финансовых результатах
Использование старого бланка
После перехода на ФСБУ 4/2023 нужно проверять актуальный состав и наименования строк.
В строку 2110 включен НДС
Выручка в ОФР показывается без сумм налогов, которые не являются доходом организации.
В строку 2340 перенесен весь счет 91-1
Доходы от участия и проценты к получению выделяются отдельно.
В строку 2350 перенесен весь счет 91-2
Проценты к уплате отражаются по строке 2330.
Строка 2410 приравнена к налогу по декларации
При применении ПБУ 18/02 необходимо учитывать текущий и отложенный налог.
Путаница строк 2350 и 2460
Строка 2350 формирует прибыль до налогообложения, а 2460 влияет непосредственно на чистую прибыль.
Попытка получить каждую строку из одного счета
ОФР строится по экономическому содержанию операций, поэтому без аналитики механическое заполнение по ОСВ может привести к ошибкам.
Часто задаваемые вопросы
Да, в деловой практике под формой 2 обычно понимают отчет о финансовых результатах. «Форма 2» — историческое название.
ОКУД 0710002.
Из выручки от обычных видов деятельности. Основной источник — аналитика 90-1 с необходимыми корректировками.
Из себестоимости продаж, соответствующей выручке строки 2110. Используются данные 90-2 и аналитика затрат и запасов.
Прочие доходы, не показанные отдельно в других строках. Доходы от участия и проценты к получению в нее повторно не включаются.
Прочие расходы, не выделенные отдельно. Проценты к уплате показываются по строке 2330.
Общий расход или доход по налогу на прибыль. При применении ПБУ 18/02 он включает текущий и отложенный налог.
Из иных показателей, которые влияют непосредственно на чистую прибыль и не отражены в других специальных строках ОФР.
Это итоговая чистая прибыль или убыток после учета налога на прибыль, прекращаемой деятельности и прочих показателей после строки 2300.
Для акционерных обществ. У ООО акций нет, поэтому этот показатель не рассчитывается.
Главное об отчете о финансовых результатах
ОФР показывает путь компании от выручки до чистой прибыли или убытка.
Логика формы:
выручка → себестоимость → валовая прибыль → расходы → прибыль от продаж → прочие результаты → прибыль до налогообложения → налог → чистая прибыль → совокупный финансовый результат.
Главная ошибка при заполнении — механически переносить обороты счетов 90, 91 и 99 в строки формы.
Счета дают исходные данные, но итоговый показатель определяется содержанием операций, требованиями бухгалтерских стандартов и аналитикой учета.
Поэтому корректный отчет о финансовых результатах начинается не с заполнения формы в конце года, а с правильно организованного учета в течение всего периода.