Бухгалтерский баланс: структура, строки, счета и порядок заполнения
 17.09.2026
 Яппаров Булат
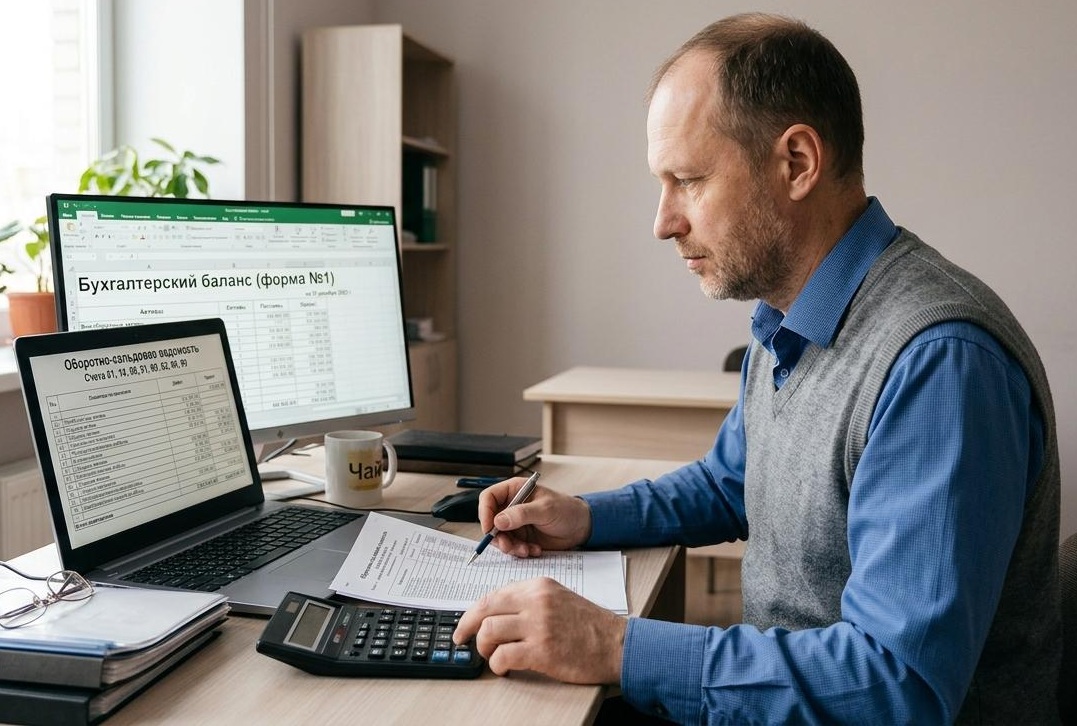
Бухгалтерский баланс показывает, что есть у организации на отчетную дату и за счет каких источников сформировано ее имущество.
Проще говоря, актив отвечает на вопрос «что есть у компании?», а пассив — «за счет чего это появилось?». В активе могут быть основные средства, товары, деньги и дебиторская задолженность. В пассиве — капитал, кредиты, займы и задолженность перед контрагентами.
Основное равенство бухгалтерского учета:
Актив = Пассив.
Бухгалтерский баланс составляют по правилам ФСБУ 4/2023 «Бухгалтерская (финансовая) отчетность» в действующей редакции. Код формы по ОКУД — 0710001.
Что такое бухгалтерский баланс простыми словами
Баланс можно представить как фотографию финансового состояния компании на определенную дату.
Например, на 31 декабря у организации есть оборудование на 5 млн рублей, товары на 3 млн и деньги на 2 млн. Всего активов — 10 млн рублей.
Источники их формирования: собственный капитал и накопленная прибыль — 6 млн, банковский кредит — 2 млн, задолженность поставщикам — 2 млн. Итого пассив также составляет 10 млн рублей.
Баланс показывает одновременно имущество организации и источники его финансирования.
Чем бухгалтерский баланс отличается от отчета о финансовых результатах (ОФР)
Бухгалтерский баланс показывает финансовое положение на конкретную дату.
Отчет о финансовых результатах (ОФР) отражает итоги деятельности за период: выручку, расходы, прибыль или убыток.
Например, баланс на 31 декабря показывает остатки активов, капитала и обязательств именно на эту дату. ОФР за год показывает доходы и расходы с начала года по 31 декабря.
Поэтому искать годовую выручку или оборот непосредственно в балансе неправильно.
Совет эксперта. Если нужно понять финансовое положение компании, смотрите баланс. Если нужно оценить выручку, расходы и прибыль за год — отчет о финансовых результатах.
Структура бухгалтерского баланса
Бухгалтерский баланс состоит из двух частей: актива и пассива.
В форме пять основных разделов:
| Часть | Раздел |
| Актив | I. Внеоборотные активы |
| Актив | II. Оборотные активы |
| Пассив | III. Капитал |
| Пассив | IV. Долгосрочные обязательства |
| Пассив | V. Краткосрочные обязательства |
То есть ответ на вопрос «сколько разделов в бухгалтерском балансе?» — пять.
В активе показываются ресурсы организации. Итоги разделов отражаются по строкам:
- 1100 — внеоборотные активы;
- 1200 — оборотные активы;
- 1600 — общий итог актива.
Пассив показывает капитал и обязательства. Итоги разделов отражаются по строкам:
- 1300 — капитал и резервы;
- 1400 — долгосрочные обязательства;
- 1500 — краткосрочные обязательства;
- 1700 — общий итог пассива.
Главное правило заполнения: строка 1600 должна быть равна строке 1700.
В каких единицах заполняется бухгалтерский баланс
В действующей форме показатели приводятся в тысячах рублей.
Если на расчетном счете находится 3 450 000 рублей, в соответствующей строке баланса указывается 3 450 тыс. рублей.
Это важно при ручной проверке: ОСВ может быть сформирована в рублях, а отчетность заполняется в тысячах.
По каким данным заполняют бухгалтерский баланс
Основой служат данные бухгалтерского учета на отчетную дату: оборотно-сальдовая ведомость (ОСВ), остатки и аналитика по счетам, результаты инвентаризации, амортизация, оценочные резервы и информация о сроках погашения задолженности.
Главное правило: нельзя использовать принцип «все дебетовые остатки — в актив, все кредитовые — в пассив» без анализа экономического содержания операции.
Многие показатели отражаются за вычетом регулирующих величин. Основные средства показываются с учетом амортизации и обесценения, дебиторская задолженность — с учетом резерва по сомнительным долгам, запасы — с учетом необходимых корректировок.
Правильная последовательность заполнения:
остаток счета → экономическое содержание → корректировки → строка баланса.
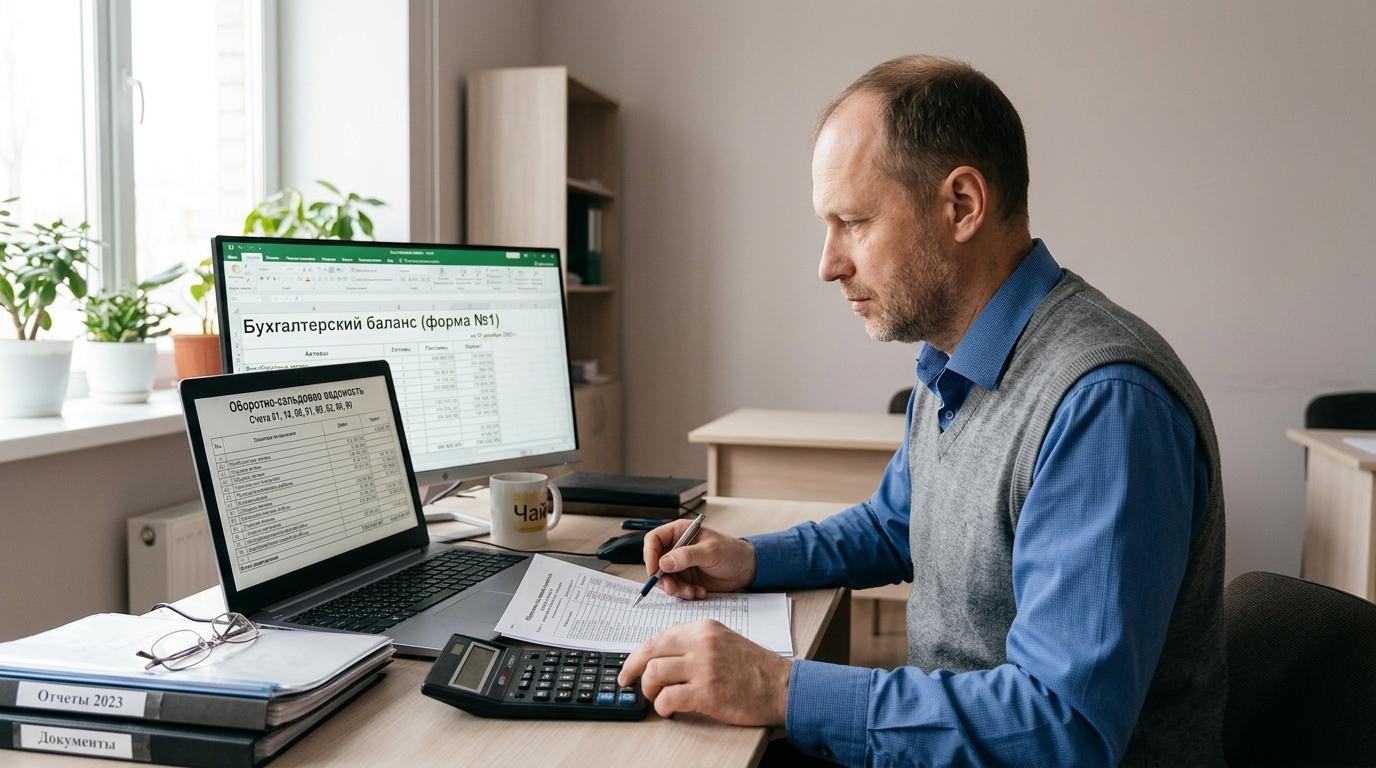
Заполнение актива бухгалтерского баланса по строкам
Строка 1100 «Итого внеоборотных активов»
Это итог первого раздела. В него входят долгосрочные активы: основные средства, нематериальные активы, деловая репутация (гудвил), инвестиционная недвижимость, финансовые вложения, отложенные налоговые активы и прочие внеоборотные активы.
Строка 1110 «Нематериальные активы»
Здесь показывается балансовая стоимость НМА. Типичные источники — счета 04 и 05.
В баланс переносится стоимость с учетом амортизации, обесценения и других необходимых корректировок.
Строка 1150 «Основные средства»
Отражается балансовая стоимость основных средств.
Источники информации — счет 01, счет 02, данные о капитальных вложениях и аналитика.
Например, первоначальная стоимость оборудования — 5 млн рублей, накопленная амортизация — 1,6 млн. При отсутствии других корректировок показатель составит:
5 000 − 1 600 = 3 400 тыс. рублей.
Права пользования активами в балансе — что это
Право пользования активом (ППА), возникает у арендатора при применении ФСБУ 25/2018. Предмет аренды признается в учете как ППА.
Например, компания арендует офис на несколько лет. Помещение не становится ее собственностью, но организация получает право использовать его в течение срока действия договора. Одновременно с признанием ППА отражается обязательство по аренде.
Отдельной строки под названием «Права пользования активами» в типовой форме баланса нет.
Если ППА схожи по характеру использования с основными средствами и не требуют отдельного существенного представления, их данные могут включаться в статью 1150 «Основные средства» с раскрытием в пояснениях. Существенный показатель может представляться отдельно.
Поэтому однозначный ответ «ППА всегда отражаются по строке 1150» будет неверным. Выбор строки зависит от характера актива, его существенности и учетной политики компании.
Строка 1160 «Инвестиционная недвижимость»
Здесь показывают стоимость недвижимости, предназначенной исключительно для сдачи в аренду или для получения дохода от прироста стоимости (счет 03), за вычетом амортизации.
Строка 1170 «Финансовые вложения»
Отражаются долгосрочные инвестиции: займы выданные на срок более 12 месяцев, вклады в уставные капиталы других фирм, ценные бумаги. Краткосрочные аналоги уходят в строку 1240.
Строка 1180 «Отложенные налоговые активы»
Показывается сальдо счета 09 с учетом правил ПБУ 18/02.
Строка 1210 «Запасы»
Балансовая стоимость сырья, товаров, готовой продукции и незавершенного производства (счета 10, 20, 41, 43 и др.) за вычетом резерва под обесценение (счет 14).
Если товары учтены на 2,5 млн рублей, а резерв под обесценение составляет 200 тыс. рублей, в балансе при отсутствии других корректировок будет:
2 500 − 200 = 2 300 тыс. рублей.
Строка 1215 «Долгосрочные активы к продаже»
Отражает стоимость внеоборотных активов, которые компания больше не использует в своей деятельности и планирует продать. Это остаток по дебету счета 41.ДАП.
Строка 1220 «НДС по приобретенным ценностям»
Здесь показывается НДС по приобретенным ценностям, остающийся в учете на отчетную дату. Типичный источник — счет 19.
Строка 1230 «Дебиторская задолженность»
Суммы, которые должны организации (покупатели, поставщики по авансам, сотрудники) и другие дебиторы.
Источниками могут быть счета 60, 62, 71, 73, 75, 76 и другие счета расчетов.
Просто сложить все дебетовые остатки нельзя. Нужно учитывать содержание задолженности, срок и оценочный резерв.
Например, дебиторская задолженность покупателей — 1,5 млн рублей, резерв по сомнительным долгам — 200 тыс. Балансовая величина составит 1,3 млн рублей.
Строка 1240 «Финансовые вложения»
Здесь отражаются финансовые вложения, относящиеся к оборотным активам, за исключением денежных эквивалентов.
Строка 1250 «Денежные средства и денежные эквиваленты»
Типичные источники — счета 50, 51, 52, 55 и другие данные в соответствующей части.
Не любой остаток на счете 55 автоматически является денежным эквивалентом: важна экономическая природа актива.
Заполнение пассива бухгалтерского баланса
Строка 1300 «Итого капитал»
Показывает общую величину собственного капитала организации. Для обычного ООО ключевыми показателями чаще всего являются уставный капитал и нераспределенная прибыль.
Строка 1310 «Уставный капитал»
Отражается зарегистрированная величина уставного капитала (счет 80).
Если уставный капитал ООО составляет 100 000 рублей, в балансе указывается 100 тыс. рублей.
Важно помнить: это не сумма денег на расчетном счете, а лишь источник формирования активов.
Строка 1370 «Нераспределенная прибыль (непокрытый убыток)»
Показывает накопленную прибыль или непокрытый убыток за все время работы компании (счет 84).
Не путайте ее с чистой прибылью отчетного года: строка 2400 ОФР показывает результат конкретного периода, а строка 1370 баланса — накопленный показатель с учетом прошлых лет.
Строки 1400–1450 «Долгосрочные обязательства»
Строка 1400 — итог по разделу IV.
По строке 1410 показываются долгосрочные заемные средства, по 1420 — отложенные налоговые обязательства, по 1430 — долгосрочные оценочные обязательства, по 1450 — прочие долгосрочные обязательства.
Источниками могут быть счета 67, 77, 96 и другие данные аналитики.
При классификации важен не только номер счета, но и срок и условия погашения обязательства на отчетную дату. Например, долгосрочная часть обязательства по аренде может отражаться в составе прочих долгосрочных обязательств, если не представляется отдельно.
Строки 1500–1550 «Краткосрочные обязательства»
Строка 1500 — итог по разделу V.
По строке 1510 показываются краткосрочные заемные средства.
По строке 1520 — краткосрочная кредиторская задолженность. В нее могут входить долги поставщикам, сотрудникам, бюджету, покупателям по авансам и другим кредиторам. Источниками служит аналитика счетов 60, 62, 68, 69, 70, 71, 73, 75, 76 и других счетов расчетов.
Например, организация должна поставщикам 1,8 млн рублей, сотрудникам 400 тыс., по налогам и взносам 600 тыс. и другим кредиторам 200 тыс. При отсутствии других корректировок:
1 800 + 400 + 600 + 200 = 3 000 тыс. рублей.
По строке 1530 показываются доходы будущих периодов (счет 98), по 1540 — краткосрочные оценочные обязательства (счет 96), по 1550 — прочие краткосрочные обязательства.
Строки 1600 и 1700: главный контроль баланса
Строка 1600 — итоговая сумма всех активов (разделы I и II).
Строка 1700 — — итоговая сумма всех пассивов (разделы III, IV и V).
Главное правило неизменно: 1600 = 1700.
Допустим, внеоборотные активы составляют 8 млн рублей, а оборотные — 7 млн, итог актива равен 15 млн.
Если капитал составляет 7 млн, долгосрочные обязательства — 3 млн, краткосрочные — 5 млн, итог пассива также равен 15 млн.
Когда актив и пассив не совпали, нельзя вводить ручную корректировку просто «для баланса». Необходимо искать ошибку в закрытии счетов, некорректном зачете авансов, начислении амортизации, оценочных резервах или банальной опечатке при переносе данных из ОСВ.
Выручка в балансе: какая строка
Отдельной строки «Выручка» в бухгалтерском балансе нет.
Выручка — показатель за период, поэтому она отражается в отчете о финансовых результатах по строке 2110.
Например, за год компания получила выручку 30 млн рублей, но на 31 декабря на расчетном счете осталось 4 млн. В строке 1250 баланса будут показаны деньги на отчетную дату, а не вся годовая выручка.
Выручка от реализации в балансе отдельной строкой тоже не показывается. Продажи могут повлиять на дебиторскую задолженность, остатки денег и капитал через механизм нераспределенной прибыли, но сама сумма продаж остается исключительно показателем ОФР.
Годовой оборот в балансе: какая строка
Отдельной строки «Годовой оборот» в балансе нет. Все зависит от того, что именно пользователь вкладывает в это понятие:
Если под оборотом понимается выручка бизнеса за год, смотрят строку 2110 ОФР.
Если нужны дебетовые и кредитовые обороты по счетам — используют ОСВ и другие регистры. Баланс показывает только остатки.
Если интересует движение денежных средств, остаток по строке 1250 также не показывает весь денежный оборот за период. Для этого существует отдельная форма — Отчет о движении денежных средств (ОДДС).
Остаток на отчетную дату и оборот за год — разные показатели.
Совет эксперта. Для оценки бизнеса баланс лучше читать вместе с ОФР: баланс показывает финансовое положение на дату, а ОФР — результаты работы за период.
Пример заполнения бухгалтерского баланса
Предположим, на 31 декабря у компании есть:
- основные средства — 5 000 тыс. рублей;
- запасы — 2 000 тыс.;
- дебиторская задолженность — 1 500 тыс.;
- денежные средства — 1 500 тыс.
Итого актив — 10 000 тыс. рублей.
Источники:
- уставный капитал — 100 тыс.;
- нераспределенная прибыль — 4 900 тыс.;
- долгосрочный кредит — 2 000 тыс.;
- краткосрочная кредиторская задолженность — 3 000 тыс.
Итого пассив — 10 000 тыс. рублей.
| Строка | Показатель | Сумма, тыс. руб. |
| 1150 | Основные средства | 5 000 |
| 1210 | Запасы | 2 000 |
| 1230 | Дебиторская задолженность | 1 500 |
| 1250 | Денежные средства | 1 500 |
| 1600 | БАЛАНС — актив | 10 000 |
| 1310 | Уставный капитал | 100 |
| 1370 | Нераспределенная прибыль | 4 900 |
| 1410 | Долгосрочные заемные средства | 2 000 |
| 1520 | Кредиторская задолженность | 3 000 |
| 1700 | БАЛАНС — пассив | 10 000 |
Пример упрощен, но показывает основную логику: определить активы, определить источники их формирования и проверить равенство итогов.
Частые ошибки при заполнении баланса
Использование старого бланка
Для отчетности в 2026 году нужно проверять актуальную форму по ФСБУ 4/2023. Старые шаблоны могут содержать прежние названия и коды строк.
Перенос остатков по счетам без анализа
Один счет может содержать показатели с разной экономической природой или сроками. Механическая привязка счета к строке может дать ошибку.
Игнорирование амортизации и резервов
В отчетности активы могут показываться за вычетом регулирующих величин. Нельзя автоматически переносить первоначальную стоимость ОС или номинальную сумму дебиторской задолженности.
Неправильное разделение обязательств по срокам
Номер счета сам по себе не всегда определяет, долгосрочное обязательство или краткосрочное. Нужно анализировать срок и условия погашения.
Поиск выручки в балансе
Баланс показывает состояние активов и пассивов на отчетную дату. Выручка за период отражается в ОФР.
Подгон вручную актива под пассив
Если 1600 и 1700 не равны, нужно найти причину расхождения, а не создавать искусственную корректировку.
Часто задаваемые вопросы
Это отчет, который показывает активы организации и источники их формирования на определенную дату.
Пять: внеоборотные активы, оборотные активы, капитал, долгосрочные и краткосрочные обязательства.
Это капитал и обязательства организации — источники финансирования ее активов.
В тысячах рублей.
Отдельной обязательной строки с фиксированным кодом нет. В зависимости от характера и существенности ППА могут входить, например, в показатель основных средств либо представляться отдельно с раскрытием в пояснениях.
В балансе такой строки нет. Выручка отражается по строке 2110 ОФР.
Если имеется в виду выручка — в ОФР. Обороты бухгалтерских счетов смотрят в ОСВ и других регистрах.
Главное о бухгалтерском балансе
Бухгалтерский баланс — отчет о финансовом положении организации на конкретную дату.
Его логика:
Актив = Капитал + Обязательства.
В активе показывается то, чем располагает компания. В пассиве — собственный капитал и обязательства, за счет которых эти активы сформированы.
При заполнении важно не механически переносить остатки счетов, а учитывать содержание операций, амортизацию, резервы, сроки погашения и требования к представлению отчетности.
Главная проверка готовой формы:
строка 1600 = строка 1700.
Ведение бухгалтерского учета требует постоянного отслеживания изменений в ФСБУ и налоговом кодексе. Специалисты Центра профессиональной бухгалтерии возьмут на себя подготовку отчетности любой сложности. Это надежнее Excel-таблиц и дешевле содержания финансовой службы.