Учет аренды в бухгалтерском учете: проводки и документы
 06.09.2026
 Яппаров Булат

Аренда офиса, склада, оборудования или автомобиля раньше часто отражалась в бухгалтерии простой ежемесячной проводкой: арендную плату относили на расходы и показывали задолженность перед арендодателем. После перехода на ФСБУ 25/2018 такой порядок учета нельзя считать универсальным.
В общем случае арендатор признает два объекта: право пользования активом (ППА) и обязательство по аренде. ППА затем амортизируется, а обязательство увеличивается на проценты и уменьшается на фактически внесенные арендные платежи.
При этом ФСБУ 25/2018 предусматривает ситуации, когда арендатор вправе не признавать ППА и обязательство и учитывать платежи непосредственно в расходах.
Вот почему отражение аренды в бухгалтерском учете начинается не с выбора проводки, а с анализа договора.
Когда применяется ФСБУ 25/2018
Стандарт распространяется не только на договор аренды. Он относится ко всем контрактам, которые регулируют предоставление имущества за плату во временное пользование. Как видим, важное значение имеет экономическое содержание соглашения.
Для признания объекта учета аренды должны выполняться установленные ФСБУ 25/2018 признаки. В частности, предмет аренды должен быть идентифицирован, предоставлен на определенный срок, арендатор должен получать экономические выгоды от его использования и иметь право определять, как использовать объект в пределах договора.
Например, компания арендует конкретный офис площадью 200 м² на три года и самостоятельно организует работу сотрудников в помещении. Такой договор обычно соответствует признакам аренды.
Другая ситуация — организация приобретает услугу, а исполнитель самостоятельно выбирает оборудование и вправе заменить его аналогичным. Тогда нужно определить, получила ли компания контроль над конкретным активом или фактически покупает услугу.
Совет эксперта. Название договора не определяет бухгалтерский учет. Сначала нужно проверить его условия и понять, передано ли организации право контролировать использование конкретного имущества.
Как арендатор учитывает аренду
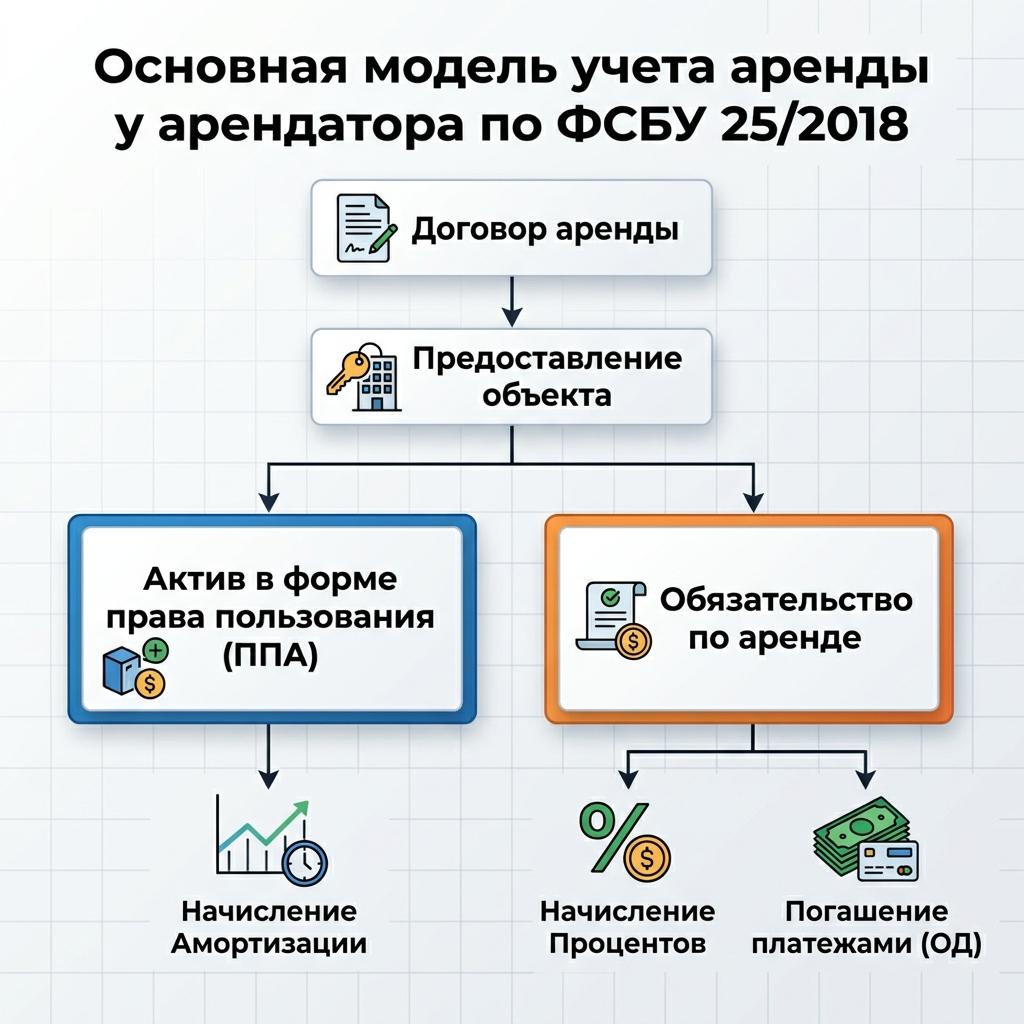
Основная модель выглядит так:
предоставление предмета аренды → признание ППА и обязательства → амортизация ППА → начисление процентов → погашение обязательства платежами.
На дату предоставления имущества арендатор в общем случае одновременно признает право пользования активом и обязательство по аренде.
ППА — это не признание чужого помещения или автомобиля собственностью арендатора. В учете отражается право пользоваться этим объектом в течение срока аренды.
В свою очередь, обязательство по аренде показывает текущую стоимость будущих арендных платежей, которые арендатор должен внести по договору.
Как первоначально оценить обязательство по аренде
По общему правилу обязательство по аренде первоначально оценивается по приведенной стоимости будущих арендных платежей.
Это значит, что бухгалтер не просто складывает все платежи за несколько лет. Будущие суммы дисконтируются.
Например, если договор предусматривает платежи в течение пяти лет, их номинальная сумма и текущая стоимость будут различаться. Для расчета используется ставка дисконтирования, определяемая по правилам ФСБУ 25/2018.
После первоначального признания обязательство:
- увеличивается на начисленные проценты;
- уменьшается на фактически уплаченные арендные платежи.
Поэтому ежемесячный платеж арендодателю при основной модели не равен бухгалтерскому расходу месяца.
Что входит в стоимость ППА
Первоначальная стоимость права пользования активом включает первоначальную оценку обязательства по аренде, а также предусмотренные стандартом дополнительные суммы.
В частности, в стоимость ППА могут входить арендные платежи, внесенные до даты предоставления имущества или на эту дату, затраты в связи с получением объекта и приведением его в состояние, пригодное для использования, а также отдельные оценочные обязательства.
После признания ППА его стоимость погашается через амортизацию.
Если переход права собственности к арендатору не предполагается, срок полезного использования ППА не должен превышать срок аренды.
Когда можно не признавать ППА и обязательство
ФСБУ 25/2018 разрешает арендатору применять упрощенный порядок в предусмотренных стандартом случаях.
Такое право может возникать, например, если срок аренды на дату предоставления объекта не превышает 12 месяцев, если стоимость аналогичного нового объекта не превышает установленный стандартом порог, а также у организаций, которые вправе применять упрощенные способы бухгалтерского учета.
Для применения исключения необходимо учитывать и дополнительные условия ФСБУ 25/2018, в том числе положения о переходе права собственности, выкупе и субаренде.
Если условия выполнены, арендатор может не признавать ППА и обязательство по аренде, а учитывать арендные платежи в расходах равномерно либо другим систематическим способом.
Тогда возможна привычная запись:
Дт 20, 25, 26, 44 Кт 60 (76) — признаны расходы по аренде.
Но использовать такую проводку для любого договора нельзя. Сначала нужно подтвердить право на упрощенный способ.
Аренда: какие счета используются в бухгалтерском учете
Запрос «аренда счет бухгалтерского учета» нельзя свести к одному счету.
При основной модели используются несколько счетов. Конкретные субсчета компания закрепляет в рабочем плане счетов.
На практике применяется следующая схема:
| Объект | Возможный счет |
| Формирование стоимости ППА | 08 |
| Право пользования активом | 01, отдельный субсчет |
| Амортизация ППА | 02 |
| Обязательство по аренде | 76, отдельный субсчет |
| Проценты по обязательству | 91-2 |
| Входной НДС | 19 |
| Оплата | 51 |
Например, можно открыть субсчета 01-ППА «Права пользования активами», 02-ППА «Амортизация ППА» и 76-ОА «Обязательства по аренде».
Основные проводки арендатора
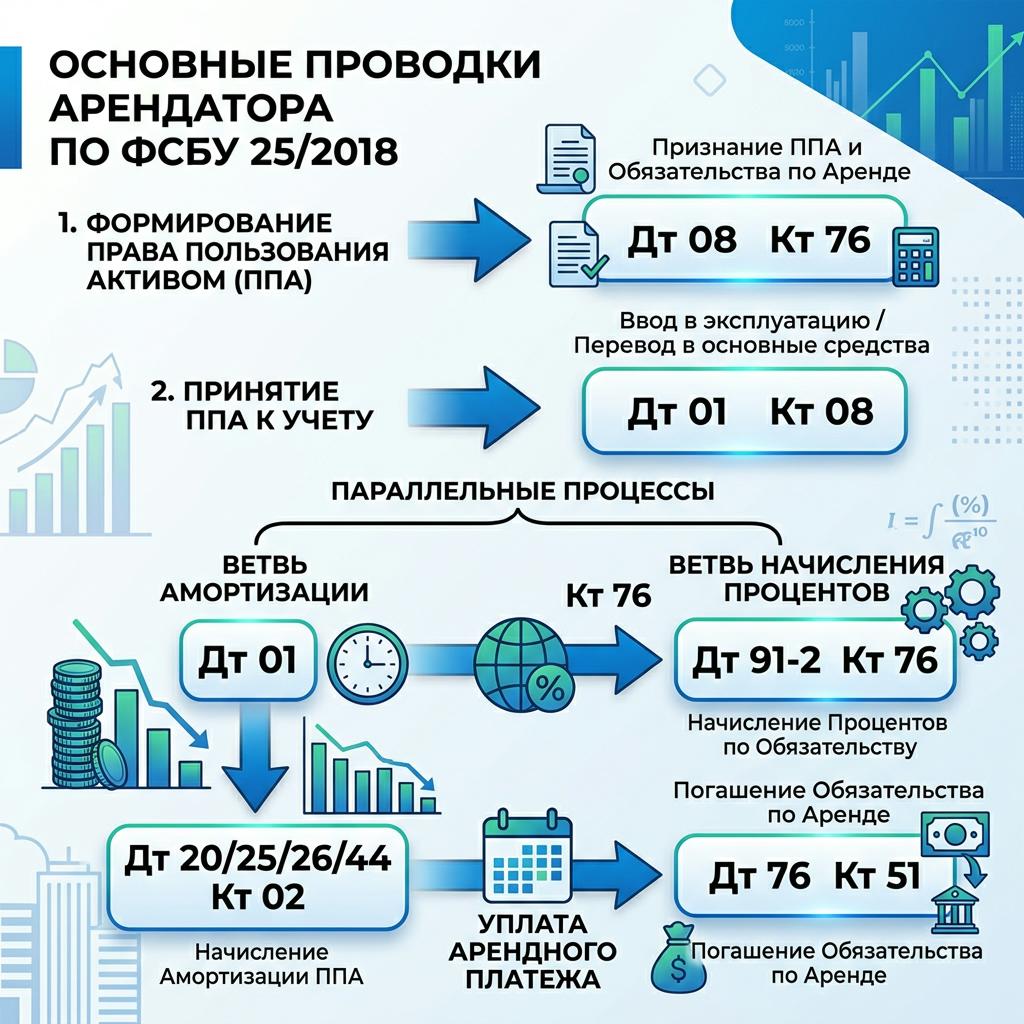
Для основной модели могут применяться следующие проводки.
Дт 08 Кт 76-ОА. Сформирована стоимость ППА в части первоначальной оценки обязательства по аренде.
Дт 01-ППА Кт 08. ППА принято к учету.
Дт 20, 25, 26, 44 Кт 02-ППА. Начислена амортизация ППА.
Дт 91-2 Кт 76-ОА. Начислены проценты по обязательству по аренде.
Дт 76-ОА Кт 51. Перечислен арендный платеж и уменьшено обязательство.
Конкретный счет затрат при амортизации зависит от назначения объекта. Если арендуется административный офис, расходы обычно относятся на управленческое направление. Если же помещение используется непосредственно в производстве, применяются производственные счета.
Пример учета аренды помещения
Компания арендует офис на три года. Приведенная стоимость будущих платежей на дату предоставления помещения составила условно 3 000 000 рублей. Дополнительных затрат, увеличивающих стоимость ППА, нет.
Первоначально отражают:
Дт 08 Кт 76-ОА — 3 000 000 рублей;
Дт 01-ППА Кт 08 — 3 000 000 рублей.
Если ППА амортизируется равномерно в течение 36 месяцев, условная месячная амортизация составляет:
3 000 000 / 36 = 83 333 рубля.
Проводка:
Дт 26 Кт 02-ППА — 83 333 рубля.
Допустим, за месяц начислено 20 000 рублей процентов:
Дт 91-2 Кт 76-ОА — 20 000 рублей.
При перечислении арендного платежа соответствующая сумма уменьшает обязательство:
Дт 76-ОА Кт 51.
Таким образом, услуги по аренде помещений в бухгалтерском учете при основной модели не отражаются одной ежемесячной проводкой Дт 26 Кт 60.
Как учитывать НДС по аренде
Возмещаемый НДС не включается в величину арендных платежей, используемую для первоначальной оценки обязательства по аренде.
Налог отражается отдельно.
Типовые записи:
Дт 19 Кт 60 (76) — отражен предъявленный НДС;
Дт 68 Кт 19 — НДС принят к вычету при выполнении условий НК РФ.
При расчете обязательства бухгалтеру важно отделять арендную составляющую платежа от НДС.
Коммунальные расходы при аренде помещения
В договоре аренды офиса или склада часто предусмотрена компенсация электроэнергии, воды, отопления и других эксплуатационных расходов.
Если коммунальные платежи включены в фиксированную арендную плату, их учет связан с общей суммой договора.
Если же арендатор отдельно возмещает фактическое потребление, например по показаниям счетчиков, такие переменные платежи, не зависящие от индекса или процентной ставки, обычно не включаются в первоначальную оценку обязательства по аренде.
Они признаются в текущих расходах по мере возникновения:
Дт 20, 25, 26, 44 Кт 60 (76) — отражены коммунальные или эксплуатационные затраты.
Совет эксперта. Перед расчетом ППА разделите платежи по договору на фиксированную аренду, индексируемые платежи, фактические коммунальные расходы, обеспечительный платеж и другие суммы. Их бухгалтерский учет может отличаться.
Как учитывать переменную арендную плату
Не все переменные платежи учитываются одинаково.
Если сумма зависит от индекса или процентной ставки, она учитывается при оценке обязательства в порядке, установленном ФСБУ 25/2018.
Когда платеж зависит от других показателей, например фактического объема коммунальных услуг, он может признаваться в текущих расходах по мере возникновения и не включаться в первоначальное обязательство.
Поэтому условия договора напрямую влияют на учет.
Обеспечительный платеж
Учет обеспечительного платежа зависит от его назначения.
Если сумма возвратная и не засчитывается в арендную плату, у арендатора возникает дебиторская задолженность:
Дт 76 Кт 51 — перечислен обеспечительный платеж.
Само перечисление денег не означает признание расхода.
Если платеж в дальнейшем засчитывается в арендную плату, нужно определить, относится ли он к платежам, участвующим в формировании ППА или погашении обязательства по аренде. Это зависит от условий договора и момента перечисления.
Что делать при изменении договора
После первоначального признания условия аренды могут измениться: стороны продлевают срок, сокращают его, меняют площадь или размер платежей.
ФСБУ 25/2018 предусматривает пересмотр фактической стоимости ППА и величины обязательства в установленных случаях.
Поэтому нельзя просто заменить сумму ежемесячной оплаты и продолжить использовать старый расчет.
При существенном изменении условий нужно проанализировать дополнительное соглашение, пересчитать обязательство и при необходимости скорректировать ППА.
Как определить срок аренды
Для бухгалтерского учета он не всегда равен только первоначальному периоду договора.
При определении срока принимают во внимание условия продления и досрочного прекращения договора, если имеются достаточные основания считать, что организация воспользуется соответствующей возможностью или не воспользуется ею.
Например, контракт заключен на три года и предусматривает продление еще на два. Если уже при первоначальном признании компания с достаточной уверенностью намерена продлить соглашение, это может повлиять на срок аренды и расчет обязательства.
Учет аренды у арендодателя
ФСБУ 25/2018 регулирует также учет у арендодателя.
Для него аренда классифицируется как операционная или неоперационная (финансовая).
При операционной аренде арендодатель продолжает учитывать предмет аренды как свой актив и признает доход в течение срока договора.
Если сдача имущества является обычной деятельностью, возможна запись:
Дт 62 Кт 90-1 — признан доход от аренды.
Если аренда не относится к обычной деятельности:
Дт 76 Кт 91-1 — отражен прочий доход.
При неоперационной аренде применяется другая модель с признанием инвестиции в аренду.
Бухгалтерский и налоговый учет аренды
ФСБУ 25/2018 регулирует бухгалтерский учет и не определяет правила налога на прибыль.
Поэтому признание ППА и обязательства в бухучете не означает появления аналогичных объектов в налоговом учете.
В бухгалтерском учете при основной модели расход формируется через амортизацию ППА и проценты по обязательству. В налоговом учете арендные платежи учитываются по правилам НК РФ.
Правила отличаются. Из-за этого суммы расходов по периодам могут не совпадать. Если организация применяет ПБУ 18/02, такие расхождения необходимо анализировать как возможные временные разницы.

Частые ошибки при учете аренды
Всю аренду отражают Дт 26 Кт 60
Такая схема допускается только при наличии оснований не признавать ППА и обязательство. Для основной модели она неправильна.
Не дисконтируют платежи
Первоначальное обязательство по аренде в общем случае определяется как приведенная, а не номинальная сумма будущих платежей.
Включают НДС в обязательство
Возмещаемый НДС учитывается отдельно и не должен увеличивать первоначальную оценку обязательства.
Включают все коммунальные расходы в ППА
Фактические переменные коммунальные платежи могут признаваться в текущих расходах и не включаться в первоначальное обязательство.
Не пересчитывают аренду после изменения договора
Продление срока, изменение площади или платежей может потребовать пересмотра ППА и обязательства.
Смешивают бухгалтерский и налоговый учет
ППА и обязательство по аренде относятся к бухгалтерскому учету. Налоговые расходы формируются по другим правилам.
Краткая таблица проводок
| Операция | Типовая проводка |
| Сформирована стоимость ППА | Дт 08 Кт 76 |
| ППА принято к учету | Дт 01 Кт 08 |
| Начислена амортизация ППА | Дт 20, 25, 26, 44 Кт 02 |
| Начислены проценты | Дт 91-2 Кт 76 |
| Уменьшено обязательство при оплате | Дт 76 Кт 51 |
| Учтен входной НДС | Дт 19 Кт 60 (76) |
| НДС принят к вычету | Дт 68 Кт 19 |
| Упрощенный учет аренды | Дт 20, 25, 26, 44 Кт 60 (76) |
Часто задаваемые вопросы
При основной модели одного счета нет. ППА на практике учитывают на отдельном субсчете счета 01, его стоимость предварительно формируют через счет 08, амортизацию отражают на счете 02, а обязательство по аренде — на отдельном субсчете счета 76.
Да. При условии, что организация вправе применять упрощенный порядок и не признавать ППА и обязательство. При основной модели весь платеж арендодателю расходом месяца не является.
ППА — право пользования активом. Это право арендатора использовать чужое имущество в течение срока договора, отражаемое в бухгалтерском учете как отдельный актив.
ФСБУ 25/2018 предусматривает возможность не признавать ППА и обязательство при сроке аренды не более 12 месяцев, если выполняются остальные условия стандарта.
Начисленные по обязательству проценты, как правило, относятся в расходы. На практике часто используется счет 91-2.
Нужно смотреть условия договора. Помните, что фиксированная арендная плата и отдельное возмещение фактических коммунальных расходов могут учитываться по-разному.
Главное об учете аренды
Отражение аренды в бухгалтерском учете по ФСБУ 25/2018 нельзя автоматически сводить к ежемесячной проводке по счету 60 или 76.
В основной модели арендатор признает право пользования активом и обязательство по аренде. ППА амортизируется, на обязательство начисляются проценты, а фактические платежи уменьшают задолженность.
Непосредственное признание арендных платежей в расходах возможно только в случаях, когда ФСБУ 25/2018 разрешает не признавать ППА и обязательство.
Для аренды помещений отдельно нужно проанализировать НДС, коммунальные и переменные платежи, обеспечительный платеж, срок договора и условия его продления.
Правильный бухгалтерский учет аренды начинается с анализа договора и выбора модели по ФСБУ 25/2018. Лишь после того, как данный этап выполнен, можно определять счета и формировать проводки.