Бухгалтерская справка об исправлении ошибки: образец и правила оформления
 07.09.2026
 Яппаров Булат

Бухгалтерская справка нужна, когда необходимо обосновать расчет и проводки, сделать корректировки или подтвердить расходы перед налоговой. Например, организация обнаружила ошибку, распределяет дополнительные расходы между товарами или рассчитывает фактическую стоимость партии.
Просто так изменить проводку в программе нельзя. Необходим сопутствующий документ, из которого должно быть понятно, что исправлено, почему, как рассчитана сумма и на основании каких данных сделана запись.
Что такое бухгалтерская справка
Бухгалтерская справка — внутренний документ организации, которым оформляют или обосновывают бухгалтерский расчет и соответствующую запись.
Единой формы бухгалтерской справки для коммерческих организаций нет. Компания может разработать собственный шаблон. Если справка используется как первичный учетный документ и оформляет факт хозяйственной жизни, она должна содержать обязательные реквизиты, предусмотренные Федеральным законом № 402-ФЗ «О бухгалтерском учете».
На практике справку используют для исправления ошибок, внесения дополнительных и сторнировочных записей, распределения расходов, расчета фактической себестоимости и других внутренних бухгалтерских расчетов.
Она не заменяет документ поставщика, перевозчика или другого контрагента. Обычно справка дополняет исходные сведения и объясняет внутренний расчет.
Что должно быть в бухгалтерской справке
Если справка выполняет функцию первичного учетного документа, нужно учитывать обязательные реквизиты статьи 9 Закона № 402-ФЗ. Практичная форма может содержать:
| Реквизит | Что указать |
| Наименование | «Бухгалтерская справка» |
| Номер | По внутренней нумерации |
| Дата | Дата составления справки |
| Организация | Наименование организации |
| Содержание | Что рассчитано или исправлено |
| Основание | Акт, УПД, договор, регистр и другие документы |
| Расчет | Как получена итоговая сумма |
| Бухгалтерская запись | Какие счета и суммы отражаются |
| Ответственные лица | Должности, Ф.И.О. и подписи |
Если дата составления первичного документа отличается от даты факта хозяйственной жизни, ФСБУ 27/2021 требует указывать информацию и о дате такого факта.
Организация может добавить поля «Период», «Подразделение», «Причина ошибки», «Оценка существенности», «Проверил главный бухгалтер».
Совет эксперта. Справка должна быть понятна не только тому, кто ее составил. Другой бухгалтер, аудитор или проверяющий должен понимать причину записи и примененный для расчета алгоритм.
Когда составляют бухгалтерскую справку на исправление ошибки
Один из самых частых случаев — неправильное отражение операции.
Например, организация получила услуги стоимостью 120 000 рублей без НДС. Первичный документ составлен правильно, но бухгалтер по ошибке провел 102 000 рублей.
Правильная сумма — 120 000 рублей.
Отражено — 102 000 рублей.
Разница:
120 000 − 102 000 = 18 000 рублей.
Бухгалтерская справка показывает, откуда возникли 18 000 рублей и какую запись нужно сделать для исправления.
Но сама форма справки не определяет способ исправления. Порядок зависит от того, когда обнаружена ошибка и к какому периоду она относится.
Что считается ошибкой в бухгалтерском учете
ПБУ 22/2010 относит к ошибкам неправильное отражение или неотражение фактов хозяйственной жизни, в том числе из-за неверного применения правил учета, неточностей в расчетах, неправильной классификации или оценки.
Не всякая последующая корректировка является исправлением ошибки. Если новая сумма появилась из-за информации, которой организация ранее объективно не располагала, такую корректировку нельзя автоматически считать исправлением по ПБУ 22/2010.
Когда исправлять ошибку
Ошибка отчетного года, обнаруженная до его окончания, исправляется записями по соответствующим счетам в том месяце, когда ее выявили.
Если ошибка отчетного года обнаружена после окончания года, но до даты подписания бухгалтерской отчетности, исправительные записи делают декабрем отчетного года.
Для ошибок предшествующих лет, выявленных позднее, порядок зависит в том числе от существенности ошибки и момента ее обнаружения. Существенная ошибка прошлого года, выявленная после утверждения отчетности, исправляется по правилам ПБУ 22/2010 с использованием счета учета нераспределенной прибыли (непокрытого убытка) и ретроспективным пересчетом сравнительных показателей, если такой пересчет возможен.
Поэтому универсальной проводки для любой «ошибки прошлых лет» не существует.

Бухгалтерская справка об исправлении ошибки: образец
Рассмотрим простой пример, когда ошибка текущего года обнаружена до его окончания.
В марте 2026 года ООО «Альфа» получило услуги по техническому обслуживанию оборудования стоимостью 120 000 рублей без НДС. В акте поставщика сумма указана правильно, но бухгалтер ошибочно отразил 102 000 рублей:
Дт 26 Кт 60 — 102 000 рублей.
В июне при сверке обнаружено расхождение.
Необходимо дополнительно признать:
120 000 − 102 000 = 18 000 рублей.
Исправительная запись:
Дт 26 Кт 60 — 18 000 рублей.
Образец справки
ООО «Альфа»
БУХГАЛТЕРСКАЯ СПРАВКА № 15
от 18 июня 2026 года
Об исправлении ошибки в бухгалтерском учете
В ходе сверки расчетов с ООО «Сервис» выявлена ошибка при отражении стоимости услуг по техническому обслуживанию оборудования за март 2026 года.
По акту ООО «Сервис» от 25.03.2026 № 84 стоимость услуг составляет 120 000 рублей без НДС.
При первоначальном отражении операции ошибочно указана сумма 102 000 рублей.
Первоначальная запись:
Дт 26 Кт 60 — 102 000 рублей.
Расчет корректировки:
120 000 − 102 000 = 18 000 рублей.
Для исправления ошибки дополнительно отразить расходы и задолженность в сумме 18 000 рублей:
Дт 26 Кт 60 — 18 000 рублей.
После исправления общая сумма расходов и задолженности по акту составляет 120 000 рублей.
Основание: акт ООО «Сервис» от 25.03.2026 № 84, данные бухгалтерского учета, акт сверки.
Главный бухгалтер __________ /И.И. Иванова/
18.06.2026
Такой образец отвечает на четыре вопроса: что было отражено, что должно быть отражено, как рассчитана разница и какой проводкой она исправляется.
Бухгалтерская справка при сторно
Дополнительная проводка подходит не всегда.
Допустим, услуги стоимостью 80 000 рублей должны быть отнесены на счет 26, но бухгалтер ошибочно использовал счет 44.
Ошибочная запись:
Дт 44 Кт 60 — 80 000 рублей.
Тогда в справке можно указать необходимость сторнировать ошибочную запись:
Дт 44 Кт 60 — 80 000 рублей, сторно.
После этого отражается правильная запись:
Дт 26 Кт 60 — 80 000 рублей.
В справке лучше написать конкретную причину: «При отражении акта поставщика ошибочно выбран счет 44 вместо счета 26. Услуги относятся к административной деятельности организации». Это информативнее общей фразы «техническая ошибка».
Бухгалтерская справка не всегда заменяет исправление первичного документа
Нужно различать ошибку в учете и ошибку в самом первичном документе.
Если поставщик правильно указал сумму 120 000 рублей, а бухгалтер перенес в программу 102 000 рублей, внутренней справкой можно обосновать исправительную запись.
Если неправильная сумма находится непосредственно в первичном документе, необходимо определить порядок исправления самого документа. Закон № 402-ФЗ и ФСБУ 27/2021 устанавливают требования к исправлениям документов бухгалтерского учета.
Следовательно, бухгалтерская справка может объяснять корректировку в учете, но не является универсальной заменой надлежащим образом исправленного первичного документа.
Что указать при исправлении ошибки прошлого периода
В справке по ошибке прошлых лет желательно отдельно зафиксировать:
- период, к которому относится ошибка;
- дату обнаружения;
- содержание неправильного отражения;
- правильную сумму;
- вывод о существенности;
- применяемый способ исправления;
- корректирующие записи.
Существенность организация определяет самостоятельно с учетом величины и характера соответствующей статьи отчетности.
Совет эксперта. Для ошибки прошлого периода фиксируйте в справке не только сумму, но и момент обнаружения и оценку существенности. Эти обстоятельства влияют на порядок исправления.
Бухгалтерская справка о стоимости товара: образец
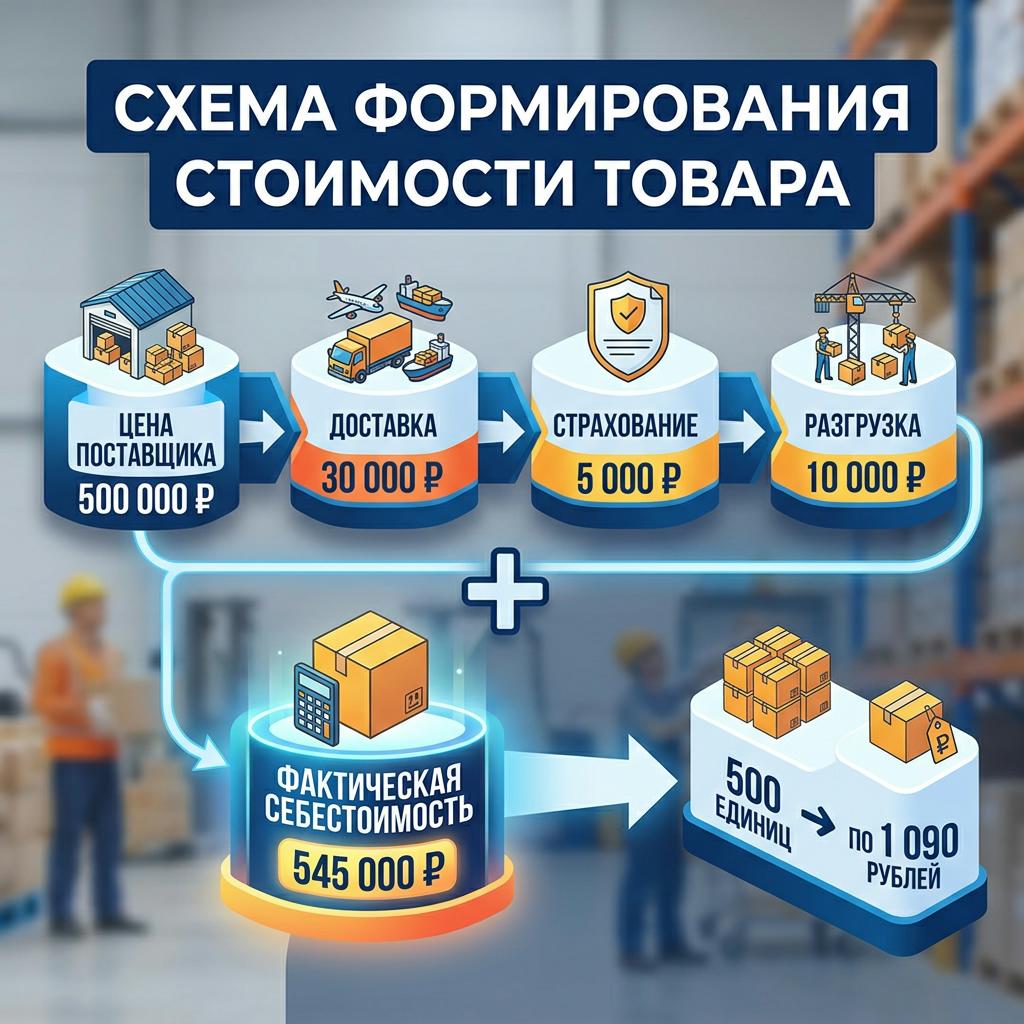
Второй практический сценарий — расчет фактической себестоимости партии товаров. По ФСБУ 5/2019 запасы при признании оцениваются по фактической себестоимости, включая связанные с приобретением затраты и расходы на приведение запасов в необходимое состояние и местоположение.
Например, ООО «Альфа» приобрело 500 единиц товара.
Стоимость партии без НДС — 500 000 рублей.
Дополнительные затраты:
доставка — 30 000 рублей;
страхование перевозки — 5 000 рублей;
погрузочно-разгрузочные работы — 10 000 рублей.
Общая фактическая себестоимость:
500 000 + 30 000 + 5 000 + 10 000 = 545 000 рублей.
Стоимость единицы:
545 000 / 500 = 1 090 рублей.
Образец справки о стоимости товара
ООО «Альфа»
БУХГАЛТЕРСКАЯ СПРАВКА № 24
от 20 августа 2026 года
О расчете фактической себестоимости товара
На основании документов поставщика и документов по дополнительным расходам произведен расчет фактической себестоимости партии товара «Товар А» в количестве 500 единиц.
| Вид затрат | Основание | Сумма |
| Стоимость товара | УПД № 318 от 15.08.2026 | 500 000 руб. |
| Доставка | Акт перевозчика № 91 | 30 000 руб. |
| Страхование перевозки | Документы страховщика | 5 000 руб. |
| Погрузочно-разгрузочные работы | Акт № 44 | 10 000 руб. |
| Итого | 545 000 руб. |
Фактическая себестоимость одной единицы:
545 000 / 500 = 1 090 рублей.
Фактическая себестоимость партии составляет 545 000 рублей, одной единицы — 1 090 рублей.
Данные расчета использовать при отражении стоимости товара в бухгалтерском учете.
Основание: УПД поставщика, акт перевозчика, документы страховщика, акт на погрузочно-разгрузочные работы.
Главный бухгалтер __________ /И.И. Иванова/
20.08.2026
Бухгалтерская справка здесь не подтверждает сам факт покупки. Она объединяет сведения из нескольких первичных документов и показывает внутренний расчет стоимости.
Как распределить дополнительные расходы между несколькими товарами
Одна доставка может относиться сразу к нескольким товарным позициям.
Допустим:
Товар А — 300 000 рублей;
Товар Б — 200 000 рублей;
доставка — 50 000 рублей.
Если выбран способ распределения доставки пропорционально закупочной стоимости, доля товара А составляет 60%, товара Б — 40%.
Тогда на товар А приходится:
50 000 × 60% = 30 000 рублей.
На товар Б:
50 000 × 40% = 20 000 рублей.
| Товар | Закупочная стоимость | Доставка | Итоговая стоимость |
| Товар А | 300 000 | 30 000 | 330 000 |
| Товар Б | 200 000 | 20 000 | 220 000 |
| Итого | 500 000 | 50 000 | 550 000 |
Такой расчет удобно прикладывать к регистрам бухгалтерского учета. Применяемый организацией способ распределения затрат должен быть экономически обоснован и последовательно использоваться в учете.
Кто составляет и подписывает бухгалтерскую справку
Обычно справку составляет бухгалтер, который ведет соответствующий участок или выполняет расчет.
Это может быть бухгалтер по расчетам с поставщикам, по учету ТМЦ, основных средств или главный бухгалтер.
Закон не устанавливает универсального требования, чтобы каждую бухгалтерскую справку обязательно подписывали одновременно директор и главный бухгалтер. Если справка является первичным документом, должны быть указаны должности лиц, ответственных за оформление соответствующего факта хозяйственной жизни, и их подписи либо данные, позволяющие идентифицировать этих лиц.
Внутренним порядком можно предусмотреть дополнительное согласование:
Составил: бухгалтер __________ /Ф.И.О./
Проверил: главный бухгалтер __________ /Ф.И.О./
Вторая подпись в таком случае выполняет функцию внутреннего контроля.
Можно ли разработать собственную форму
Да. Организация вправе использовать собственный шаблон бухгалтерской справки.
Для регулярной работы удобно предусмотреть поля:
причина → документы-основания → первоначальные данные → правильные данные → расчет → проводки → ответственное лицо.
Для справок по прошлым периодам можно добавить поле «Оценка существенности», а для расчета стоимости — отдельную таблицу распределения затрат.
Форма должна быть утверждена в принятом организацией порядке и содержать необходимые реквизиты, если справка используется как первичный документ.
Сколько хранить бухгалтерские справки
Если справка является первичным документом или обосновывает бухгалтерскую запись, ее хранят вместе с документами соответствующего участка учета. По Закону № 402-ФЗ первичные документы хранятся по правилам архивного дела, но не менее пяти лет после отчетного года. Для отдельных документов срок может быть больше.
Частые ошибки при составлении бухгалтерской справки
Не объяснена причина составления
Фразы «корректировка учета» или «техническая ошибка» не позволяют понять содержание операции. Лучше указать, какой документ или запись отражены неправильно.
Отсутствие расчета
Если сумма получена расчетным путем, его нужно показать. Формат «правильно — отражено — разница» позволяет быстро проверить корректировку.
Нет ссылок на документы-основания
Справка должна быть связана с актами, УПД, договорами, регистрами или другими исходными документами.
Справка заменяет документ контрагента
Внутренняя справка не подтверждает сама по себе поставку товара или оказание услуги внешним контрагентом.
Исправление ошибок прошлых лет одной проводкой
Для выбора способа нужно учитывать период, момент обнаружения и существенность ошибки.

Часто задаваемые вопросы
Единой обязательной унифицированной формы для коммерческих организаций нет. Компания может разработать собственный шаблон с учетом необходимых реквизитов.
Да, если исходный факт хозяйственной жизни подтвержден документами, а ошибка возникла при отражении данных в учете. В справке показывают ошибочную запись, правильный вариант, расчет и исправительную проводку.
Требования оформлять любое исправление документом именно с названием «Бухгалтерская справка» нет. Но бухгалтерская запись должна иметь документальное основание. Справка особенно полезна, если нужно объяснить расчет или причину корректировки.
Лица, ответственные за оформление соответствующей операции или расчета. Конкретный порядок организация определяет с учетом распределения полномочий и внутреннего контроля.
Да. Такой документ удобно использовать для расчета фактической себестоимости и распределения дополнительных расходов. Но он не заменяет первичные документы поставщиков и других контрагентов.
Главное о бухгалтерской справке
Справка нужна, чтобы запись в бухгалтерском учете была понятной и проверяемой.
При исправлении ошибки в ней желательно показать:
что отражено неправильно → какие данные правильные → как рассчитана разница → какую запись необходимо сделать.
В справке о стоимости товара логика другая:
какие затраты относятся к запасам → на основании каких документов → как они распределены → какая фактическая себестоимость получена.
Организация может разработать собственную форму. Важно сохранить необходимые реквизиты, связь с исходными документами и понятный расчет.