


Кто утверждает бухгалтерскую отчетность в НКО и как оформить решение
 01.09.2026
 Яппаров Булат

Подготовка и сдача годовой бухгалтерской отчетности – не финальный этап работы некоммерческой организации. Утверждение отчетов относится к вопросам корпоративного управления НКО. Эту процедуру проводит тот орган, которому полномочия даны законом № 7-ФЗ и уставом.
На практике здесь часто возникает путаница. Бухгалтер формирует баланс и отчет о целевом использовании средств, руководитель подписывает отчетность, после чего считается, что все необходимые действия выполнены. Но подписание, представление в ФНС и утверждение отчетности — разные процедуры.
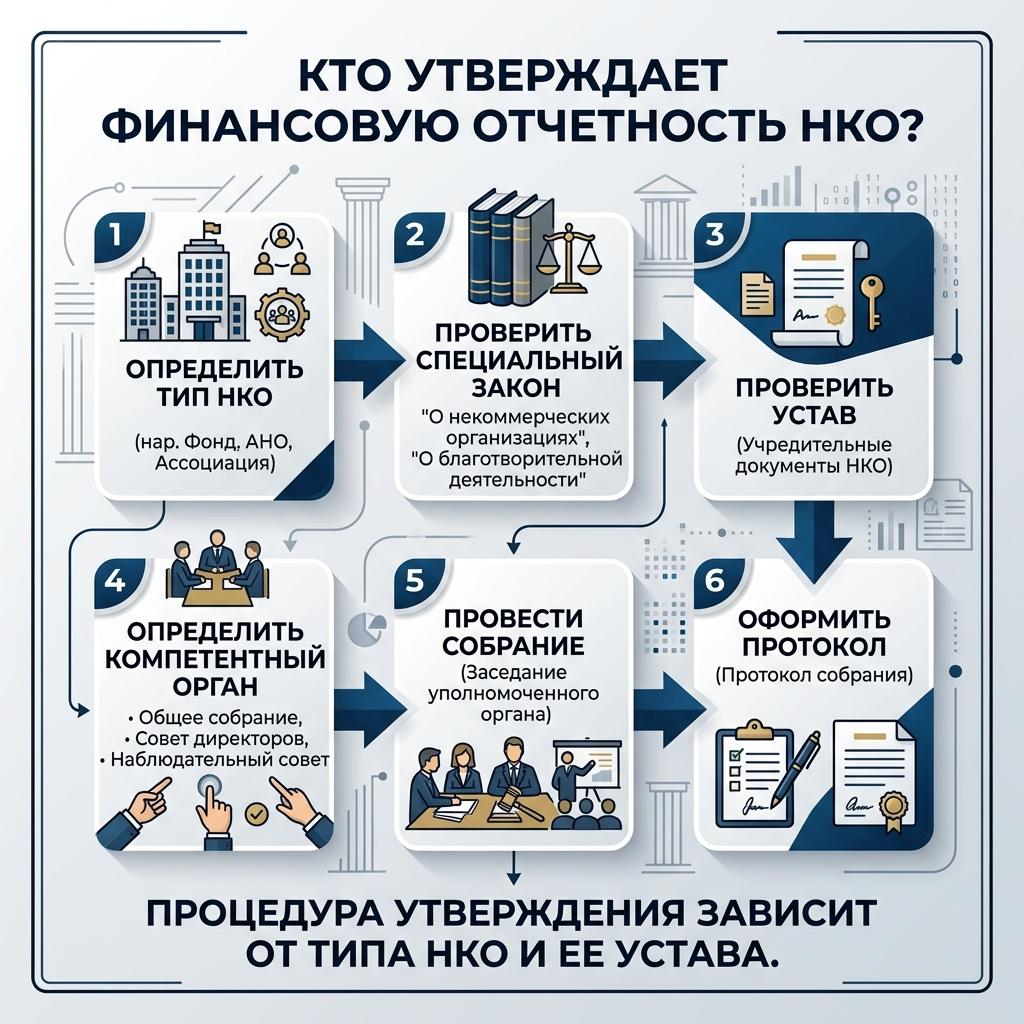
Единого алгоритма для всех НКО не существует. Поэтому перед подготовкой протокола нужно проанализировать Закон № 7-ФЗ, специальные нормы для конкретного вида НКО и действующий устав.
Подлежит ли утверждению бухгалтерская отчетность НКО
Для НКО, на которые распространяется статья 29 Закона № 7-ФЗ, утверждение годового отчета и бухгалтерской (финансовой) отчетности по общему правилу относится к исключительной компетенции высшего органа управления.
При этом закон допускает передачу этого вопроса в компетенцию иного коллегиального органа: это должно быть прямо предусмотрено уставом организации. Кроме того, для отдельных видов некоммерческих организаций действуют специальные нормы.
Поэтому на вопрос «нужно ли утверждать бухгалтерскую отчетность НКО» зависит не от названия организации. Необходимо определить ее организационно-правовую форму и проверить, какой орган вправе принять такое решение.
Подписание отчетности руководителем не заменяет процедуру утверждения: корпоративное решение принимает только тот орган, за которым эта компетенция закреплена законом и уставом.
Совет эксперта. Не начинайте с поиска готового варианта. Сначала откройте устав и найдите разделы «Органы управления», «Компетенция высшего органа» и «Порядок принятия решений». Именно они определяют, кто должен утверждать отчетность и как оформить решение.
Кто утверждает бухгалтерскую отчетность в НКО
По общему правилу это высший орган управления НКО либо иной коллегиальный орган, если передача полномочия предусмотрена законом и надлежащим образом закреплена в уставе.
В зависимости от формы НКО такой орган может называться:
- общим собранием членов;
- высшим коллегиальным органом управления;
- советом;
- наблюдательным советом;
- иным наименованием, предусмотренным уставом.
Название органа само по себе не определяет его полномочия. Нужно проверить, что именно устав относит к его компетенции.
Например, для фонда ГК РФ прямо относит утверждение годовых отчетов и годовой бухгалтерской отчетности к исключительной компетенции высшего коллегиального органа фонда.
Для АНО также принципиально важно смотреть устав и состав высшего коллегиального органа.
Может ли директор сам утвердить отчетность
Не следует смешивать три действия:
| Действие | Содержание |
| Составление отчетности | Формирование показателей по данным бухгалтерского учета |
| Подписание отчетности | Подписание уполномоченным лицом в установленном порядке |
| Утверждение отчетности | Принятие решения компетентным органом управления НКО |
Даже если руководитель подписывает бухгалтерскую отчетность, это не означает, что он автоматически вправе единолично ее утвердить.
Из чего состоит бухгалтерская отчетность некоммерческой организации
Перед утверждением орган управления должен понимать, какой именно комплект документов он рассматривает.
С отчетности за 2025 год применяется ФСБУ 4/2023 «Бухгалтерская (финансовая) отчетность». Годовая бухгалтерская отчетность НКО включает бухгалтерский баланс, отчет о целевом использовании средств и приложения к ним. Конкретный объем раскрытий зависит от деятельности организации и применяемого порядка составления отчетности.
В протоколе обычно достаточно формулировки:
«Утвердить годовую бухгалтерскую (финансовую) отчетность организации за 2025 год».
При необходимости формы можно перечислить или оформить отчетность приложением к протоколу.
Когда нужно утвердить бухгалтерскую отчетность НКО
У Закона № 7-ФЗ нет единого календарного срока утверждения бухгалтерской отчетности для всех видов НКО по аналогии с универсальной датой для каждой организации.
Срок и периодичность заседаний нужно определять по специальным нормам для конкретной организационно-правовой формы и уставу. Поэтому нельзя автоматически переносить на НКО сроки годового собрания ООО.
Отдельно существует срок представления обязательного экземпляра бухгалтерской отчетности в ФНС. Для организаций, обязанных представить отчетность в ГИР БО, годовую отчетность за 2025 год нужно было направить не позднее 31 марта 2026 года.
Дата представления отчетности в ФНС и дата внутреннего утверждения могут не совпадать. НКО может сначала представить сформированную отчетность, а затем утвердить ее в срок, предусмотренный уставом и применимым законом.
На утверждение лучше выносить окончательную редакцию: после утверждения исправления в саму утвержденную отчетность не вносят.
Как принимается решение об утверждении отчетности
Для НКО, к которым применяется статья 29 Закона № 7-ФЗ, общее собрание членов или заседание коллегиального высшего органа правомочно, если участвует более половины его членов.
По вопросам исключительной компетенции решение принимается единогласно либо квалифицированным большинством не менее двух третей голосов участвующих членов — в соответствии с законом и уставом. Устав может требовать больше голосов.
Перед заседанием нужно проверить:
- общее число членов компетентного органа;
- сколько человек участвует;
- имеется ли необходимый кворум;
- сколько голосов требуется для решения;
- правильно ли сформулирован вопрос повестки.
Можно ли утвердить отчетность заочным голосованием
Статья 29 Закона № 7-ФЗ допускает заочное голосование по ряду вопросов, но для утверждения годового отчета и бухгалтерской отчетности установлено исключение.
Если специальный федеральный закон для конкретной НКО не предусматривает иного, утвердить годовую бухгалтерскую отчетность исключительно заочным голосованием нельзя. Это важно учитывать после изменений статьи 29, вступивших в силу в 2026 году.
Как оформить утверждение бухгалтерской отчетности НКО
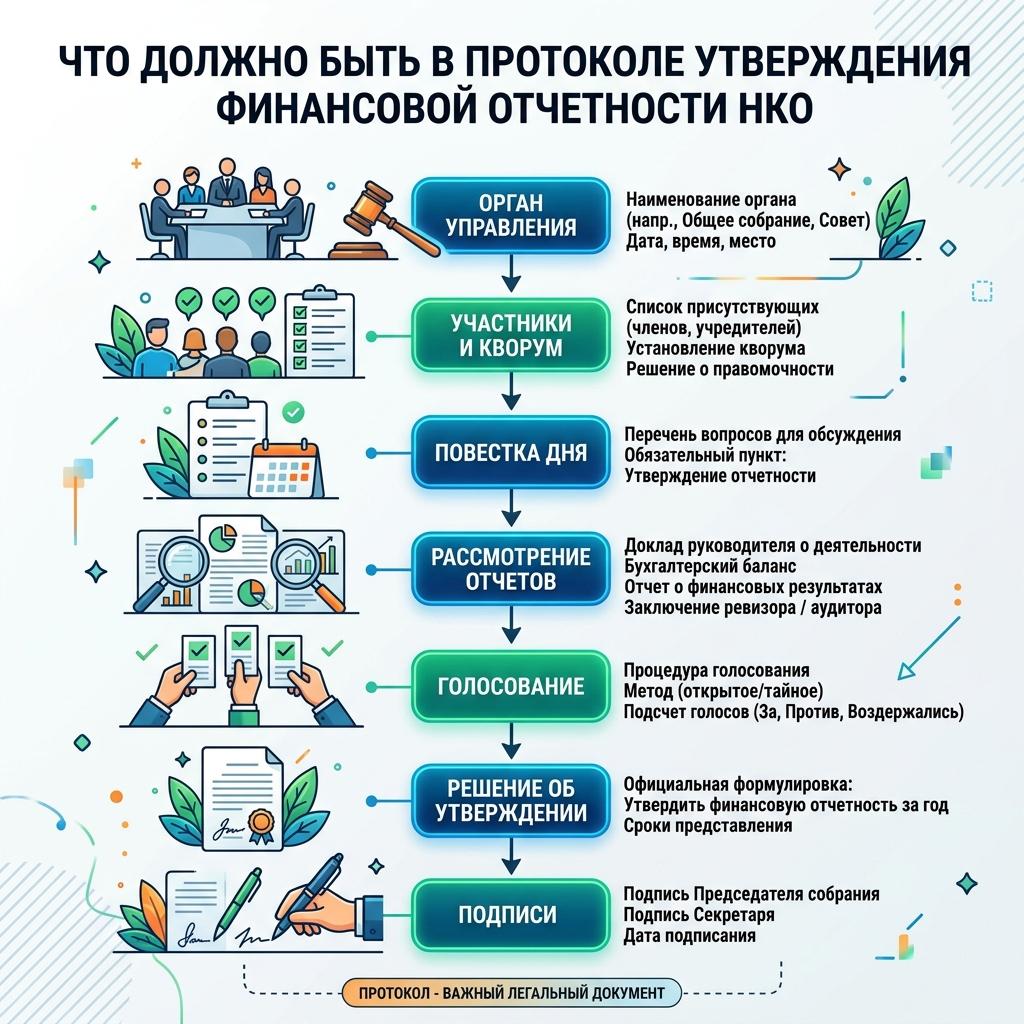
Если решение принимает коллегиальный орган на заседании, его результаты оформляют протоколом.
Документ должен позволять определить:
- какой орган проводил заседание;
- дату, время и место или способ участия;
- кто участвовал;
- было ли заседание правомочным;
- какие вопросы включены в повестку;
- как распределились голоса;
- какое решение принято;
- кто подписал протокол.
Для утверждения отчетности вопрос можно сформулировать так:
«Об утверждении годовой бухгалтерской (финансовой) отчетности АНО „Развитие“ за 2025 год».
Решение:
«Утвердить годовую бухгалтерскую (финансовую) отчетность АНО „Развитие“ за 2025 год».
Формулировки «принять отчет бухгалтера» или «одобрить финансовые результаты» лучше не использовать вместо прямого решения об утверждении бухгалтерской отчетности.
Образец протокола об утверждении бухгалтерской отчетности НКО
Универсальной обязательной формы протокола для всех НКО нет. Ниже — пример для условной АНО. Его необходимо адаптировать под реальное название органа, состав его членов и положения устава.
ПРОТОКОЛ № 1
заседания высшего коллегиального органа управления
АНО «Развитие»
г. Москва
25 апреля 2026 года
Дата заседания: 25 апреля 2026 года
Время начала: 11:00
Время окончания: 11:40
Место проведения: г. Москва
Присутствовали:
Иванов Иван Иванович
Петров Петр Петрович
Сидорова Анна Сергеевна
Общее число членов высшего коллегиального органа управления — 4.
В заседании участвуют 3 члена. Кворум имеется. Заседание правомочно принимать решения по вопросам повестки дня.
Повестка дня
- Об утверждении годового отчета АНО «Развитие» за 2025 год.
- Об утверждении годовой бухгалтерской (финансовой) отчетности АНО «Развитие» за 2025 год.
По второму вопросу
Рассмотрена годовая бухгалтерская (финансовая) отчетность АНО «Развитие» за 2025 год.
Результаты голосования:
«За» — 3 голоса.
«Против» — 0 голосов.
«Воздержались» — 0 голосов.
РЕШИЛИ:
Утвердить годовую бухгалтерскую (финансовую) отчетность АНО «Развитие» за 2025 год.
Председательствующий
____________ / И.И. Иванов /
Секретарь
____________ / А.С. Сидорова /
Это образец протокола об утверждении бухгалтерской отчетности НКО, а не универсальный бланк. Если по уставу компетентный орган называется советом, общим собранием членов или иначе, в протоколе нужно использовать именно это наименование.
Также необходимо адаптировать правила кворума и голосования под применимое законодательство и устав.
Особенности для разных видов НКО
Автономная некоммерческая организация
Для АНО нужно определить по уставу название и компетенцию высшего коллегиального органа. Если именно он утверждает годовую отчетность, решение фиксируют протоколом его заседания.
Нельзя механически называть этот документ «протоколом общего собрания учредителей», если такой орган в уставе АНО вообще не предусмотрен.
Фонд
У фонда утверждение годовых отчетов и годовой бухгалтерской отчетности относится к исключительной компетенции высшего коллегиального органа фонда.
Если в уставе этот орган называется советом фонда, именно совет рассматривает вопрос и оформляет решение в установленном порядке.
Ассоциация или союз
Для корпоративных НКО важную роль играет общее собрание членов. При этом нужно учитывать нормы ГК РФ, профильного законодательства и устава конкретной организации.
Перед подготовкой документа проверяют, кто входит в орган, сколько членов должны участвовать и каким количеством голосов принимается решение.
Совет эксперта. Бухгалтеру желательно получить действующую редакцию устава еще до закрытия года. Иначе можно правильно подготовить баланс, но составить протокол для органа, которого в структуре управления НКО нет или который не обладает нужной компетенцией.
Что проверить до заседания
На рассмотрение органа управления нужно передавать окончательный комплект: баланс, отчет о целевом использовании средств и необходимые приложения. Следует сверить их с данными учета, исправить обнаруженные ошибки и убедиться, что версия понятна участникам заседания.
Для НКО особенно важны целевое финансирование, гранты, пожертвования и остатки по незавершенным программам. При профессиональном ведении бухгалтерии для НКО годовое закрытие лучше организовать так, чтобы к заседанию были готовы окончательные формы и необходимые расшифровки.
Нужно ли прикладывать отчетность к протоколу
Общего требования всегда делать бухгалтерскую отчетность приложением к протоколу нет. Но это помогает зафиксировать утвержденную редакцию. В протоколе можно написать:
«Годовая бухгалтерская (финансовая) отчетность АНО „Развитие“ за 2025 год является приложением № 1 к настоящему протоколу».
Приложение не заменяет решения: в протоколе все равно нужно прямо указать, что отчетность утверждена.
Утверждение, сдача в ФНС и отчетность в Минюст — разные процедуры
Эти действия не следует объединять.
| Процедура | Что происходит |
| Составление | Формируются бухгалтерский баланс, отчет о целевом использовании средств и приложения |
| Подписание | Отчетность подписывает уполномоченное лицо |
| Представление в ФНС | Обязательный экземпляр направляется в налоговый орган, если организация обязана его представлять |
| Утверждение | Компетентный орган управления НКО принимает внутреннее решение |
| Отчетность в Минюст | Представляются сведения по отдельным правилам законодательства о НКО |
Квитанция ФНС о приеме отчетности не подтверждает ее корпоративное утверждение. Точно так же отчет в Минюст не заменяет бухгалтерскую отчетность.
Частые ошибки при утверждении бухгалтерской отчетности НКО
Подпись руководителя вместо решения органа
Подпись директора под комплектом форм — техническое действие для представления документов в ИФНС. Если закон и устав требуют корпоративного решения, одного автографа недостаточно.
Использование шаблона протокола без адаптации
Органы управления фонда, АНО и ассоциации различаются по составу и названию. Текст документа необходимо приводить в соответствие со структурой органов конкретного устава, а не просто менять реквизиты организации.
Голосование за промежуточную редакцию
Если бухгалтер после заседания меняет существенные показатели, возникает вопрос, какая отчетность фактически была утверждена. Поэтому решение лучше принимать по окончательному комплекту.
Отождествление годового отчета о деятельности и бухгалтерской отчетности
Закон № 7-ФЗ называет их отдельно. Если рассматриваются оба документа, лучше включить их в повестку двумя вопросами.
Нарушение процедуры голосования
Даже правильно составленный текст протокола не спасает решение, если заседание не было правомочным или не набрано необходимое число голосов.
Что проверить перед утверждением
| Что проверить | На что обратить внимание |
| Вид НКО | Какие специальные нормы применяются |
| Устав | Какой орган утверждает отчетность |
| Состав органа | Кто вправе участвовать |
| Кворум | Достаточно ли участвующих членов |
| Голоса | Собрано ли необходимое большинство |
| Отчетный год | Утверждается правильный период |
| Версия отчетности | Используется окончательный комплект |
| Формулировка | Прямо указано утверждение годовой бухгалтерской отчетности |
| Протокол | Зафиксированы голосование и принятое решение |
Часто задаваемые вопросы
Для НКО, на которые распространяется соответствующее правило Закона № 7-ФЗ, — да. Утверждение годового отчета и бухгалтерской отчетности относится к компетенции высшего органа управления, если в допустимом законом порядке оно не отнесено уставом к иному коллегиальному органу. Для отдельных видов НКО необходимо учитывать специальные нормы.
Это зависит от организационно-правовой формы и устава. Таким органом может быть общее собрание членов, высший коллегиальный орган или иной коллегиальный орган, которому предоставлено соответствующее полномочие.
Если решение принимается коллегиальным органом на заседании, оно оформляется протоколом. В нем фиксируют состав участников, правомочность заседания, вопрос повестки, результаты голосования и принятое решение.
По ФСБУ 4/2023 годовая бухгалтерская отчетность НКО включает бухгалтерский баланс, отчет о целевом использовании средств и приложения к ним. Конкретный набор раскрытий зависит от деятельности и применяемого порядка составления отчетности.
По общему правилу статьи 29 Закона № 7-ФЗ утверждение годового отчета и бухгалтерской отчетности относится к числу вопросов, которые нельзя решить исключительно заочным голосованием. Для конкретной НКО необходимо также проверить специальные федеральные законы.
Нет. Представление обязательного экземпляра в ФНС и внутреннее утверждение компетентным органом НКО — разные процедуры.
Главное об утверждении бухгалтерской отчетности НКО
Утверждение бухгалтерской отчетности НКО нельзя проводить только по универсальному шаблону. Сначала необходимо определить организационно-правовую форму организации, проверить специальное законодательство и действующий устав.
По общему правилу вопрос относится к компетенции высшего органа управления НКО. В предусмотренных законом случаях устав может передать его другому коллегиальному органу.
Если решение принимается на заседании коллегиального органа, его оформляют протоколом. В документе важно правильно указать наименование органа управления, состав участвующих членов, наличие кворума, результаты голосования и прямую формулировку об утверждении годовой бухгалтерской (финансовой) отчетности.
Составление отчетности, ее подписание, представление в ФНС, корпоративное утверждение и отчетность перед Минюстом — самостоятельные процессы. Если заранее включить их в единый годовой календарь НКО, риск пропустить обязательный этап или утвердить неправильную версию отчетности становится значительно ниже.


