


Пояснения к бухгалтерской отчетности НКО: что включить и как подготовить
 30.08.2026
 Яппаров Булат

Бухгалтерский баланс и отчет о целевом использовании средств показывают итоговые цифры, но не всегда объясняют, из чего они сложились. У некоммерческой организации это особенно заметно: в течение года НКО может получать гранты, пожертвования и целевые взносы, приобретать имущество за счет целевого финансирования, вести несколько проектов одновременно и осуществлять приносящую доход деятельность.
Чтобы пользователи отчетности могли правильно понять такие показатели, к бухгалтерской отчетности составляют пояснения. На практике документ часто называют «пояснительной запиской», хотя ФСБУ 4/2023 использует термин «пояснения».
Задача пояснений — не повторять цифры из отчетных форм, а раскрывать существенную информацию: что стоит за крупными суммами, почему изменились показатели и какие обстоятельства важны для оценки финансового положения организации.
Что такое пояснения к бухгалтерской отчетности НКО
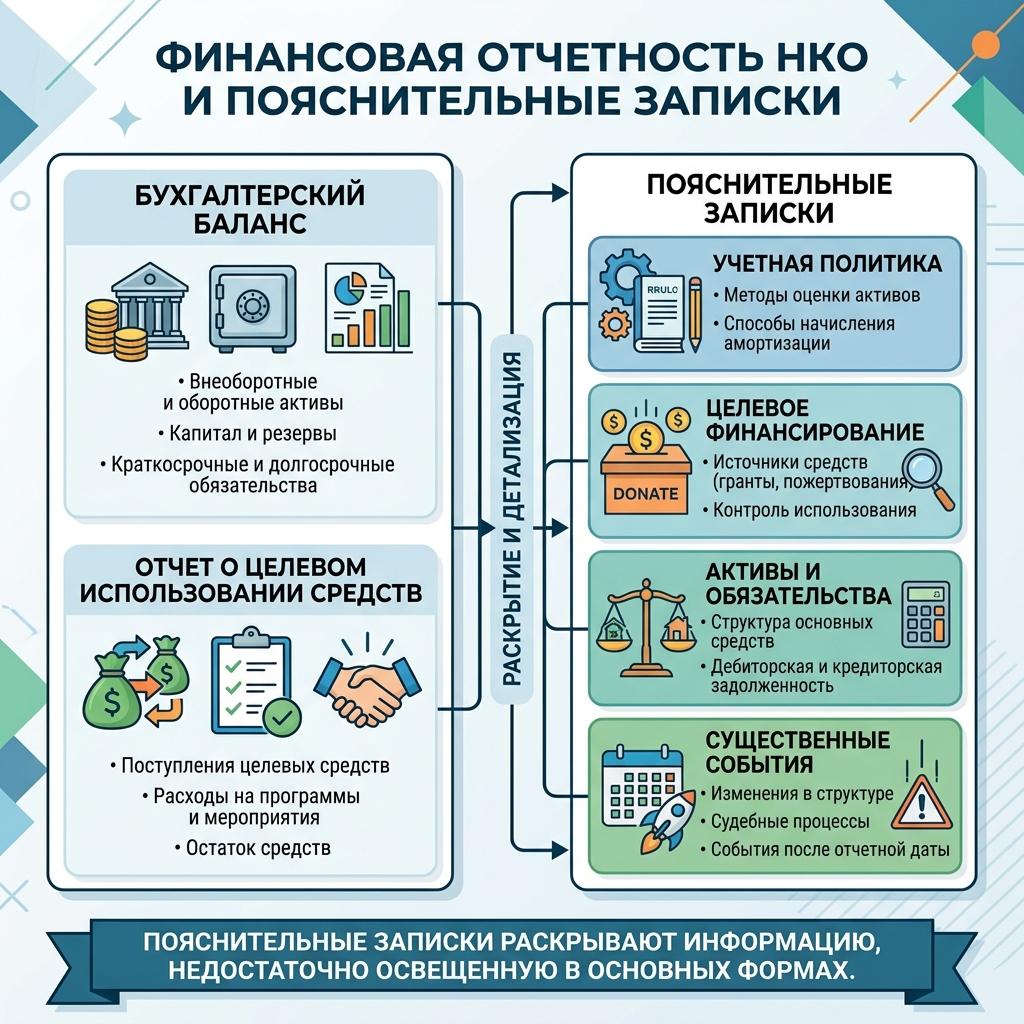
Пояснения входят в приложения к бухгалтерскому балансу и отчету о целевом использовании средств. В них раскрывается информация, необходимая пользователям для принятия экономических решений, если она не представлена непосредственно в основных формах.
Для НКО особенно важны сведения об учетной политике, целевом финансировании, грантах, существенных активах и обязательствах, ограничениях на использование средств и других значимых обстоятельствах.
Если бухгалтерская отчетность составлена по федеральным и отраслевым стандартам, это также указывается в пояснениях.
Пояснительная записка и пояснения — одно и то же?
В разговорной бухгалтерской практике эти названия часто используют как синонимы. Но для готового комплекта отчетности корректнее использовать термин из ФСБУ 4/2023 — «пояснения».
Например, документ можно назвать так:
«Пояснения к бухгалтерскому балансу и отчету о целевом использовании средств за 2025 год».
Фраза «пояснительная записка» понятна пользователям, но в самой отчетности лучше придерживаться терминологии стандарта.
Совет эксперта. Не начинайте подготовку с прошлогоднего файла. Сначала посмотрите на итоговый баланс и отчет о целевом использовании средств за текущий год и отметьте показатели, которые требуют расшифровки.
Обязательны ли пояснения для НКО
ФСБУ 4/2023 включает пояснения в состав приложений к бухгалтерскому балансу и отчету о целевом использовании средств.
При этом некоммерческая организация вправе не составлять отчет о финансовых результатах и (или) отчет о движении денежных средств. Если организация воспользовалась таким правом, информацию, которая подлежала раскрытию в этих формах, необходимо включить в пояснения.
То есть отказ от отдельного отчета не означает, что соответствующая существенная информация исчезает из бухгалтерской отчетности.
Содержание зависит от операций конкретной организации. Небольшой НКО без сложных активов и крупных проектов подойдет сравнительно компактное раскрытие. Организациям с несколькими грантами, существенным имуществом, задолженностью и доходной деятельностью обычно требуется более подробный документ.
Как оформить пояснения к бухгалтерскому балансу НКО
Единого обязательного текстового бланка именно для НКО нет. Пояснения можно составлять в текстовой, табличной или комбинированной форме.
Числовые расшифровки удобнее представлять таблицами, а описание деятельности, учетной политики, ограничений по использованию финансирования и существенных событий — текстом.
ФСБУ 4/2023 требует нумеровать каждое пояснение. Если показатель бухгалтерского баланса, отчета о целевом использовании средств или другой отчетной формы имеет дополнительное раскрытие, рядом с ним указывается номер соответствующего пояснения.
Последовательность информации в пояснениях в общем случае должна соответствовать последовательности показателей отчетных форм. Такой подход делает документ понятнее: пользователь видит показатель и сразу понимает, где найти его расшифровку.
Что включить в пояснения к бухгалтерской отчетности НКО
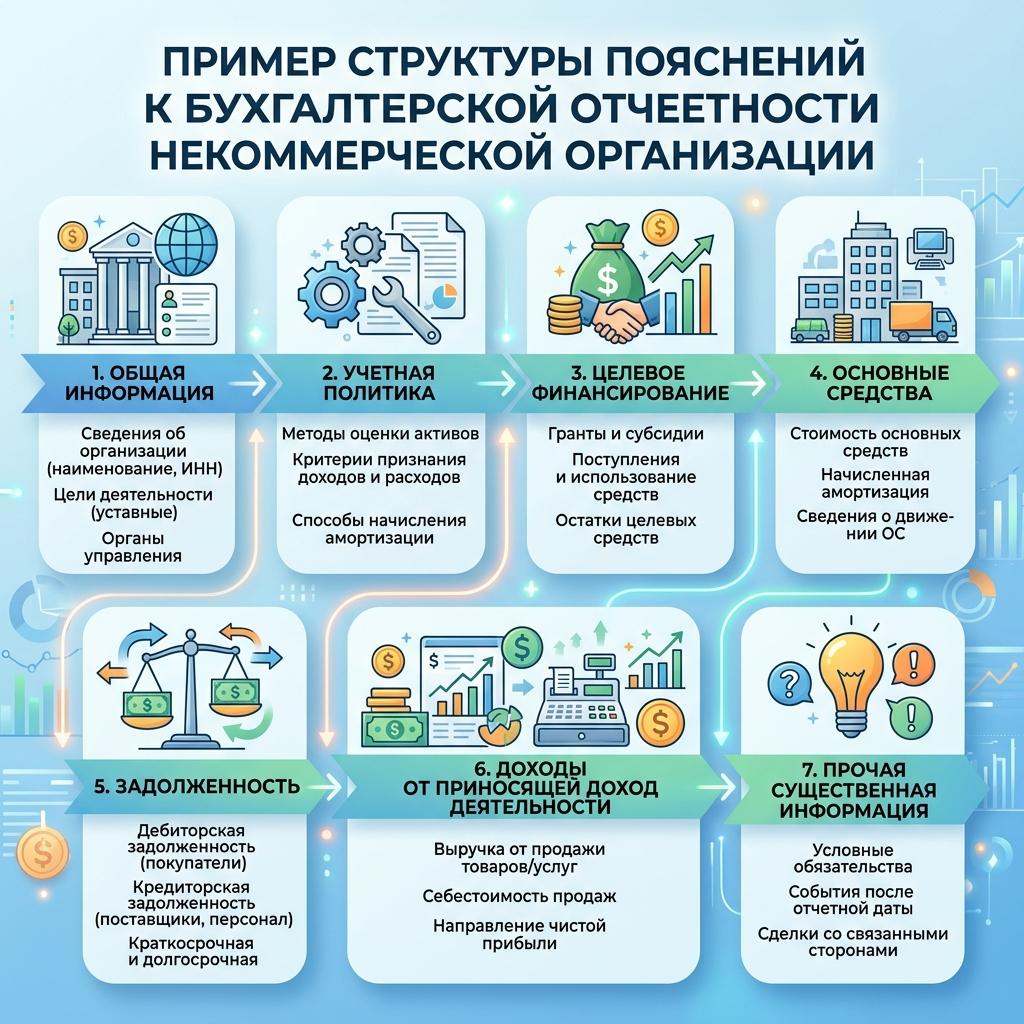
Универсального набора разделов, одинакового для всех организаций, нет. Но для большинства НКО практичная структура выглядит следующим образом.
1. Общие сведения об организации
Кратко указывают наименование и основные виды деятельности, а также информацию, которая помогает понять специфику НКО.
Например:
«Автономная некоммерческая организация „Развитие“ реализует образовательные и социальные проекты. Основными источниками финансирования являются гранты, пожертвования и иные целевые поступления».
Не нужно переписывать весь устав, историю создания НКО и подробно раскрывать каждое мероприятие. В пояснения включают сведения, имеющие значение для понимания отчетности.
2. Учетная политика
В пояснениях раскрывается информация об учетной политике в соответствии с ПБУ 1/2008.
Это не означает, что к отчетности нужно прикладывать полный приказ о ней. Раскрывают только существенные способы учета и их изменения, которые помогают понять показатели отчетных форм.
Например, НКО может указать принятый способ начисления амортизации, особенности учета отдельных активов, подход к аналитическому учету целевого финансирования и существенные изменения учетной политики по сравнению с предыдущим годом.
3. Целевое финансирование, гранты и пожертвования
Для многих некоммерческих организаций это один из главных разделов.
Итоговая сумма в отчете о целевом использовании средств не всегда позволяет понять, за счет каких источников профинансирована деятельность и почему на конец года остался значительный остаток.
В пояснениях можно привести расшифровку:
| Источник финансирования | Получено | Использовано | Остаток |
| Грант на проект № 1 | 1 500 000 ₽ | 1 200 000 ₽ | 300 000 ₽ |
| Пожертвования | 700 000 ₽ | 650 000 ₽ | 50 000 ₽ |
| Иные целевые поступления | 400 000 ₽ | 350 000 ₽ | 50 000 ₽ |
| Итого | 2 600 000 ₽ | 2 200 000 ₽ | 400 000 ₽ |
Это пример структуры, а не установленная форма.
Если крупный грант рассчитан на несколько отчетных периодов или средства можно расходовать только по утвержденной смете, такое ограничение полезно раскрыть отдельно.
Например:
«На 31 декабря 2025 года в составе остатка целевого финансирования отражено 300 тыс. рублей по гранту на реализацию проекта. Средства используются исключительно по утвержденной смете. Срок завершения проекта — 30 июня 2026 года».
Совет эксперта. Расшифровку грантов невозможно качественно восстановить в последний день перед сдачей отчетности, если в течение года все поступления и расходы учитывались одной общей суммой. Аналитику по крупным проектам лучше вести с момента получения финансирования.
Пояснения по основным средствам и другому имуществу
Если имущество существенно влияет на баланс, в пояснениях раскрывают его состав и движение. То есть показывают стоимость на начало и конец года, поступление, выбытие и амортизацию.
Дополнительно стоит указать, какое имущество приобретено за счет целевого финансирования и существуют ли существенные ограничения на его использование. Небольшие покупки отдельно расшифровывать не нужно – ориентиром служит принцип существенности.
Пояснения по задолженности
Если дебиторская или кредиторская задолженность занимает заметное место в балансе, раскройте ее состав.
Например, отдельно раскрывают расчеты с поставщиками, задолженность по оплате труда, налоги и взносы, авансы и существенную дебиторскую задолженность.
Особого внимания требуют крупные, просроченные или необычные суммы, а также показатели, которые заметно изменились за год. Причину существенного роста желательно объяснить.
Как показать приносящую доход деятельность
Если НКО ведет такую деятельность и ее показатели существенны, их следует отделять от целевого финансирования.
В пояснениях можно раскрыть основные виды такой деятельности, существенные доходы и расходы, финансовый результат и другую необходимую информацию.
Пожертвование, грант и выручка имеют разную экономическую природу, поэтому аналитический учет должен позволять разделить эти поступления.
Если у организации много грантов, проектов и хозяйственных операций, бухгалтерия для НКО должна быть выстроена так, чтобы основные расшифровки формировались из учетных данных, а не восстанавливались вручную перед годовой отчетностью.
Пояснения к бухгалтерской отчетности НКО: образец
Ниже приведен сокращенный образец пояснений к бухгалтерской отчетности НКО. Его нужно адаптировать под фактические операции и показатели организации.
Пояснения к бухгалтерскому балансу и отчету о целевом использовании средств за 2025 год
АНО «Развитие»
Пояснение 1. Общая информация
АНО «Развитие» осуществляет деятельность в сфере реализации социальных и образовательных проектов. Основными источниками финансирования в 2025 году являлись гранты, благотворительные пожертвования и иные целевые поступления.
Бухгалтерская отчетность организации составлена в соответствии с применимыми федеральными стандартами бухгалтерского учета.
Пояснение 2. Учетная политика
Бухгалтерский учет ведется в соответствии с утвержденной учетной политикой организации. Аналитический учет целевого финансирования организован по источникам поступления средств и отдельным проектам.
Существенных изменений учетной политики, влияющих на сопоставимость показателей с предыдущим отчетным периодом, не производилось.
Пояснение 3. Целевое финансирование
В течение 2025 года организация получила 2 600 000 рублей целевых средств. На реализацию уставных программ использовано 2 200 000 рублей.
Остаток целевого финансирования на 31 декабря 2025 года составил 400 000 рублей. Из этой суммы 300 000 рублей относятся к гранту, срок реализации которого заканчивается в первом полугодии 2026 года.
Пояснение 4. Основные средства
Балансовая стоимость основных средств на 31 декабря 2025 года составила 2 450 000 рублей. В течение года приобретено оборудование для реализации уставных проектов.
Пояснение 5. Задолженность
На отчетную дату отражена кредиторская задолженность перед поставщиками и подрядчиками. Существенная часть задолженности относится к расходам по проектам, произведенным в конце отчетного периода.
Просроченной существенной задолженности на отчетную дату организация не имеет.
Пояснение 6. Приносящая доход деятельность
В отчетном году организация осуществляла приносящую доход деятельность в рамках целей, предусмотренных учредительными документами. Полученные средства используются для осуществления уставной деятельности и не распределяются между учредителями.
Пояснение 7. Иная существенная информация
На дату составления отчетности организация не выявила иных обстоятельств, требующих отдельного существенного раскрытия.
Этот образец пояснений к бухгалтерскому балансу НКО нужно адаптировать. Ненужные разделы исключают, а при наличии крупных грантов, событий после отчетной даты, условных обязательств или иных существенных обстоятельств добавляют необходимые раскрытия.
Как связать пояснения с бухгалтерским балансом
Каждое пояснение должно иметь номер. У показателя отчетной формы, который раскрывается дополнительно, указывают номер соответствующего пояснения. Например, строку «Целевое финансирование» можно связать с пояснением № 3, а «Основные средства» — с пояснением № 4.
Так пользователь быстро находит расшифровку нужного показателя.
Нужно ли использовать образец из ФСБУ 4/2023
В приложении № 8 к ФСБУ 4/2023 приведен образец пояснений к бухгалтерскому балансу и отчету о финансовых результатах. Он включает разделы по учетной политике, основным средствам, запасам, финансовым вложениям, задолженности и другим показателям.
Для НКО этот образец служит ориентиром, а не отдельным обязательным бланком. Организация учитывает собственный комплект отчетности и специфику целевого финансирования; механически заполнять все таблицы приложения не требуется.
Частые ошибки при подготовке пояснений
Копируют прошлогодний документ
Если в текущем году появился крупный грант, новое имущество или значительная задолженность, прошлогодние пояснения уже не отражают реальную картину.
Повторяют цифры без расшифровки
Фраза «целевое финансирование составляет 3 млн рублей» не дает больше информации, чем сам баланс. Полезнее показать источники, использование и причины остатка.
Перегружают документ описанием деятельности
Пояснения — не отчет о мероприятиях НКО. В них раскрывают только информацию, существенную для понимания бухгалтерской отчетности.
Забывают информацию из отчетов, которые решили не составлять
Если НКО не составляет отчет о финансовых результатах и (или) отчет о движении денежных средств, подлежащую раскрытию в них информацию необходимо перенести в пояснения.
Не связывают пояснения с показателями форм
При большом объеме документа без нумерации и ссылок пользователю трудно понять, какая расшифровка относится к конкретной строке отчетности.
Что проверить перед сдачей
Перед формированием окончательного комплекта полезно проверить:
| Что проверить | На что обратить внимание |
| Состав отчетности | Какие формы составляет НКО |
| Целевое финансирование | Раскрыты крупные гранты и остатки |
| Учетная политика | Показаны существенные способы и изменения |
| Активы | Расшифрованы значимые показатели |
| Задолженность | Объяснены существенные суммы |
| Доходная деятельность | Отделена от целевых поступлений |
| Другие раскрытия | Учтены существенные события и обстоятельства |
| Связь с формами | Каждое пояснение пронумеровано |
| Итоговые цифры | Совпадают с окончательной отчетностью |
Совет эксперта. При финальной проверке задайте к каждому разделу вопрос: «Что пользователь узнает отсюда, чего нельзя понять из одной отчетной формы?» Если раздел только повторяет цифру, его нужно переработать.
Часто задаваемые вопросы
В ФСБУ используется термин «пояснения». Они входят в приложения к бухгалтерскому балансу и отчету о целевом использовании средств. Конкретный объем раскрытий зависит от требований стандартов и существенности информации.
Отдельной обязательной формы именно для НКО нет. Организация формирует пояснения с учетом своей деятельности и показателей отчетности. ФСБУ 4/2023 содержит образец пояснений, который можно использовать как ориентир.
На практике это учетная политика, целевое финансирование, гранты и пожертвования, основные средства, задолженность, доходная деятельность и другие существенные показатели.
Нет. Отдельное раскрытие особенно важно, если грант существенен, связан с крупным остатком средств, ограничениями на использование или заметно влияет на показатели отчетности.
Пояснения могут содержать текстовую и табличную информацию. Обычно удобнее сочетать оба формата: описания давать текстом, а финансовые расшифровки — таблицами.
Главное о пояснениях к бухгалтерской отчетности НКО
Пояснения к бухгалтерской отчетности НКО помогают раскрыть информацию, которой недостаточно в бухгалтерском балансе и отчете о целевом использовании средств.
В них отражают основные виды деятельности, существенные положения учетной политики, целевое финансирование, активы, обязательства и другую информацию, необходимую пользователям отчетности.
Термин «пояснительная записка» по-прежнему встречается в практике и поисковых запросах, но в официальном комплекте корректнее использовать название «пояснения».
Готовый образец полезен как основа, но не должен превращаться в формальный шаблон. Содержание документа определяется реальными показателями конкретной НКО. Хорошие пояснения не дублируют баланс, а объясняют, из чего сформированы существенные суммы, почему они изменились и какие обстоятельства нужно учитывать при оценке отчетности.


