


Бухгалтерский и налоговый учёт: в чём разница и как они связаны
 20.08.2026
 Яппаров Булат

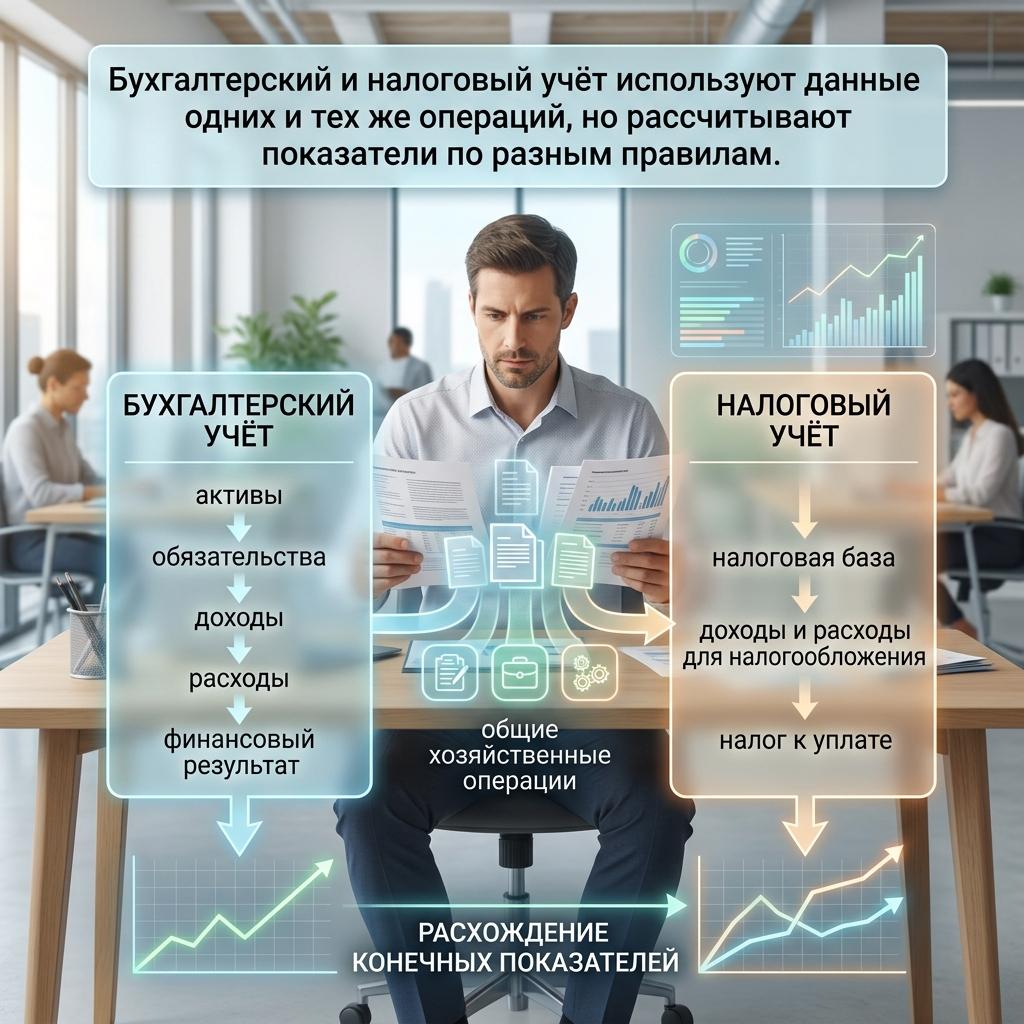
На практике бухгалтерский и налоговый учёт часто воспринимают как одну систему: организация отражает хозяйственные операции в программе, формирует проводки. Рассчитывает прибыль и налоги на основании одних и тех же данных. Но это слишком упрощенная картина.
Задача бухгалтерского учёта — показать объективное финансовое положение компании: состав активов, объём обязательств и финансовый результат. Налоговый учёт нужен для расчёта налоговой базы по правилам Налогового кодекса РФ.
Поэтому бухгалтерская прибыль почти никогда не совпадает с налогооблагаемой базой. Один и тот же расход может признаваться в разные периоды, оцениваться по разным правилам или для целей налогообложения только при выполнении дополнительных условий.
В статье разберём причины расхождений между двумя видами учёта, отличия в признании доходов, расходов, амортизации и резервов. Также рассмотрим постоянные и временные разницы и типичные ошибки, из-за которых данные бухучёта перестают сходиться с показателями налоговой декларации.
Если компании требуется выстроить обе системы так, чтобы данные учёта, налоговые расчёты и отчётность не противоречили друг другу, эту работу можно организовать в рамках профессионального ведения бухгалтерского учёта.
Что такое бухгалтерский и налоговый учёт
Бухгалтерский и налоговый учёт строятся на одних и тех же первичных документах, но служат разным целям.
Бухгалтерский учёт систематизирует данные об активах, обязательствах, капитале доходах и расходах компании. Основываясь на них определяют финансовый результат и составляют бухгалтерскую отчётность.
Налоговый учёт нужен для расчёта налоговой базы. Согласно статье 313 НК РФ, это система обобщения информации на основе первичных документов. Организация самостоятельно формирует систему налогового учёта и закрепляет применяемые правила в учётной политике для целей налогообложения.
Поэтому отождествлять эти системы нельзя. В части операций данные могут совпадать. Но если закон требует признавать доходы и расходы по-разному, организация обязана учитывать эти различия.
| Критерий | Бухгалтерский учёт | Налоговый учёт |
| Основная цель | Показать финансовое положение и результат деятельности | Рассчитать налоговую базу и налоговые обязательства |
| Основные правила | Закон о бухгалтерском учёте и федеральные стандарты бухгалтерского учёта | Налоговый кодекс РФ |
| Основа данных | Первичные документы и бухгалтерские регистры | Первичные документы и регистры налогового учёта |
| Итоговый показатель | Бухгалтерская прибыль или убыток | Налоговая база по соответствующему налогу |
| Учётная политика | Для целей бухгалтерского учёта | Для целей налогообложения |
Можно ли вести налоговый учёт на основе бухгалтерского
Да. На практике бухгалтерские регистры часто становятся основой для налогового учёта — их просто дополняют нужными показателями.
Если правила бухгалтерского и налогового учёта по конкретной операции совпадают, создавать отдельный регистр только ради дублирования данных нет смысла. Но когда способы признания доходов, расходов или стоимости активов различаются, требуется отдельная налоговая аналитика.
Например, расход может быть полностью признан в бухгалтерском учёте, но для расчёта налога на прибыль не учитываться либо приниматься по другим правилам. В этом случае бухгалтерская проводка остаётся правильной, но для налогового расчёта потребуется отдельная корректировка.
Именно такие ситуации создают разницу между бухгалтерской прибылью и налоговой базой.
При выборе способов налогового учёта важно оценивать не только текущую сумму налога, но и последствия выбранной модели. Для этого может потребоваться отдельный анализ и оптимизация налогообложения, основанные на реальной структуре операций компании.
В чём разница между бухгалтерским и налоговым учётом
На практике различия становятся заметны не при вводе первичного документа, а в момент, когда бухгалтер определяет, когда и в какой сумме операция должна повлиять на финансовый результат и налоговую базу.
Для налога на прибыль налоговый учёт ведётся по правилам главы 25 НК РФ. Именно здесь чаще всего возникают расхождения с бухгалтерским учётом. Одна и та же операция может признаваться в разные периоды или оцениваться по разным правилам.
| Что сравниваем | Бухгалтерский учёт | Налоговый учёт |
| Цель | Сформировать достоверную информацию о финансовом положении и результате деятельности | Определить налоговую базу и сумму налога |
| Доходы | Признаются по правилам бухгалтерских стандартов | Признаются по правилам НК РФ |
| Расходы | Отражаются при выполнении условий признания в бухучёте | Уменьшают налоговую базу только при соблюдении требований налогового законодательства |
| Амортизация | Рассчитывается по правилам бухгалтерского учёта | Рассчитывается по правилам НК РФ |
| Резервы | Создаются в случаях и порядке, предусмотренных правилами бухучёта | Учитываются только те резервы, которые разрешены налоговым законодательством, и по установленным им правилам |
| Итог | Бухгалтерская прибыль или убыток | Налоговая база |
| Регистры | Бухгалтерские регистры | Регистры налогового учёта либо дополненные данные бухучёта |
Разница часто возникает во времени
Организация может признать расход в бухгалтерском учёте в одном периоде, а для налога на прибыль учесть его позднее. Возможна и обратная ситуация.
Например, бухгалтерская и налоговая амортизация одного объекта могут отличаться из-за разных правил определения срока полезного использования, первоначальной стоимости или способа признания затрат.
В результате общая сумма расхода способна в перспективе совпасть, но в конкретном месяце или году бухгалтерская и налоговая прибыль будут разными.
Некоторые расходы влияют только на бухгалтерский результат
Бывает и другая ситуация: расход экономически относится к деятельности организации и отражается в бухгалтерском учёте, но для целей налога на прибыль не уменьшает налоговую базу полностью или частично.
Поэтому нельзя проверять налог на прибыль простой формулой:
бухгалтерская прибыль × ставка налога = налог к уплате.
Такой расчёт совпадёт только тогда, когда между бухгалтерским и налоговым учётом нет значимых различий.
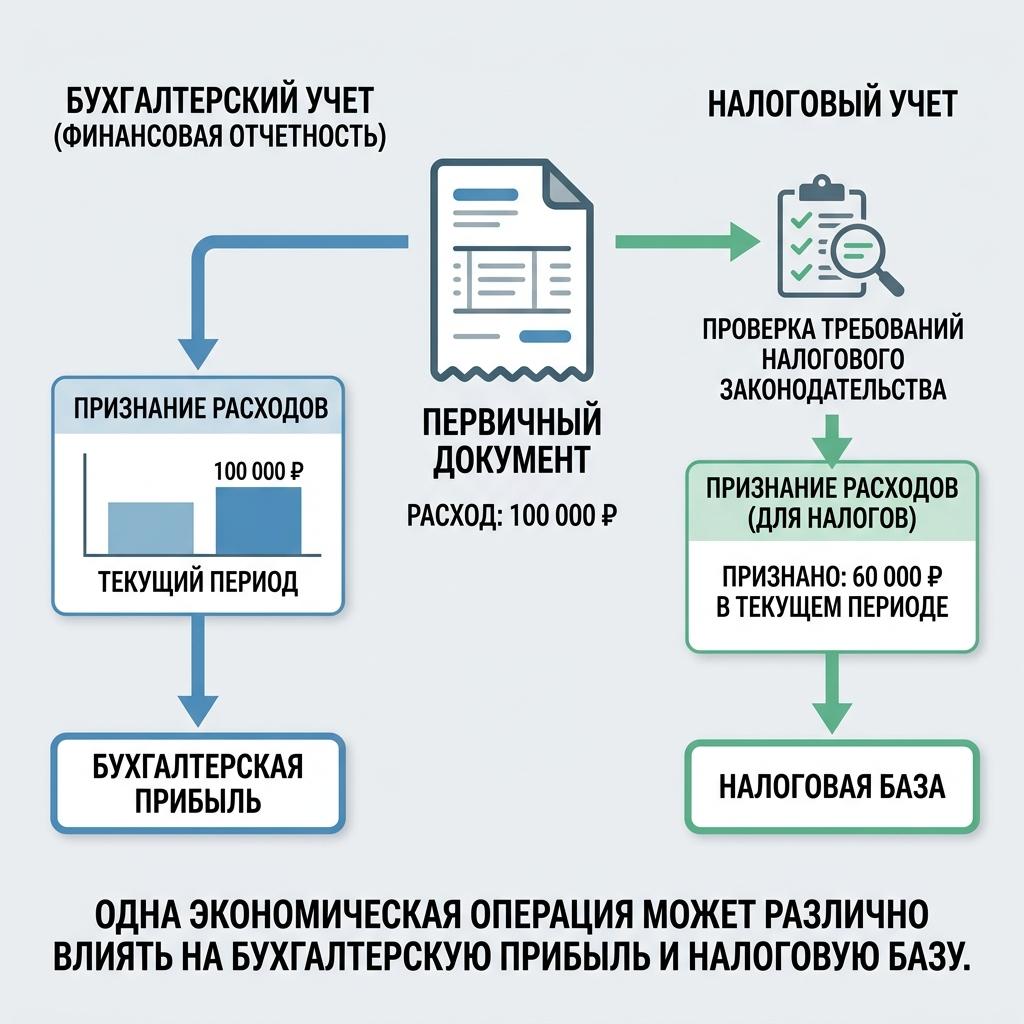
Совет эксперта: если бухгалтерская прибыль не совпадает с налоговой базой, само по себе это не говорит об ошибке. Сначала нужно определить операции, по которым правила бухгалтерского и налогового учёта различаются. И только затем проверять корректность расчёта налога.
Почему бухгалтерская и налоговая прибыль отличаются
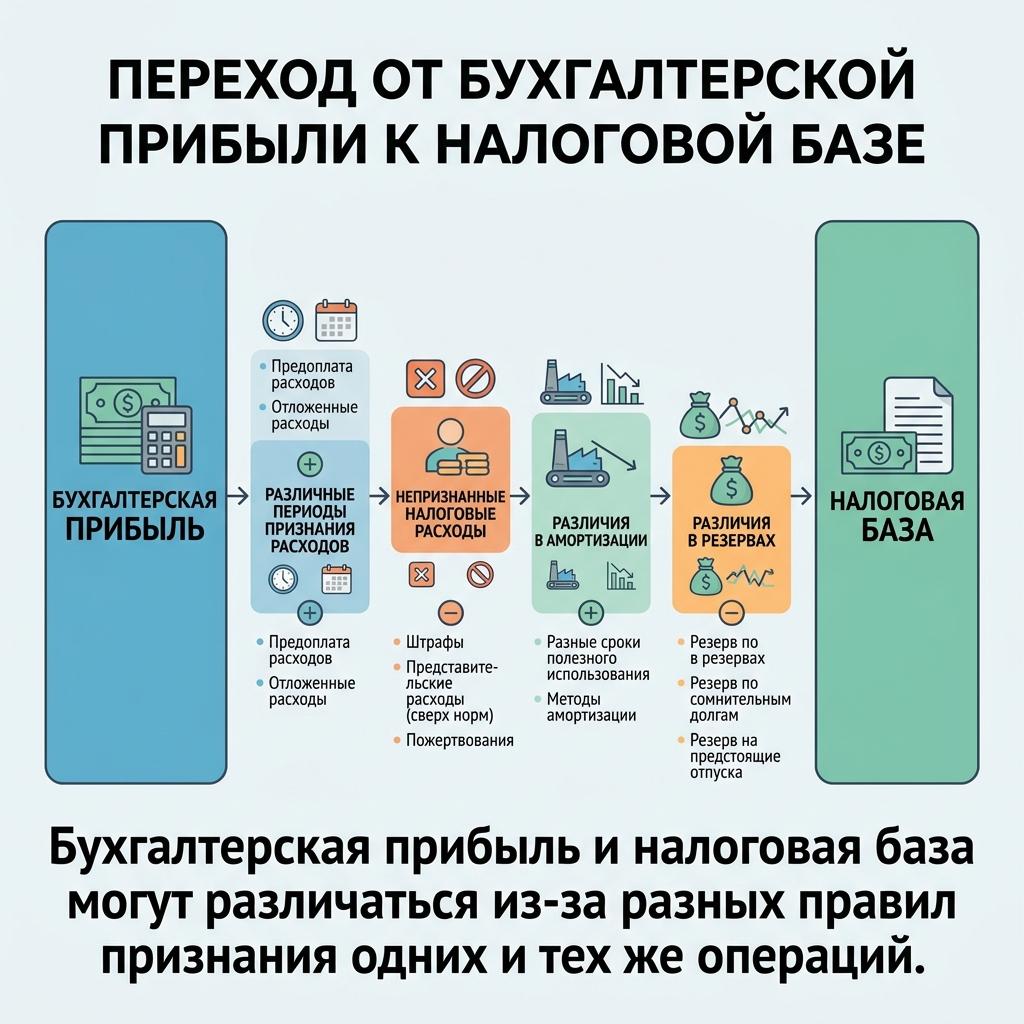
Бухгалтерская прибыль и налоговая база по налогу на прибыль рассчитываются по разным правилам. Поэтому их расхождение само по себе не является ошибкой.
Основная причина — разный порядок признания доходов и расходов. В бухгалтерском учёте операция отражается по требованиям бухгалтерских стандартов, а для налогообложения — по правилам главы 25 НК РФ.
Например, организация может признать определённый расход в бухгалтерском учёте полностью, но для налога на прибыль учесть его позднее, в ограниченной сумме или не учитывать вовсе.
Разные периоды признания
Один и тот же расход способен уменьшить бухгалтерскую прибыль в текущем периоде, а налоговую базу — в следующем. В результате возникает разница, которая со временем может исчезнуть.
Такая ситуация встречается при учёте отдельных активов, амортизации, резервов и других операций, для которых бухгалтерские и налоговые правила устанавливают разные сроки признания.
Расход учитывается в бухучёте, но не уменьшает налог
Не каждый расход, отражённый в бухгалтерской базе, автоматически признаётся для налога на прибыль.
Для налогового учёта затраты должны соответствовать требованиям НК РФ. В частности, важны их экономическая обоснованность, связь с предпринимательской деятельностью и документальное подтверждение.
Если расход отражён в бухгалтерском учёте, но не соответствует требованиям налогового законодательства, бухгалтерская прибыль уменьшится, а налоговая база — нет.
Различаются способы расчёта
Расхождения возникают и тогда, когда обе системы признают одну операцию расходом, но рассчитывают её по-разному. Типичный пример — амортизация.
Первоначальная стоимость объекта, срок и порядок признания расходов в бухгалтерском и налоговом учёте могут различаться. Поэтому ежемесячная сумма амортизации также способна не совпадать.
Чем больше у компании основных средств, резервов и нестандартных расходов, тем важнее регулярно сверять две системы. В рамках налогового сопровождения специалисты могут проверить расчёт налоговой базы, декларации и операции, влияющие на налоговые обязательства.
В бухгалтерском учёте такие расхождения дополнительно оцениваются с точки зрения постоянных и временных разниц. Именно они позволяют объяснить, почему финансовый результат и текущий налог на прибыль не совпадают напрямую.
Постоянные и временные разницы: что это значит на практике
Когда бухгалтерская прибыль не совпадает с налоговой базой, важно понять причину расхождения. Для этого в учёте расчётов по налогу на прибыль используют понятия постоянных и временных разниц.
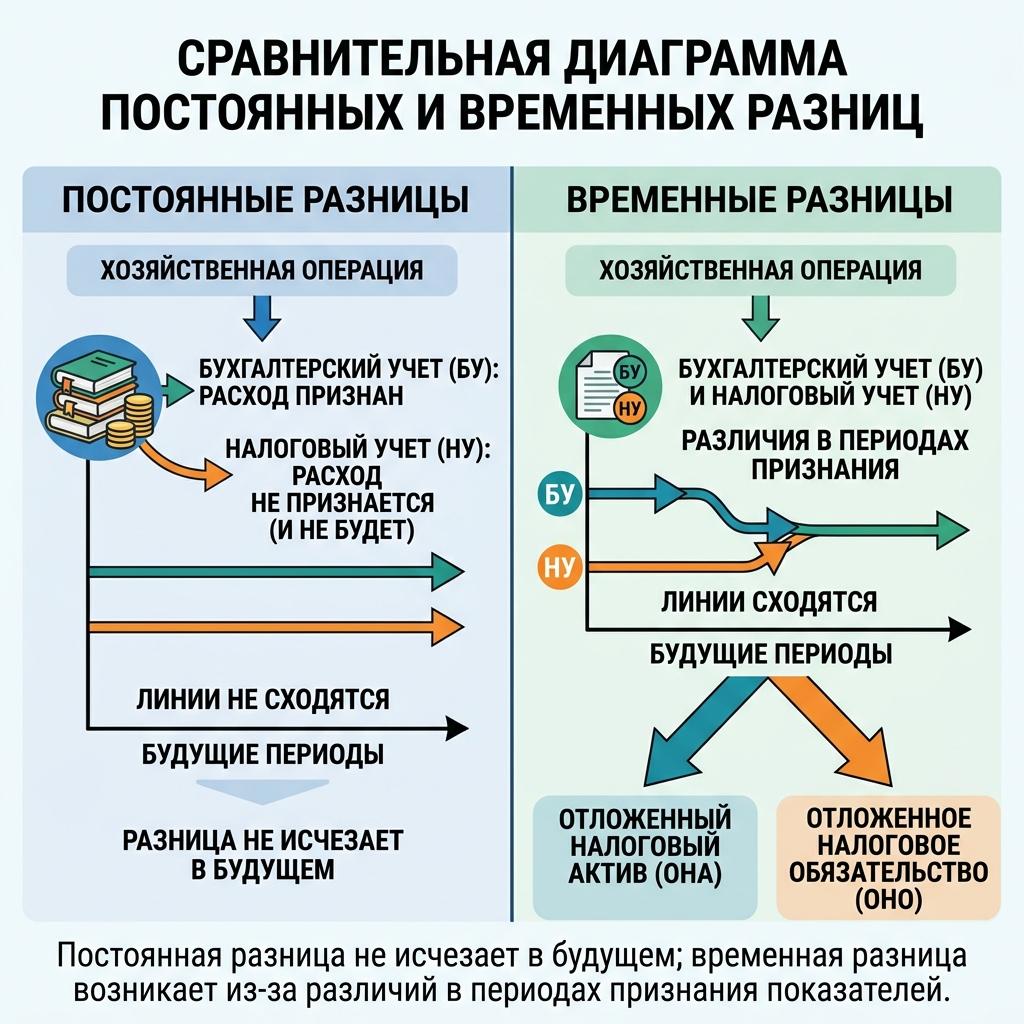
Постоянные разницы
Постоянная разница возникает, когда доход или расход влияет на бухгалтерскую прибыль, но не будет учтён при определении налоговой базы ни в текущем, ни в последующих периодах, либо возникает обратная ситуация.
Простой пример — расход отражён в бухгалтерском учёте, но налоговое законодательство не позволяет уменьшить на него налоговую базу. В бухгалтерской прибыли он останется расходом, однако при расчёте налога на прибыль соответствующего уменьшения не произойдёт.
Такая разница в будущем не исчезнет.
Временные разницы
Временная разница означает, что операция признаётся и в бухгалтерском, и в налоговом учёте, но её влияние приходится на разные периоды.
Например, стоимость одного объекта основных средств может списываться через амортизацию с разной скоростью. В определённый момент остаточная стоимость объекта в бухгалтерском и налоговом учёте будет различаться. Со временем соответствующая разница способна погаситься.
Именно временные разницы приводят к появлению отложенных налоговых активов и отложенных налоговых обязательств.
Упрощённо логика выглядит так:
- если разница приведёт к уменьшению налога на прибыль в будущих периодах, возникает вычитаемая временная разница и при выполнении установленных условий отражается отложенный налоговый актив;
- если в будущем разница приведёт к увеличению налога, возникает налогооблагаемая временная разница и отложенное налоговое обязательство.
Пример временной разницы
Предположим, что на отчётную дату балансовая стоимость станка составляет 800 000 рублей, а его стоимость для целей налогообложения — 650 000 рублей.
Разница в 150 000 рублей сама по себе не означает ошибку. Она может появиться из-за различий в порядке амортизации. Бухгалтеру необходимо определить характер временной разницы и корректно отразить её влияние на расчёты по налогу на прибыль.
Совет эксперта: не пытайтесь объяснить все расхождения между бухгалтерской прибылью и налоговой базой одной корректировкой в конце года. Разницы лучше анализировать по мере отражения операций. Тогда проще понять их причину и проверить правильность расчёта налога на прибыль.
Постоянные и временные разницы связывают две системы между собой. Бухгалтерский учёт показывает экономический финансовый результат организации, налоговый — формирует налоговую базу, а учёт расчётов по налогу на прибыль позволяет объяснить переход от одного показателя к другому.
Как организовать бухгалтерский и налоговый учёт одновременно
На практике две системы не должны существовать независимо друг от друга. Удобнее выстроить учёт так, чтобы первичный документ один раз попадал в бухгалтерскую базу, а затем использовался и для формирования бухгалтерских показателей, и для расчёта налоговой базы.
Налоговый кодекс позволяет организации самостоятельно определить порядок ведения налогового учёта. Его закрепляют в учётной политике для целей налогообложения. Основанием служат первичные документы, аналитические регистры и расчёт налоговой базы.
Использовать бухгалтерский учёт как основу
Если правила двух систем совпадают, нет смысла создавать параллельный массив одинаковых данных. Бухгалтерские регистры можно использовать как основу, дополняя их налоговой аналитикой там, где возникают различия.
Например, по основному средству в одной базе можно хранить:
- первоначальную стоимость для бухгалтерского учёта;
- стоимость для целей налогообложения;
- бухгалтерский срок полезного использования;
- налоговый срок;
- бухгалтерскую амортизацию;
- налоговую амортизацию;
- накопившуюся разницу.
Так бухгалтер видит не только итоговую сумму, но и причину расхождения.
Раздельно фиксировать операции, по которым правила отличаются
Особого контроля требуют расходы, резервы, амортизация, убытки прошлых лет и другие показатели, которые в бухгалтерском и налоговом учёте признаются по разным правилам.
Если такие операции не выделять отдельно, расхождения начинают искать только перед составлением декларации. Тогда бухгалтеру приходится восстанавливать логику операций за несколько месяцев.
Гораздо надёжнее сразу помечать, является ли разница постоянной или временной и в каком периоде она должна погаситься.
Закрепить правила в двух учётных политиках
У организации фактически существуют два набора правил:
учётная политика для целей бухгалтерского учёта и учётная политика для целей налогообложения.
Они должны быть согласованы между собой там, где законодательство допускает выбор способа учёта. Чем больше одинаковых методов организация может обоснованно применять в обеих системах, тем меньше дополнительных корректировок потребуется.
Однако искусственно подгонять бухгалтерский учёт под налоговый нельзя. Если бухгалтерские стандарты и НК РФ устанавливают разные правила, эти различия необходимо отражать, а не скрывать.
Совет эксперта: качественный налоговый учёт — это не отдельная таблица, которую бухгалтер составляет перед сдачей декларации. Это заранее выстроенная аналитика, из которой в любой момент можно объяснить, как из бухгалтерского финансового результата получилась налоговая база.
Если учёт в компании уже построен так, что бухгалтерские данные и налоговые регистры регулярно расходятся и причины невозможно быстро определить, сначала стоит провести восстановление бухгалтерского учёта, а затем закрепить единый порядок работы в учётной политике.
Типичные ошибки при ведении бухгалтерского и налогового учёта
Главная ошибка — пытаться добиться полного совпадения бухгалтерского и налогового учёта. Если законодательство устанавливает разные правила признания операции, расхождение между двумя системами – абсолютно нормальное явление. Задача бухгалтера – не устранить его искусственно, а правильно определить причину и отразить последствия.
Использовать бухгалтерскую прибыль как налоговую базу
Финансовый результат по данным бухгалтерского учёта нельзя автоматически использовать для расчёта налога на прибыль. Сначала необходимо учесть операции, которые для целей налогообложения признаются по другой сумме, в другом периоде или не принимаются вовсе.
Если этого не сделать, налоговая база может быть рассчитана неправильно даже при полностью корректных бухгалтерских проводках.
Не вести аналитику по различиям
Когда бухгалтер фиксирует только итоговую разницу между двумя системами, через несколько месяцев становится сложно определить, из каких операций она сформировалась.
Лучше вести аналитику по конкретным объектам и расходам. Это основные средства, резервы, отдельные виды затрат и другие операции, по которым бухгалтерские и налоговые правила расходятся.
Признавать любой бухгалтерский расход в налоговом учёте
Сам факт отражения расхода в бухучёте ещё не означает, что он уменьшает налоговую базу. Для целей налогообложения необходимо отдельно проверить соблюдение требований НК РФ.
Особое внимание требуется к документальному подтверждению и экономической обоснованности затрат. Если первичных документов недостаточно или расход не соответствует требованиям налогового законодательства, возникают налоговые риски.
Формировать налоговые регистры только перед декларацией
Если налоговый учёт фактически начинается в конце квартала или года, бухгалтеру приходится заново анализировать большой объём операций.
Гораздо надёжнее формировать необходимую налоговую аналитику одновременно с отражением первичных документов. Тогда декларация становится результатом уже накопленных данных, а не отдельным расчётом, который приходится собирать перед сроком сдачи.
Не обновлять учётную политику
Выбранные организацией способы бухгалтерского и налогового учёта должны быть закреплены в соответствующих учётных политиках. При изменении законодательства или применяемых методов отдельные положения необходимо пересматривать.
При этом учётная политика должна соответствовать реальной работе компании. Формальный документ, который не совпадает с настройками бухгалтерской программы и фактическим порядком отражения операций, не помогает объяснить данные при проверке.
Совет эксперта: при закрытии периода проверяйте не только конечные цифры декларации. Полезно пройти обратный путь от налоговой базы до конкретного первичного документа и объяснить каждое существенное отличие от бухгалтерского учёта.
Правильно организованные бухгалтерский и налоговый учёт должны не полностью совпадать, а контролируемо расходиться там, где этого требуют разные правила. Если происхождение каждой существенной разницы можно подтвердить документами и регистрами, проверять расчёт налогов и составлять отчётность значительно проще.
Коротко о главном
Бухгалтерский и налоговый учёт используют информацию об одних хозяйственных операциях, но решают разные задачи. Бухгалтерский учёт показывает финансовое положение и результат деятельности организации, а налоговый учёт нужен для определения налоговой базы и расчёта обязательств перед бюджетом.
Полного совпадения между двумя системами быть не обязано. Доходы, расходы, амортизация и резервы могут признаваться в разных суммах или периодах. Поэтому бухгалтерская прибыль и налоговая база по налогу на прибыль нередко отличаются.
Если различие между показателями со временем исчезнет, возникает временная разница. Если операция влияет только на одну из систем и в дальнейшем разница не погасится, речь идёт о постоянной разнице. Временные разницы могут приводить к отражению отложенных налоговых активов и обязательств.
Налоговый учёт удобнее строить на основе бухгалтерских данных, дополняя их отдельной аналитикой там, где требования бухгалтерских стандартов и НК РФ различаются. Такой подход позволяет не дублировать одинаковые операции и одновременно объяснять каждое существенное расхождение.
Правильно организованная система должна позволять пройти путь от первичного документа до финансового результата, налоговой базы и декларации. Если происхождение разницы невозможно быстро определить, значит аналитика требует доработки.
Часто задаваемые вопросы
Бухгалтерский учёт предназначен для формирования информации о финансовом положении и результатах деятельности организации. Налоговый учёт используется для определения налоговой базы и расчёта налогов по правилам Налогового кодекса.
Нет. Расхождение может быть нормальным, поскольку бухгалтерское и налоговое законодательство устанавливают разные правила признания отдельных доходов и расходов.
Да. Бухгалтерские регистры можно использовать как основу и дополнять их налоговой аналитикой там, где правила двух систем различаются. Это позволяет избежать ненужного дублирования информации.
Расход может соответствовать требованиям бухгалтерского учёта, но не выполнять условия, установленные налоговым законодательством. В таком случае он уменьшает бухгалтерский финансовый результат, но не уменьшает налоговую базу.
Это различие между бухгалтерским и налоговым учётом, которое возникает из-за разных периодов или порядка признания показателей и может погаситься в будущем.
Это разница, которая не будет устранена в последующих периодах. Например, расход признан в бухгалтерском учёте, но для целей налогообложения не учитывается и не будет принят позднее.
Организация закрепляет применяемые способы налогового учёта в учётной политике для целей налогообложения. Её положения должны соответствовать фактически применяемой системе и настройкам учётной базы.
Если компании необходимо одновременно проверить бухгалтерские данные, налоговую базу и подготовленные декларации, специалисты Центра Профессиональной Бухгалтерии могут провести комплексную проверку учёта и определить причины расхождений.


