


Ответственность бухгалтера за неправильное ведение бухгалтерского учёта: штрафы и последствия
 18.08.2026
 Яппаров Булат

За 30 лет бухгалтерской практики я не раз видел ситуации, когда одна ошибка в учёте приводила сразу к нескольким проблемам: искажению отчётности, доначислению налогов, штрафам и конфликту между бухгалтером и руководителем. При этом мнение о том, что за любой промах отвечает исключительно главный бухгалтер, ошибочно.
Закон разделяет обязанности. Руководитель организует ведение учета и хранение документов, а саму работу могут вести штатный сотрудник, сторонний специалист или специализированная фирма. Поэтому при выявлении нарушения важно установить не только сам факт ошибки, но и кто отвечал за соответствующий участок работы и в чём заключалась его вина.
Последствия тоже зависят от характера проступка. Обычная техническая ошибка и грубое нарушение требований к бухгалтерскому учёту — не одно и то же. В зависимости от ситуации возможны административный штраф, дисциплинарная или материальная ответственность, налоговые последствия, а в наиболее серьёзных случаях — уголовные риски.
В статье разберём, какая ответственность предусмотрена за нарушение правил ведения бухгалтерского учёта. Когда штраф может получить главный бухгалтер или другое должностное лицо, в каких случаях отвечает руководитель. Как распределяются риски при передаче бухгалтерии на аутсорсинг.
Чтобы снизить риск накопления ошибок и расхождений, ведение учёта можно передать специалистам в рамках бухгалтерского обслуживания.
Кто отвечает за правильность бухгалтерского учёта
Ответственность нельзя автоматически возложить только на бухгалтера. Закон разделяет организацию ведения учёта и непосредственное выполнение бухгалтерской работы.
За организацию учёта отвечает руководитель
Руководитель компании обязан организовать ведение бухгалтерского учёта и хранение бухгалтерских документов.
Для этого он может:
- передать дела главному бухгалтеру;
- поручить их другому сотруднику;
- заключить договор со специализированной фирмой или специалистом;
- вести учет самостоятельно (если закон позволяет, например, в малом бизнесе).
Поэтому аргумент «у нас есть бухгалтер, значит, директор ни при чем» не работает. Назначение специалиста не снимает с руководителя обязанность создать нормальные условия для работы.
Например, если директор не передаёт бухгалтеру первичные документы, требует провести сомнительную операцию или не обеспечивает сохранность данных, нельзя считать последствия исключительно ошибкой бухгалтера.
Где проходит граница ответственности бухгалтера
Если сотруднику поручили считать налоги, сводить регистры или составлять отчетность, отвечать он будет только за свой фронт работ. При разборе нарушений оценивают два момента: содержание должностной инструкции и фактические действия специалиста.
Главный бухгалтер может отвечать за собственные недоработки, если именно его действия или бездействие привели к искажению учёта или отчётности. И при этом есть законные основания для привлечения к ответственности.
Сама по себе должность «главный бухгалтер» не означает автоматическую ответственность за каждое нарушение, обнаруженное в организации.
Директор настаивает на рискованной операции: действия бухгалтера
Отдельный риск возникает, когда руководитель требует провести сомнительную операцию, с которой бухгалтер не согласен.
Если взгляды директора и бухгалтера расходятся, спорную проводку можно отразить только на основании письменного распоряжения руководителя. Устной команды недостаточно.
Как только бухгалтер получает такую бумагу, ответственность за достоверность данных полностью переходит на директора. Это важный механизм защиты бухгалтера. В противном случае доказать распределение ответственности значительно сложнее.
Как определить виновного конкретному нарушению
При возникновении ошибки необходимо последовательно определить:
что нарушено → кто должен был выполнить соответствующую обязанность → какие действия совершены → была ли вина → какие последствия возникли.
Например, если бухгалтер правильно сформировал отчётность по переданным ему документам, но руководитель скрыл часть хозяйственных операций, ситуация отличается от случая, когда бухгалтер получил все документы, но самостоятельно неправильно отразил их в учёте.
Совет эксперта: существенные разногласия между бухгалтером и руководителем по отражению хозяйственных операций лучше фиксировать письменно. Это единственный надежный способ позже доказать, кто принял спорное решение и на каком основании.
Если ошибки уже накопились и невозможно определить, какие показатели учёта соответствуют первичным документам, сначала может потребоваться восстановление бухгалтерского учёта, а уже затем анализ причин и поиск ответственных лиц.
Что считается грубым нарушением бухгалтерского учёта
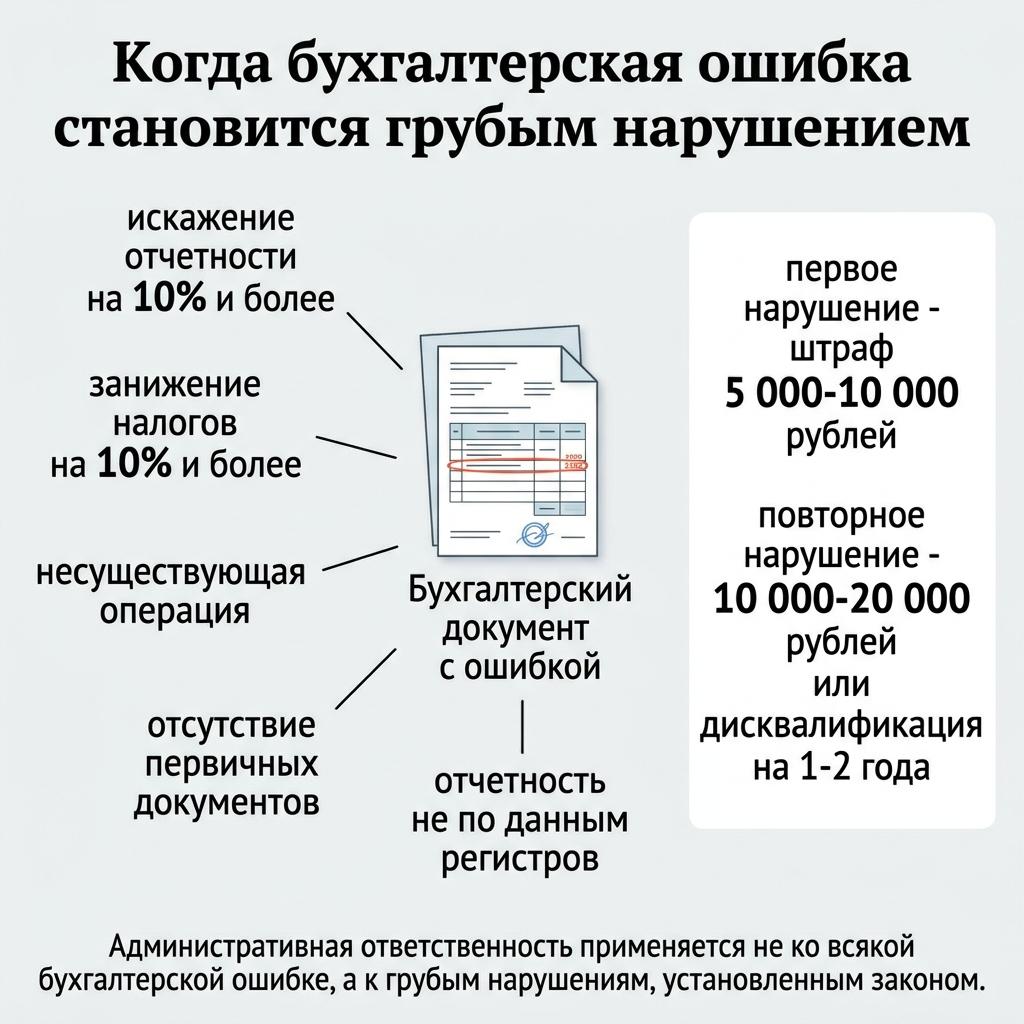
Не каждая неточность в проводке или первичном документе образует административное правонарушение. Для применения специальной административной ответственности нарушение должно соответствовать признакам грубого нарушения требований к бухгалтерскому учёту, включая бухгалтерскую финансовую отчётность.
К таким нарушениям относятся несколько конкретных ситуаций.
| Нарушение | Когда считается грубым |
| Занижение налогов и сборов из-за искажения данных бухгалтерского учёта | Сумма занижения составляет не менее 10% |
| Искажение показателя бухгалтерской отчётности | Денежный показатель искажён не менее чем на 10% |
| Отражение несуществующих операций | В регистрах появился мнимый или притворный объект учёта |
| Учёт операций вне регистров | Счета бухгалтерского учёта ведутся вне применяемых регистров |
| Отчётность составлена не по данным регистров | Показатели формируются отдельно от бухгалтерского учёта |
| Отсутствуют обязательные документы | Не сохранены первичные документы, регистры, отчётность или обязательное аудиторское заключение в течение установленного срока хранения |
Таким образом, единичная техническая ошибка бухгалтера ещё не означает автоматического штрафа. Значение имеют характер нарушения и его последствия.
Какой штраф предусмотрен
За первое грубое нарушение требований к бухгалтерскому учёту предусмотрен административный штраф для должностного лица:
от 5 000 до 10 000 рублей.
Если такое административное правонарушение совершено повторно, ответственность становится существенно строже:
штраф от 10 000 до 20 000 рублей либо дисквалификация на срок от одного года до двух лет.
При этом административная ответственность устанавливается именно для должностного лица, а не в виде фиксированного «штрафа бухгалтеру» за любую найденную ошибку.
Когда бухгалтер не виноват в ошибках отчетности
В законодательстве предусмотрена важная оговорка. Ответственность за искажение показателей отчётности не применяется к бухгалтеру, если оно возникло из-за того, что:
- другие лица составили первичные документы, не соответствующие реальным фактам хозяйственной жизни;
- первичные документы вообще не дошли до бухгалтерии;
- документы передали несвоевременно.
Это особенно важно при определении ответственности между бухгалтером и руководителем. Бухгалтер не всегда может проверить хозяйственную операцию, если получает от сотрудников недостоверные документы или не получает их вовсе.
Например, бухгалтер своевременно запросил документы и сформировал учёт на основании фактически полученной информации. Часть первички менеджеры передали уже после сдачи отчётности. В данном случае сам факт последующего искажения ещё не означает автоматической вины бухгалтера.
Совет эксперта: фиксируйте каждый шаг. Электронная переписка, внутренний реестр документов и установленные сроки сдачи первички помогают определить, на каком этапе действительно возникла ошибка.
Дисциплинарная и материальная ответственность бухгалтера
Административный штраф — не единственное последствие бухгалтерской ошибки. Если бухгалтер работает по трудовому договору, работодатель может его привлечь к дисциплинарной или материальной ответственности.
Дисциплинарное взыскание связано с ненадлежащим исполнением трудовых обязанностей, а материальная ответственность — с требованием возместить работодателю причинённый ущерб.
Дисциплинарная ответственность
Если бухгалтер по своей вине не исполнил или ненадлежащим образом исполнил обязанности, можно применить:
замечание, выговор или увольнение по соответствующему основанию.
Но обнаруженная ошибка сама по себе не позволяет уволить сотрудника. Необходимо установить нарушение, запросить письменное объяснение и соблюсти установленный порядок применения взыскания.
Например, постоянное опоздание сдачи отчётности отличается от единичной технической ошибки, которую сотрудник обнаружил и исправил.
Материальная ответственность
Она возникает, если действия или бездействие работника причинили работодателю прямой действительный ущерб.
При этом важно установить не только размер ущерба, но и вину бухгалтера и причинную связь между действиями сотрудника и возникшими потерями.
Упущенная выгода с работника не взыскивается.
По общему правилу материальная ответственность работника ограничена его средним месячным заработком. В предусмотренных законом случаях с работником заключают договор о полной материальной ответственности.
Когда главный бухгалтер отвечает в полном размере
Для главного бухгалтера трудовым договором может быть прямо предусмотрена материальная ответственность в полном размере причинённого работодателю ущерба.
Однако работодателю всё равно необходимо определить ущерб и доказать противоправное поведение, вину бухгалтера и причинно-следственную связь.
Перед взысканием материального ущерба работодатель обязан установить причины произошедшего и запросить у работника письменное объяснение.
Совет эксперта: руководителю не стоит пытаться переложить на бухгалтера все финансовые последствия обнаруженной ошибки одной формулировкой в должностной инструкции. А бухгалтеру важно заранее проверить, какие обязанности и условия материальной ответственности закреплены в трудовом договоре и локальных документах.
Таким образом, штраф за нарушение бухгалтерского учёта, дисциплинарное взыскание и возмещение ущерба работодателю могут существовать независимо друг от друга. Для каждого вида ответственности необходимо отдельное правовое основание.
Когда ошибки в учёте приводят к налоговой и уголовной ответственности
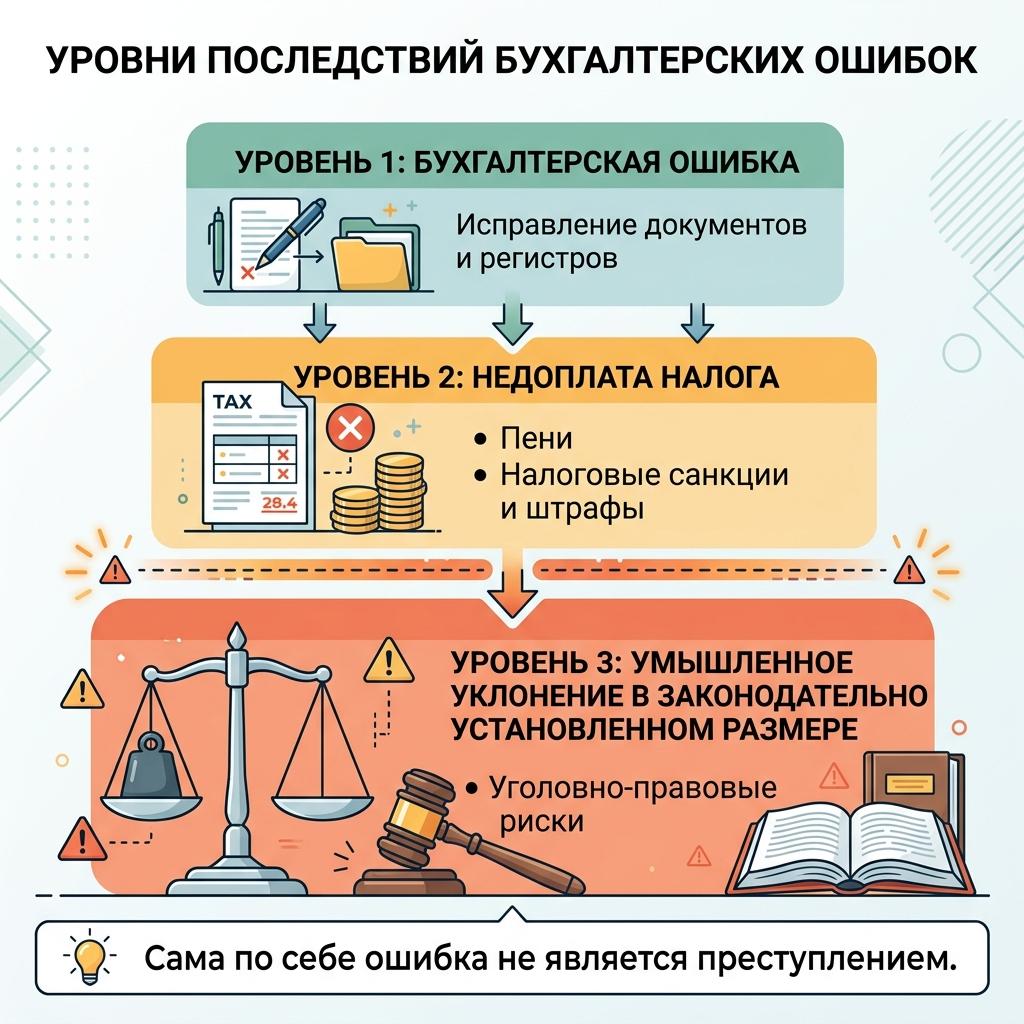
Неправильное ведение бухгалтерского учёта может повлиять не только на бухгалтерскую отчётность. Если ошибка привела к неправильному определению налоговой базы, у организации могут возникнуть недоимка, пени и налоговый штраф.
При этом необходимо разделять ответственность организации как налогоплательщика и личную ответственность бухгалтера или руководителя.
Налоговые последствия для организации
Если из-за неправильного расчёта налоговой базы организация не уплатила или не полностью уплатила налог, при наличии предусмотренных НК РФ оснований может применяться налоговая ответственность.
В общем случае штраф составляет:
20% от неуплаченной суммы налога.
Если налоговый орган докажет умышленный характер правонарушения, штраф может составить:
40% от неуплаченной суммы налога.
Этот штраф применяется к налогоплательщику. Поэтому неправильно автоматически считать его «штрафом главному бухгалтеру». Отдельно необходимо устанавливать, имеются ли основания для ответственности конкретного должностного лица.
Например, ошибка в расчёте амортизации может привести к занижению налога на прибыль. Организации потребуется доплатить налог и соответствующие платежи, но вопрос об ответственности бухгалтера рассматривается отдельно с учётом его обязанностей, действий и вины.
Обычная бухгалтерская ошибка не является преступлением
Уголовная ответственность возникает не потому, что бухгалтер допустил неправильную проводку или ошибся при расчёте налога.
Для уклонения организации от уплаты налогов требуется, в частности, умышленное включение заведомо ложных сведений в обязательные документы либо умышленное непредставление таких документов, фактическая неуплата налога и достижение установленного уголовным законодательством размера.
Для налоговых преступлений такого характера имеет значение прямой умысел.
Следовательно, техническая ошибка, неверное толкование сложной нормы или арифметическая неточность сами по себе не позволяют приравнять действия бухгалтера к умышленному уклонению от налогов.
Может ли к уголовной ответственности привлекаться бухгалтер
Само название должности не делает главного бухгалтера автоматически субъектом налогового преступления.
При оценке конкретной ситуации учитываются реальные полномочия человека, его участие в подготовке и подписании документов, фактическая роль в действиях организации и наличие умысла. Уголовно-правовые риски могут возникать и у других лиц, если доказано их осознанное участие в противоправной схеме.
Поэтому принципиально отличаются две ситуации:
бухгалтер ошибся при добросовестном расчёте и лицо осознанно участвует в искажении налоговой базы для неуплаты налогов.
Во втором случае последствия могут быть значительно серьёзнее обычного административного штрафа за нарушение правил бухгалтерского учёта.
Совет эксперта: если обнаружена ошибка, которая привела к занижению налогов, не стоит пытаться скрыть её дополнительными корректировками в учёте. Сначала нужно определить период и сумму ошибки, восстановить правильные данные и проверить порядок корректировки налоговой отчётности.
Если компания получила требования или уже столкнулась с расхождениями по налогам, полезно проверить не только декларацию, но и исходные регистры. Такая работа может проводиться в рамках налогового сопровождения.
Кто отвечает, если бухгалтерия передана на аутсорсинг
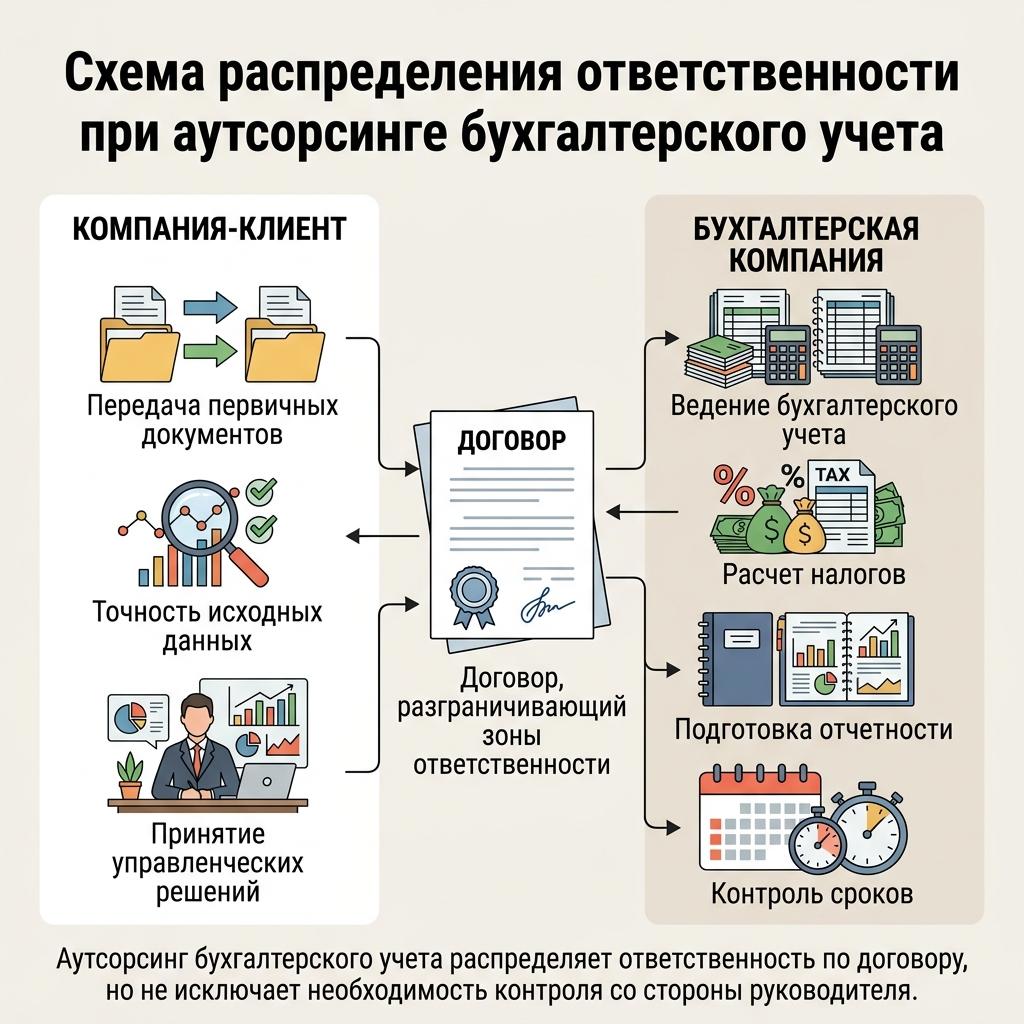
Закон позволяет организации передать ведение бухгалтерского учёта специализированной компании или другому внешнему исполнителю. Но сам факт заключения договора не означает, что руководитель компании полностью освобождается от обязанностей, связанных с организацией бухгалтерского учёта.
Руководитель по-прежнему должен обеспечить передачу документов, достоверность исходной информации, сохранность данных и нормальное взаимодействие с бухгалтерской компанией.
За что отвечает бухгалтерская компания
Конкретная ответственность аутсорсинговой компании определяется договором.
В нём важно закрепить:
- какие участки учёта передаются исполнителю;
- кто рассчитывает налоги и заработную плату;
- кто формирует и отправляет отчётность;
- в какие сроки заказчик передаёт первичные документы;
- кто контролирует требования налоговых органов;
- порядок исправления ошибок;
- ответственность за нарушение сроков и неправильные расчёты;
- порядок возмещения убытков, возникших по вине исполнителя.
Если бухгалтерская компания получила все необходимые документы своевременно, но самостоятельно допустила ошибку при расчёте налога или подготовке отчётности, договор может предусматривать компенсацию связанных с ней потерь.
Но это не означает, что штраф автоматически выписывается аутсорсеру вместо организации. Необходимо различать ответственность перед государством и договорные отношения между заказчиком и бухгалтерской компанией.
За что продолжает отвечать клиент
Аутсорсер не может правильно вести учёт, если организация скрывает операции, не передаёт документы или сообщает недостоверные сведения.
Например, если директор не передал бухгалтерской компании документы о полученном доходе, а из-за этого налог оказался занижен, ответственность исполнителя нельзя оценивать без учёта действий самого заказчика.
Поэтому в договоре важны не только обязанности бухгалтера, но и обязанности клиента по своевременной передаче информации.
Совет эксперта: при выборе бухгалтерского аутсорсинга изучайте не только стоимость услуг. В договоре должно быть понятно, кто отвечает за каждый участок работы и что произойдёт, если ошибка исполнителя приведёт к финансовым потерям клиента.
Подробнее о распределении обязанностей можно прочитать в материале кто отвечает за аутсорсинг бухгалтерии.
Как снизить риск ответственности за ошибки в бухгалтерском учёте
Полностью исключить технические ошибки невозможно, особенно при большом количестве операций. Но можно организовать работу так, чтобы ошибки выявлялись до сдачи отчётности, а обязанности сотрудников и руководителя были чётко распределены.
Закрепить обязанности письменно
Должностная инструкция и трудовой договор бухгалтера должны соответствовать его реальным функциям.
Если сотрудник отвечает только за зарплату, некорректно возлагать на него ответственность за участок основных средств.
Для главного бухгалтера особенно важно определить полномочия по контролю других участков и порядок взаимодействия с руководителем.
Установить порядок передачи первичных документов
Многие ошибки возникают не из-за неправильной проводки, а потому, что бухгалтер получает документы слишком поздно.
В компании стоит установить:
- кто передаёт документы в бухгалтерию;
- какие документы необходимо представить;
- в какие сроки;
- кто отвечает за полноту информации;
- как фиксируется передача документов.
При электронном документообороте история передачи обычно сохраняется автоматически. Для остальных документов можно использовать внутренние реестры.
Не проводить спорные операции только по устному распоряжению
Если бухгалтер считает, что указание руководителя приведёт к неправильному отражению операции, разногласие необходимо зафиксировать.
Письменное распоряжение особенно важно в ситуациях, когда речь идёт о признании расходов, отсутствии первичных документов, необычных хозяйственных операциях или корректировках уже закрытого периода.
Проводить сверки до сдачи отчётности
Контроль лучше организовывать не один раз в конце года, а при каждом закрытии периода.
Минимальная проверка включает:
первичные документы → бухгалтерские регистры → обороты и остатки по счетам → налоговые регистры → декларации → бухгалтерская отчётность.
Если показатели нельзя объяснить через исходные документы, проблему лучше устранить до отправки отчётности.
Проверять учёт после смены бухгалтера
При увольнении главного бухгалтера или переходе на аутсорсинг полезно провести передачу базы и документов по акту.
Особое внимание стоит уделить незавершённым операциям, требованиям контролирующих органов, задолженности, налоговым регистрам и закрытию предыдущих периодов.
Это позволяет отделить ошибки, возникшие до передачи дел, от нарушений, появившихся уже при работе нового специалиста.
Не скрывать обнаруженную ошибку
Обнаружение ошибки само по себе ещё не означает привлечения к ответственности. Во многих ситуациях значительно опаснее попытка оставить заведомо неправильные показатели без исправления.
Если ошибка найдена, нужно определить её период, влияние на бухгалтерскую и налоговую отчётность, способ исправления и необходимость подачи корректирующих документов.
Совет эксперта: хорошая система внутреннего контроля нужна не для поиска виновного после проверки. Её задача — сделать так, чтобы по каждой существенной операции можно было установить документ, исполнителя, принятое решение и отражение в учёте.
Если состояние бухгалтерской базы вызывает сомнения, до проверки контролирующих органов разумно провести внутреннюю ревизию и при необходимости восстановить бухгалтерский учёт. Чем раньше обнаружены расхождения, тем больше возможностей исправить их до того, как они повлияют на отчётность и налоги.
Коротко о главном
Ответственность за неправильное ведение бухгалтерского учёта не возникает автоматически только потому, что в организации работает главный бухгалтер. Сначала необходимо определить, какое допущено нарушение, кто отвечал за соответствующее направление и к каким последствиям привела ошибка.
Руководитель отвечает за организацию ведения бухгалтерского учёта и хранения документов. Главный бухгалтер или другой специалист отвечает за те действия, которые входят в его обязанности и фактически выполнялись им.
Не каждая бухгалтерская ошибка считается грубым нарушением. Для административной ответственности должны присутствовать установленные законом признаки, например существенное искажение отчётности, занижение налогов из-за искажения данных учёта или отсутствие обязательных документов.
За грубое нарушение требований к бухгалтерскому учёту для должностного лица предусмотрен штраф от 5 000 до 10 000 рублей. При повторном нарушении штраф составляет от 10 000 до 20 000 рублей, также возможна дисквалификация на срок от одного года до двух лет.
Отдельно от административной ответственности бухгалтер может столкнуться с дисциплинарными мерами или материальной ответственностью перед работодателем. Для взыскания ущерба необходимо установить вину работника, сумму ущерба. А также доказать связь между действиями сотрудника и потерями организации.
Если ошибка привела к занижению налогов, налоговые последствия прежде всего возникают у самой организации. Уголовные риски появляются не из-за обычной технической ошибки, а при наличии предусмотренных законом обстоятельств, включая доказанный умысел.
Передача бухгалтерии на аутсорсинг позволяет договором распределить обязанности и ответственность между клиентом и исполнителем, но не отменяет обязанность руководителя организовать бухгалтерский учёт и своевременно передавать достоверные документы.
Часто задаваемые вопросы
Если нарушение соответствует признакам грубого нарушения требований к бухгалтерскому учёту, должностному лицу может быть назначен штраф от 5 000 до 10 000 рублей. При повторном нарушении — от 10 000 до 20 000 рублей либо дисквалификация на срок от одного года до двух лет.
Нет. Необходимо установить, входила ли соответствующая операция в его обязанности, какие документы он получил, какие действия совершил и имелась ли его вина. Само наличие должности главного бухгалтера не означает автоматическую ответственность за каждое нарушение компании.
Да. Руководитель отвечает за организацию ведения бухгалтерского учёта. Кроме того, если бухгалтер отражает спорную операцию по письменному распоряжению руководителя, ответственность за может быть возложена на руководителя.
К таким нарушениям относятся предусмотренные законодательством случаи. Среди них существенное искажение показателей бухгалтерской отчётности, занижение налогов из-за искажения данных учёта, отражение мнимых или притворных объектов, составление отчётности не на основании регистров и отсутствие обязательных документов.
Автоматически — нет. Для материальной ответственности работника необходимо установить прямой действительный ущерб, противоправность поведения, вину и причинную связь. Дополнительно учитываются ограничения материальной ответственности, предусмотренные трудовым законодательством и трудовым договором.
Обычная техническая или расчётная ошибка сама по себе не образует налогового преступления. Для уголовной ответственности по соответствующим составам необходимо наличие предусмотренных законодательством условий. Важно доказать умышленный характер действий и установить размер неуплаченных налогов.
Ответ зависит от характера нарушения и условий договора. Аутсорсинговая компания может отвечать перед заказчиком за собственные ошибки в пределах договора. Однако руководитель сохраняет обязанность организовать учёт и обеспечить передачу достоверной первичной информации.
Нужно письменно распределить обязанности и установить порядок передачи первичных документов. Важно регулярно проводить сверки, фиксировать спорные распоряжения руководителя и своевременно исправлять обнаруженные ошибки.
Если в компании уже есть существенные расхождения, пропущенные документы или ошибки прошлых периодов, специалисты Центра Профессиональной Бухгалтерии могут проверить состояние учёта и определить, какие участки требуют исправления.


