


Кассовый метод в бухгалтерском учете: что это и когда применяется
 22.08.2026
 Яппаров Булат

За годы работы с бухгалтерским учётом я не раз сталкивался с одной и той же путаницей: предприниматель видит поступление денег на расчётный счёт и считает это доходом. Для бухучёта правило работает иначе: дата оплаты и дата признания дохода или расхода могут относиться к разным периодам.
Метод начисления в бухгалтерском учёте связывает доходы и расходы с тем периодом, в котором возник соответствующий факт хозяйственной жизни. Кассовый метод в бухгалтерском учёте ориентируется на поступление и фактическое расходование денежных средств. При этом свободно выбирать между этими способами вправе не каждая организация.
Разберём, чем отличаются методы, кому доступен кассовый способ, как отражаются одни и те же операции и почему правила бухгалтерского учёта нельзя автоматически переносить в налоговый.
Кассовый метод и метод начисления: основная разница
Главное отличие — момент признания доходов и расходов.
При методе начисления компания отражает доход, когда выполнены условия для его признания, а не тогда, когда покупатель перечислил деньги. Аналогично с расходами: дата оплаты поставщику сама по себе не определяет период, в котором расход отразится в бухгалтерском учете.
Пример. Компания выполнила работы 25 марта на 300 000 ₽. Заказчик оплатил их 15 апреля. При методе начисления выручку по дате подписания акта или выполнения работ. Деньги приходят в апреле, но доход они формируют именно в марте. В бухучете задолженность заказчика просто закрывается этой оплатой.
Кассовый метод опирается на движение денег. Из-за этого одна и та же сделка может попасть в отчетность за разные периоды – всё зависит от того, когда прошла оплата.
| Критерий | Метод начисления | Кассовый метод |
| Основа признания | Факт хозяйственной жизни | Получение или выплата денег |
| Дата оплаты | Не определяет доход или расход сама по себе | Имеет ключевое значение |
| Отсрочка платежа | Отражается дебиторская или кредиторская задолженность | Доходы и расходы признаются по правилам кассового способа |
| Применение | Общий подход | Упрощённый способ для организаций, имеющих на него право |
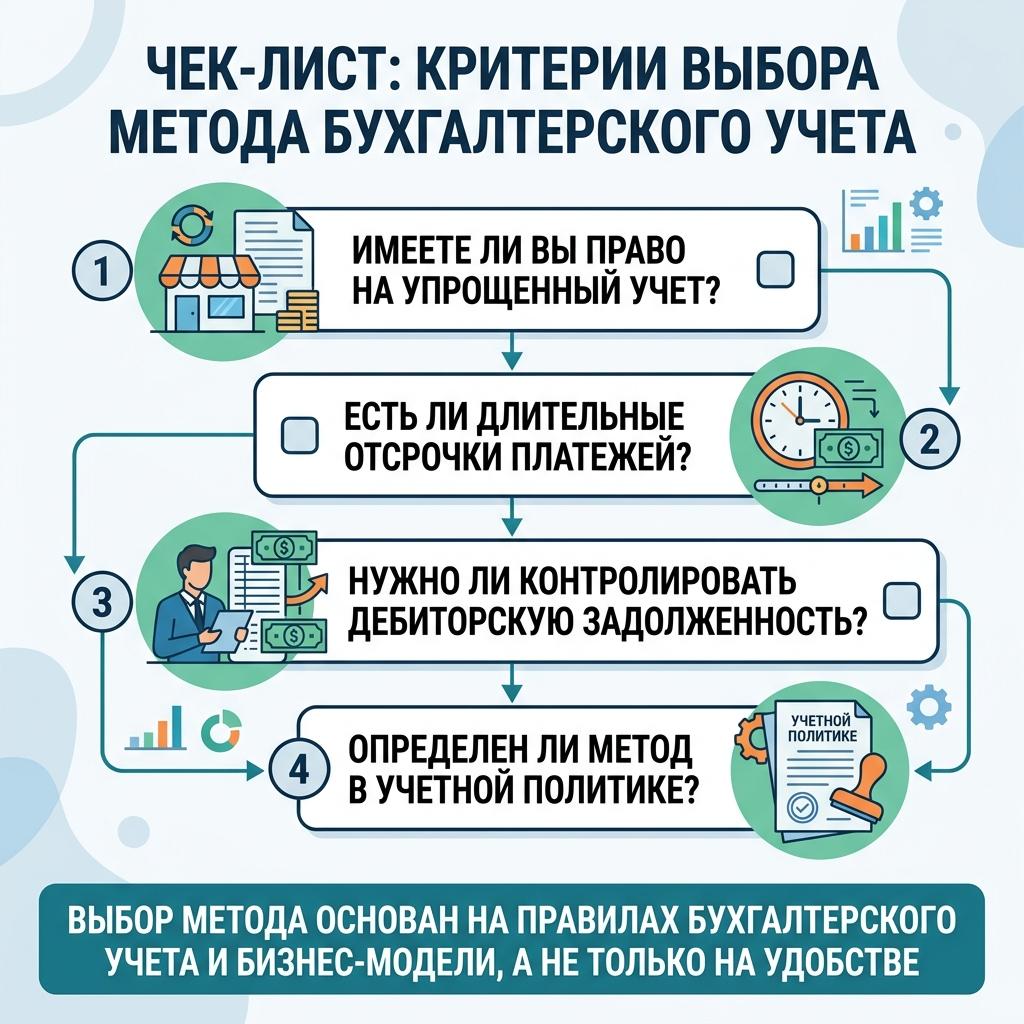
Совет эксперта. Нельзя выбирать метод только по принципу «так проще вести банк». Сначала нужно проверить право организации на упрощённые способы бухгалтерского учёта, затем закрепить выбранный порядок в учётной политике.

Кто вправе применять кассовый метод в бухгалтерском учёте
Кассовый метод ведения бухгалтерского учёта относится к упрощённым способам. Поэтому применять его вправе не любая организация.
Федеральный закон № 402-ФЗ «О бухгалтерском учёте» разрешает использовать упрощённые способы субъектам малого предпринимательства, некоммерческим организациям и участникам проекта «Сколково», если на них не распространяются установленные законом ограничения.
Право на упрощённый учёт не означает, что компания обязана использовать все доступные послабления. Организация выбирает те способы, которые подходят её деятельности и позволяют сформировать достоверную отчётность.
Это значит, что небольшая компания может сохранить метод начисления, даже если вправе использовать кассовый способ. И наоборот, при наличии права на упрощённый учёт она может закрепить кассовый метод для признания доходов и расходов.
УСН не означает автоматический переход на кассовый метод
Здесь возникает одна из самых частых ошибок.
Организация применяет УСН, учитывает доходы для расчёта налога после получения оплаты и делает вывод, что бухгалтерский учёт тоже должен вестись кассовым методом.
Это неверно.
Налоговый режим и способ ведения бухгалтерского учёта регулируются разными нормами. ООО на УСН вправе вести бухгалтерский учёт методом начисления. Право на кассовый метод в бухучёте определяется не фактом применения УСН, а возможностью использовать упрощённые способы бухгалтерского учёта.
Книга учёта доходов и расходов также не заменяет бухгалтерские регистры. Она решает налоговую задачу, а бухгалтерская отчётность формируется по своим правилам.
Совет эксперта. Если компания работает на УСН, сначала отдельно определите правила налогового и бухгалтерского учёта. Автоматический перенос дат из КУДиР в бухгалтерскую базу может исказить выручку, расходы и задолженность.
Как закрепить кассовый метод в учётной политике
Если организация вправе использовать кассовый способ и решила его применять, выбранный порядок нужно закрепить в учётной политике.
Недостаточно просто отражать доходы после поступления денег. Из учётной политики должно быть понятно, какие способы организация выбрала и как применяет их последовательно.
В документе стоит определить порядок признания доходов и расходов, используемые регистры и другие упрощённые способы, если компания их применяет.
Это снижает риск ситуации, когда бухгалтерская программа настроена одним образом, а утверждённая учётная политика предусматривает другой.
Как работает метод начисления в бухгалтерском учёте
Метод начисления показывает доходы и расходы в том периоде, к которому относится хозяйственная операция. Движение денег само по себе не формирует финансовый результат.
Компания передала покупателю товар 20 сентября за 240 000 ₽. Покупатель перечислил деньги 10 октября. При методе начисления выручка отражается в сентябре, если в этом месяце выполнены условия признания. Одновременно возникает задолженность покупателя. После оплаты в октябре задолженность погашается, но второй раз выручка не возникает.
С расходами действует тот же принцип. Организация получила услуги подрядчика в декабре, а оплатила их в январе. Если условия признания расхода выполнены в декабре, он относится к декабрю. Январский платёж закрывает кредиторскую задолженность.
Аванс не всегда является доходом
Предоплата показывает обратную сторону метода начисления.
Покупатель перечислил 100 000 ₽ аванса, но компания ещё не передала товар. Само поступление денег не делает эту сумму выручкой. У компании возникает обязательство перед покупателем.
После выполнения обязательства доход отражается по правилам его признания.
Поэтому остаток на расчётном счёте нельзя приравнивать к прибыли. В нём могут находиться авансы, займы и другие поступления, которые не являются доходом.
Как работает кассовый метод ведения бухгалтерского учёта
При кассовом методе доход связывается с получением денежных средств или других активов от покупателя.
Товар отгрузили в сентябре, а оплатили в октябре. В этом случае выручку отражают в октябре.
Для расходов действует связанный принцип: при выбранном кассовом способе они учитываются после погашения задолженности с учётом правил признания конкретного объекта.
Важно не сводить этот порядок к формуле «деньги списались — появился расход». Товар отгрузили в сентябре. Оплату получили в октябре. Выручку отражают в октябре..
Поэтому кассовый метод не равен учёту по банковской выписке. Бухгалтер всё равно должен определить экономический смысл операции и правильно классифицировать актив, обязательство, доход или расход.
Одна операция при двух методах
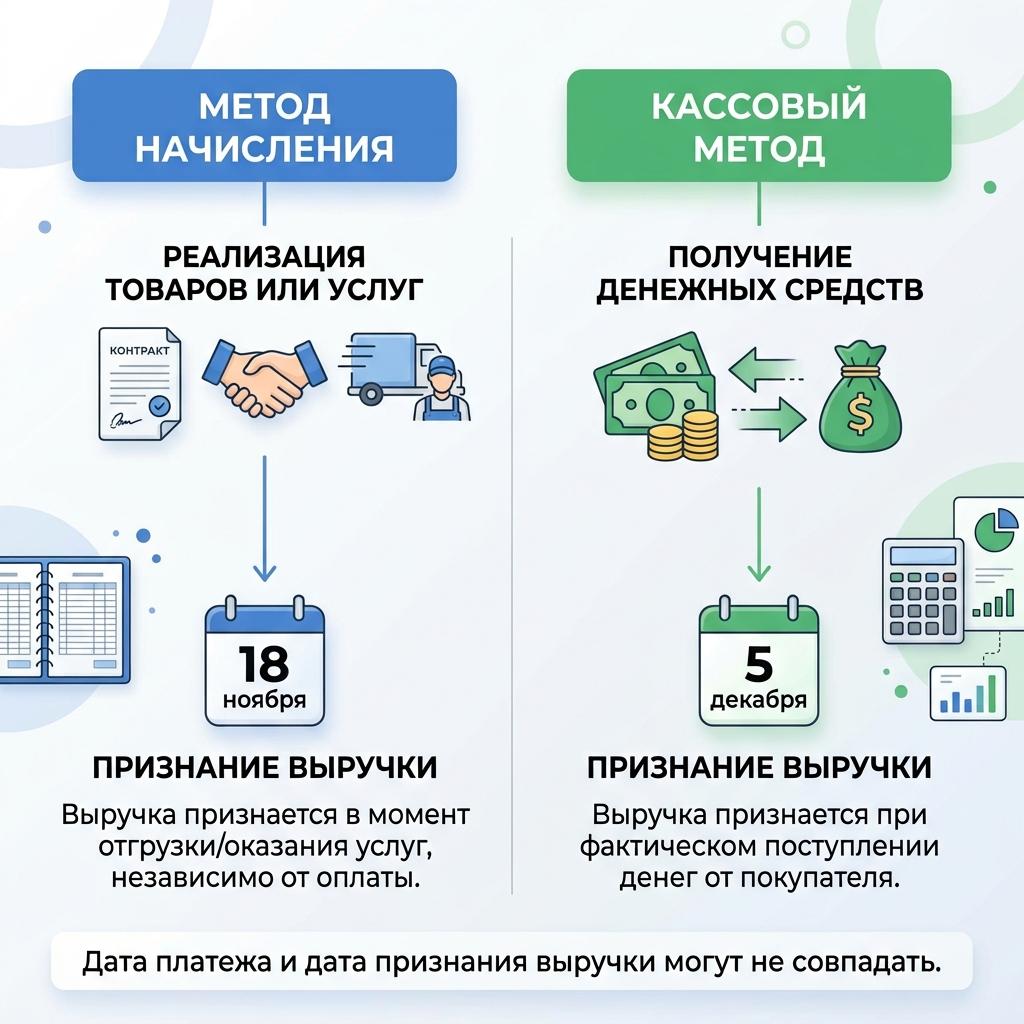
Компания оказала услуги 18 ноября на 120 000 ₽. Клиент заплатил 5 декабря.
| Событие | Метод начисления | Кассовый метод |
| 18 ноября — услуга оказана | Признаётся выручка 120 000 ₽ | Выручка ещё не признаётся |
| До 5 декабря | Отражается задолженность клиента | Ожидается получение оплаты |
| 5 декабря — деньги поступили | Погашается задолженность | Признаётся выручка 120 000 ₽ |
Разница особенно заметна на границе года. Если услуга оказана в декабре, а деньги поступили в январе, доход при разных способах попадёт в разные отчётные периоды.
Кассовый метод в бухгалтерском и налоговом учёте — не одно и то же
Одинаковое название часто создаёт ложное впечатление, что правила совпадают.
Бухгалтерский учёт формирует информацию об активах, обязательствах, доходах, расходах и финансовом результате. Налоговый учёт нужен для расчёта налоговой базы. Поэтому условия применения кассового метода определяются отдельно.
Налог на прибыль
Для налога на прибыль основным является метод начисления. Доходы и расходы относятся к тому периоду, в котором они возникают по правилам НК РФ.
Статья 273 НК РФ разрешает отдельным организациям использовать кассовый метод. Одно из ключевых ограничений связано с размером выручки: средняя выручка от реализации без НДС за предыдущие четыре квартала не должна превышать 1 млн ₽ за каждый квартал. Для отдельных категорий организаций действуют дополнительные ограничения.
Это самостоятельные налоговые правила. Право на кассовый метод для налога на прибыль нельзя определять по бухгалтерской учётной политике.
УСН
При УСН доход для расчёта налога в общем случае признаётся по кассовому принципу. Но это правило имеет отношение именно к налогообложению.
Если ООО на УСН ведёт бухгалтерский учёт методом начисления, одна операция может отражаться в бухгалтерском и налоговом учёте в разные даты.
Компания передала товар покупателю 20 декабря за 200 000 ₽. Оплата пришла 15 января.
| Вид учёта | Дата дохода |
| Бухгалтерский учёт методом начисления | Декабрь, если выполнены условия признания |
| Налоговый учёт при УСН | Январь после получения оплаты |
Такое расхождение само по себе не является ошибкой. Ошибка возникает, если правила одного вида учёта без оснований переносятся в другой.
Если бухгалтерские и налоговые данные регулярно расходятся и причины неочевидны, стоит проверить учётную политику и систему налогового сопровождения.
Что выбрать: кассовый метод или метод начисления
Если организация имеет право на упрощённый учёт, кассовый метод может сократить трудозатраты. Но выбор зависит от характера бизнеса.
Кассовый способ удобнее небольшой компании, где продажи и оплата происходят почти одновременно, мало отсрочек и нет сложной структуры расчётов.
В отличие от кассового метода, начисление показывает реальную прибыль даже при длинных отсрочках платежа. Руководитель видит не только деньги на счёте, но и выручку периода, дебиторскую и кредиторскую задолженность.
Допустим, компания в январе оказала услуг на 1 млн ₽, но получила от клиентов только 400 000 ₽. Метод начисления покажет весь объём выполненных работ и задолженность покупателей. Если ориентироваться только на деньги, январский результат будет выглядеть иначе.
| Критерий | Метод начисления | Кассовый метод |
| Простота | Требует учитывать задолженности | Проще при небольшом числе операций |
| Отсрочки | Хорошо показывает продажи и обязательства | Результат сильнее зависит от дат оплаты |
| Анализ бизнеса | Даёт более полную картину периода | Удобен при быстрых расчётах |
| Право применения | Общий порядок | Требуется право на упрощённый бухучёт |
Можно ли поменять метод
Выбранные способы бухгалтерского учёта закрепляются в учётной политике и применяются последовательно. Менять их от месяца к месяцу нельзя.
Изменение учётной политики допускается при основаниях, предусмотренных законодательством и правилами бухгалтерского учёта. Поэтому переход с одного метода на другой нужно заранее оценить и документально оформить.
Особое внимание требуется на границе периодов. Одна и та же операция не должна выпасть из учёта или попасть в доходы и расходы дважды.
Если компания одновременно пересматривает бухгалтерский метод и налоговую модель, эти решения нужно анализировать отдельно. Оптимизация налогообложения не сводится к переносу доходов или расходов между периодами.
Частые ошибки
- Считать, что УСН автоматически означает кассовый бухгалтерский учёт. Налоговый режим не определяет бухгалтерский способ.
- Вести кассовый учёт только по банковской выписке. Не каждое поступление является доходом и не каждое списание — расходом.
- Не закреплять выбранный способ в учётной политике. Фактический порядок должен соответствовать утверждённым правилам.
- Использовать кассовый метод без права на упрощённый учёт. Удобство не является основанием для его применения.
- Не учитывать информационные потребности бизнеса. При длинных отсрочках кассовый подход может хуже показывать результаты отдельных периодов.
Совет эксперта. Перед переходом полезно пересчитать несколько месяцев двумя способами. Если даты продаж и оплаты часто расходятся, сразу станет видно, насколько меняются показатели отчётности.
Часто задаваемые вопросы
Да, если организация имеет право использовать упрощённые способы бухгалтерского учёта и не относится к категориям, для которых такие упрощения запрещены. Сам статус ООО такого права не создаёт.
Нет. Право на упрощённый учёт не означает обязанность применять все доступные способы. Малое предприятие вправе вести бухгалтерский учёт методом начисления.
Да. Типичный пример — ООО на УСН. Бухгалтерская отчётность может формироваться методом начисления, а доход для налога учитываться после оплаты по правилам УСН.
При простых операциях и быстрых расчётах кассовый метод может быть удобнее. Если компания работает с отсрочками, авансами и значительной дебиторской задолженностью, метод начисления обычно даёт руководителю больше полезной информации.
Главное о кассовом методе и методе начисления
Кассовый метод ведения бухгалтерского учёта и метод начисления различаются моментом признания доходов и расходов.
При методе начисления главным является период, к которому относится хозяйственная операция. Поступление или выплата денег сами по себе не определяют финансовый результат.
При кассовом методе признание связано с движением денежных средств, но применять этот упрощённый способ вправе только организации, имеющие соответствующее право.
Нельзя смешивать бухгалтерские и налоговые правила. Одна операция может отражаться в разные даты для бухгалтерской отчётности и расчёта налога, и это допустимо, если каждый вид учёта ведётся по своим нормам.
Перед выбором метода нужно проверить право на его применение, оценить структуру расчётов и закрепить решение в учётной политике. Для небольшого бизнеса с быстрыми платежами кассовый способ способен упростить работу. Для компании с отсрочками метод начисления обычно лучше показывает реальный финансовый результат и задолженность.


