


Бюджетный и бухгалтерский учёт: в чём разница и чем отличается отчётность
 17.08.2026
 Яппаров Булат

За годы работы с бухгалтерской отчётностью я не раз сталкивался с тем, что понятия «бюджетный учёт» и «бухгалтерский учёт» используют как взаимозаменяемые. Это приводит к путанице: одинаковые по экономическому смыслу операции в коммерческой организации и государственном учреждении отражают по разным правилам, с использованием разных планов счетов и форм отчётности.
Бухгалтерский учёт применяется гораздо шире и охватывает деятельность организаций разных форм. Бюджетный учёт ведут организации государственного сектора. Он фиксирует не только имущество, обязательства, доходы и расходы, но и исполнение бюджета, источники финансирования и движение бюджетных средств.
В статье разберём, чем отличается бюджетный учёт от бухгалтерского, какие организации используют каждый вид учёта, как различаются планы счетов, первичные документы и правила отражения операций. Отдельно рассмотрим, в чём разница между бюджетной и бухгалтерской отчётностью и почему эти понятия нельзя считать равнозначными.
Что такое бюджетный и бухгалтерский учёт
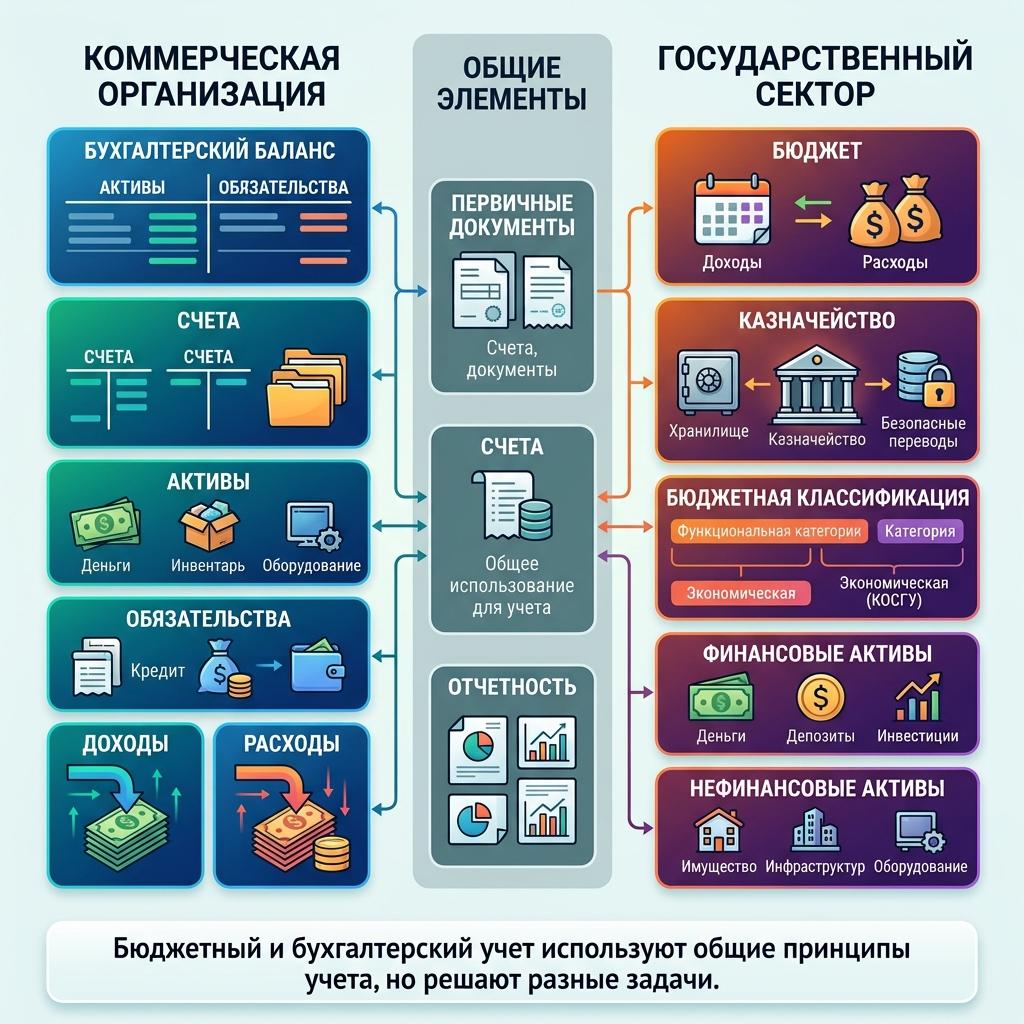
Бухгалтерский учёт представляет собой систему формирования документированной информации об активах, обязательствах, доходах, расходах и других объектах организации. На основании этих данных составляют бухгалтерскую финансовую отчётность.
Бюджетный учёт решает более узкую задачу. Он применяется в бюджетной системе и отражает финансовые и нефинансовые активы, обязательства Российской Федерации, субъектов РФ и муниципальных образований, а также операции, которые изменяют эти показатели. В учёте дополнительно используется бюджетная классификация.
Поэтому разница между бюджетным и бухгалтерским учётом начинается не с отдельных проводок. Главное отличие заключается в том, кто ведёт учёт, какие операции требуется контролировать и для каких целей формируется информация.
| Критерий | Бухгалтерский учёт | Бюджетный учёт |
| Основная задача | Отразить финансовое положение и результаты деятельности организации | Отразить активы, обязательства и операции в рамках бюджетной системы |
| Основные пользователи | Собственники, руководство, государственные органы, контрагенты | Органы власти, финансовые органы, казначейство, распорядители бюджетных средств |
| План счетов | План счетов зависит от категории экономического субъекта | Используется специальный план счетов бюджетного учёта |
| Классификация операций | Основной акцент на экономическом содержании операций | Дополнительно применяется бюджетная классификация |
| Итоговая отчётность | Бухгалтерская финансовая отчётность | Бюджетная отчётность |
Важное различие: бюджетное учреждение не означает «бюджетный учёт»
В профессиональной терминологии важно различать бюджетный учёт и бухгалтерский учёт организаций бюджетной сферы. Само слово «бюджетное» в названии учреждения ещё не гарантирует, что оно ведёт именно бюджетный учёт.
Казённые учреждения и другие участники бюджетного процесса работают по правилам бюджетного учёта. Государственные и муниципальные бюджетные и автономные учреждения ведут бухгалтерский учёт по специальным правилам для организаций бюджетной сферы.
С 2026 года регулирование этой области дополнительно изменилось: прежние инструкции по планам счетов для государственного сектора заменены федеральными стандартами. Поэтому при сравнении двух систем нельзя ориентироваться на устаревшую схему только по Инструкциям № 157н, 162н, 174н и 183н.
Это различие особенно важно при восстановлении учёта или переходе бухгалтера из коммерческой организации в государственный сектор. Одинаковое название хозяйственной операции ещё не означает одинаковый счёт, аналитику или порядок отражения.
Если необходимо определить применимые правила учёта и проверить их соответствие законодательству, специалисты Центра Профессиональной Бухгалтерии помогут разобраться в структуре учёта, документах и отчётности организации.
Основные отличия бюджетного учёта от бухгалтерского
Чтобы понять, чем отличается бюджетный учёт от бухгалтерского, недостаточно сравнить отдельные счета. Различия затрагивают всю систему: от источников финансирования и структуры рабочего плана счетов до аналитики и итоговой отчётности.
1. Разные субъекты учёта
Обычный бухгалтерский учёт ведут коммерческие и некоммерческие организации по общим правилам.
Бюджетный учёт касается участников бюджетного процесса. К ним относятся:, органы государственной власти и местного самоуправления, казённые учреждения, главные распорядители и получатели бюджетных средств, а также администраторы доходов.
При этом бюджетные и автономные учреждения работают в государственном секторе, но ведут бухгалтерский учёт по специальным правилам. Поэтому понятия «учёт в бюджетном учреждении» и «бюджетный учёт» нельзя автоматически считать одинаковыми.
2. Разные планы счетов
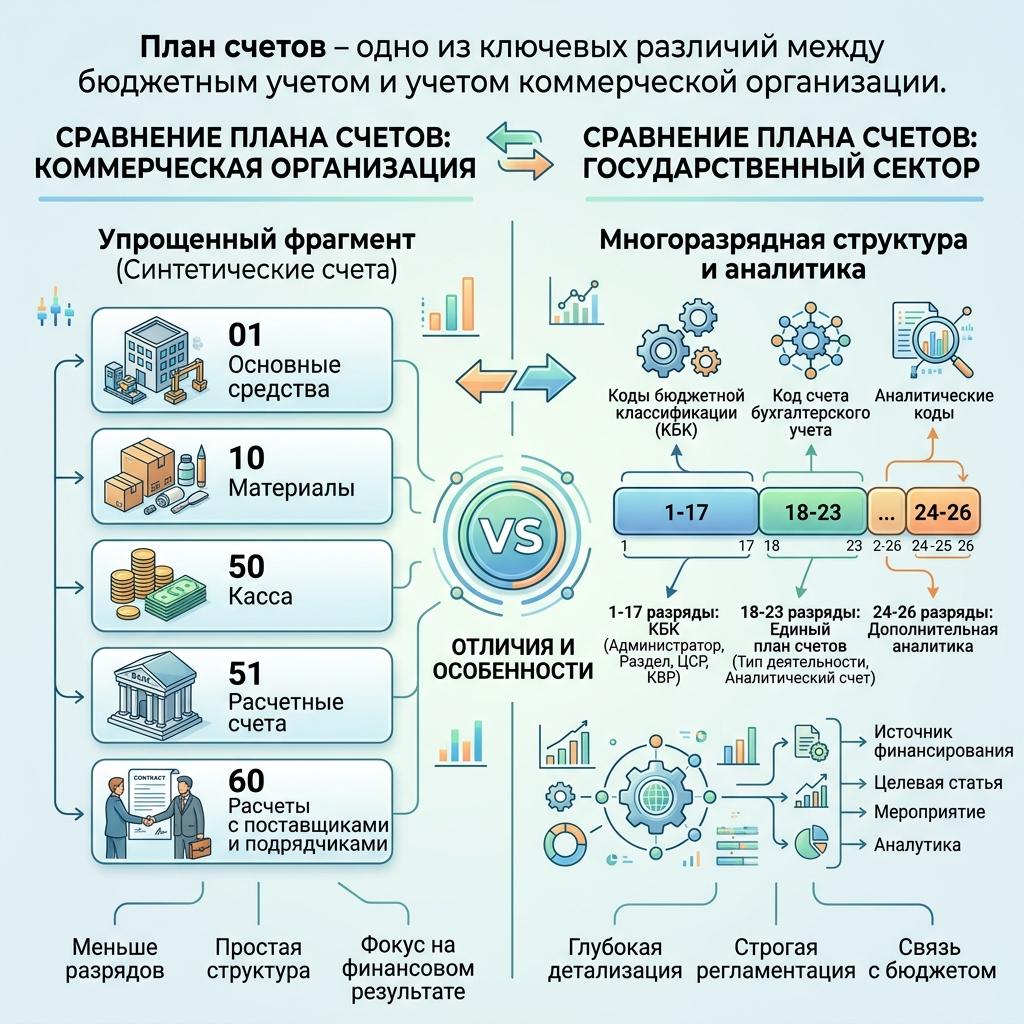
Для коммерческих организаций привычны счета 01 «Основные средства», 10 «Материалы», 50 «Касса», 51 «Расчётные счета», 60 «Расчёты с поставщиками и подрядчиками» по общему Плану счетов.
В государственном секторе структура счетов принципиально иная. С 2026 года применяются федеральные стандарты государственных финансов, устанавливающие единый план счетов и отдельные планы счетов для соответствующих категорий организаций бюджетной сферы. У счетов сложная 26-значная структура.
Поэтому бухгалтер, который переходит из коммерческой организации в государственное учреждение, не может просто использовать привычную корреспонденцию счетов. Логика записи операций там совершенно другая.
3. Бюджетная классификация имеет самостоятельное значение
В коммерческом учёте операция классифицируется по её экономическому смыслу и принятой в компании аналитике.
В бюджетной сфере дополнительно используются коды бюджетной классификации. Они позволяют определить, к какому виду доходов, расходов, источников финансирования и операций государственного сектора относится конкретная операция.
Поэтому одна хозяйственная покупка требует выбора не только счёта, но и правильной комбинации этих цифровых кодов.
4. Различается контроль за использованием денежных средств
Для коммерческой организации главное – правильно отразить доходы, расходы, имущество, обязательства и финансовый результат.
В бюджетной системе дополнительно имеет принципиальное значение соблюдение установленных направлений использования средств, бюджетных назначений и правил исполнения соответствующего бюджета. Поэтому учёт выполняет не только информационную, но и важную контрольную функцию.
5. Различается состав отчётности
Коммерческие организации формируют бухгалтерскую финансовую отчётность, которая показывает финансовое положение организации, финансовые результаты и движение денежных средств.
У участников бюджетного процесса формируется бюджетная отчётность. Она отражает не только состояние активов и обязательств, но и исполнение бюджета.
Именно поэтому ответ на вопрос «бюджетный и бухгалтерский учёт — в чём разница?» нельзя свести к разным номерам счетов. Отличаются субъекты учёта, нормативная система, аналитика, контроль операций и назначение итоговой отчётности.
Для организаций коммерческого сектора эти задачи решаются в рамках профессионального ведения бухгалтерского учёта, где важно правильно организовать первичные документы, регистры, расчёты и подготовку отчётности.
Чем бюджетная отчётность отличается от бухгалтерской
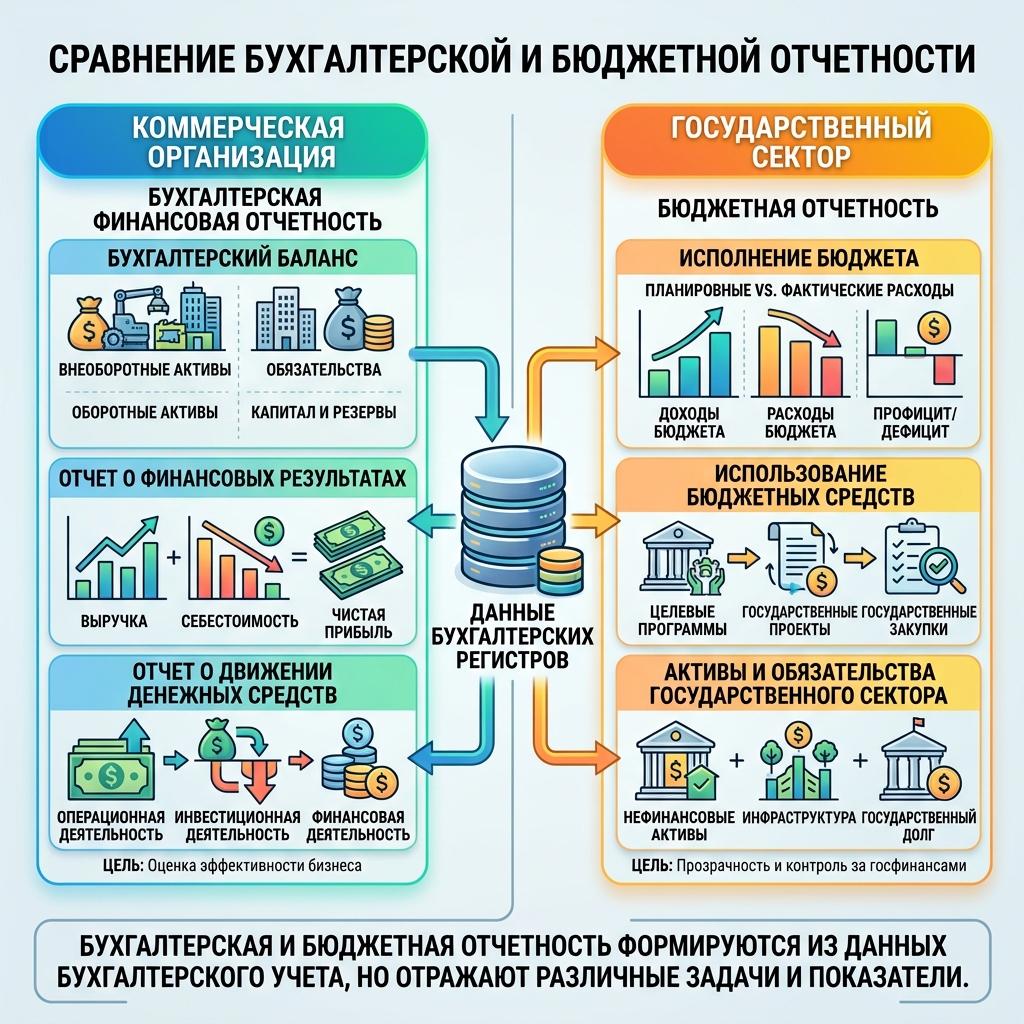
Разница между двумя системами особенно заметна на этапе формирования итоговых документов. В обоих случаях отчёты строятся на данных учёта, однако их назначение, состав показателей и круг пользователей кардинально различаются.
Бухгалтерская отчётность коммерческой организации показывает реальное финансовое положение предприятия, прибыль и движение денег. В неё входят бухгалтерский баланс, отчёт о финансовых результатах и предусмотренные законодательством приложения.
Бюджетная отчётность решает иную задачу. Она показывает исполнение соответствующего бюджета, движение бюджетных средств, состояние финансовых и нефинансовых активов, обязательств и финансовый результат деятельности участников бюджетного процесса.
| Критерий | Бухгалтерская отчётность | Бюджетная отчётность |
| Что показывает | Финансовое положение и результаты деятельности организации, эффективность бизнеса | Исполнение бюджета и состояние государственного имущества |
| Кто составляет | Организации, обязанные вести бухгалтерский учёт | Участники бюджетного процесса в установленных случаях |
| Основная информационная база | Данные бухгалтерского учёта | Данные бюджетного учёта |
| Основные пользователи | Собственники, руководство, государственные органы, контрагенты | Финансовые органы, казначейство, распорядители бюджетных средств и другие участники бюджетного процесса |
| Структура форм | Баланс, отчёт о финансовых результатах и приложения | Специальные формы бюджетной отчётности об исполнении бюджета, активах, обязательствах и финансовом результате |
Не вся отчётность государственного учреждения является бюджетной
Здесь возникает одна из самых частых терминологических ошибок. Бюджетные и автономные учреждения составляют бухгалтерскую финансовую отчётность организаций бюджетной сферы. Бюджетная отчётность в строгом смысле связана прежде всего с участниками бюджетного процесса, включая казённые учреждения.
Поэтому выражение «бюджетная отчётность бюджетного учреждения» в бытовой речи встречается часто, но при профессиональной работе важно определить организационно-правовой статус учреждения и применяемые к нему правила.
При подготовке отчётности коммерческой организации важно не только правильно заполнить формы, но и предварительно проверить данные учёта. Эту работу можно передать специалистам в рамках услуги сдачи бухгалтерской и налоговой отчётности.
Таким образом, ответ на вопрос, чем отличается бюджетная отчётность от бухгалтерской, зависит прежде всего от статуса организации и применяемой системы учёта. Названия отдельных показателей могут быть похожи, но правила их формирования и назначение отчётности различаются.
Почему одинаковые операции отражаются по-разному
Экономический смысл операции может быть одинаковым: купить ноутбук, выплатить зарплату или оплатить аренду. Однако порядок её отражения в учёте кардинально различается.
Причина заключается не только в другом плане счетов. В государственном секторе бухгалтеру необходимо учитывать статус учреждения, источник финансового обеспечения, бюджетную классификацию и требования федеральных стандартов государственных финансов. В коммерческой организации набор обязательной аналитики строится по другим правилам.
Рассмотрим несколько типичных ситуаций.
| Операция | Коммерческий бухгалтерский учёт | Учёт в государственном секторе |
| Покупка основного средства | Формируются капитальные вложения, после выполнения условий объект принимается к учёту как основное средство | Определяются соответствующая группа актива, источник финансового обеспечения и необходимая бюджетная аналитика |
| Покупка материалов | Материалы принимаются к учёту в составе запасов с дальнейшим списанием по назначению | Используются счета и аналитические признаки, предусмотренные правилами учёта государственных финансов |
| Расчёты с поставщиком | Задолженность отражается на счетах расчётов с поставщиками и подрядчиками | Помимо самой задолженности важны вид операции и предусмотренная для неё аналитика |
| Начисление зарплаты | Зарплата относится на соответствующие расходы организации и отражается в расчётах с персоналом | Расход отражается с учётом правил государственного сектора и установленной классификации |
| Получение финансирования | Обычно отражается исходя из экономической природы поступления | Порядок зависит от статуса учреждения и вида поступившего финансового обеспечения |
Один универсальный набор проводок использовать нельзя
Частая ошибка бухгалтера при переходе из коммерческого сектора в государственный — попытка подобрать прямой аналог привычного счёта.
Например, если в бизнесе основные средства учитываются на счёте 01, это не означает, что достаточно найти похожий по названию счёт государственного сектора и перенести на него привычную корреспонденцию. Сначала необходимо определить экономическое содержание операции, категорию объекта, статус учреждения и применяемую аналитику.
Работает и обратная ситуация. Бухгалтер с опытом в бюджете переходит в ООО и пытается сохранить там избыточную структуру аналитики. Это усложняет рабочий план счетов. В результате руководитель не видит общую картину бизнеса.
Поэтому переход между двумя системами начинается не с изучения новых номеров счетов, а с понимания логики формирования учётной информации.
Отличается и учётная политика
Коммерческая организация формирует собственную учётную политику, руководствуясь требованиями законодательства и федеральных стандартов бухгалтерского учёта.
Организации бюджетной сферы также формируют учётную политику, но применяют специальные федеральные стандарты государственных финансов и установленный для соответствующей категории организации план счетов.
В обоих случаях учётная политика должна описывать то, как организация работает на самом деле. Просто скопировать документ другой компании или учреждения нельзя. Одинаковые операции могут потребовать разной аналитики и порядка отражения в зависимости от деятельности и статуса экономического субъекта.
Именно поэтому при выборе между бюджетным и бухгалтерским учётом нужно сначала определить правовой статус организации и нормативную базу, а уже после этого формировать рабочий план счетов, первичные документы и регистры.
Типичные ошибки при сравнении бюджетного и бухгалтерского учёта
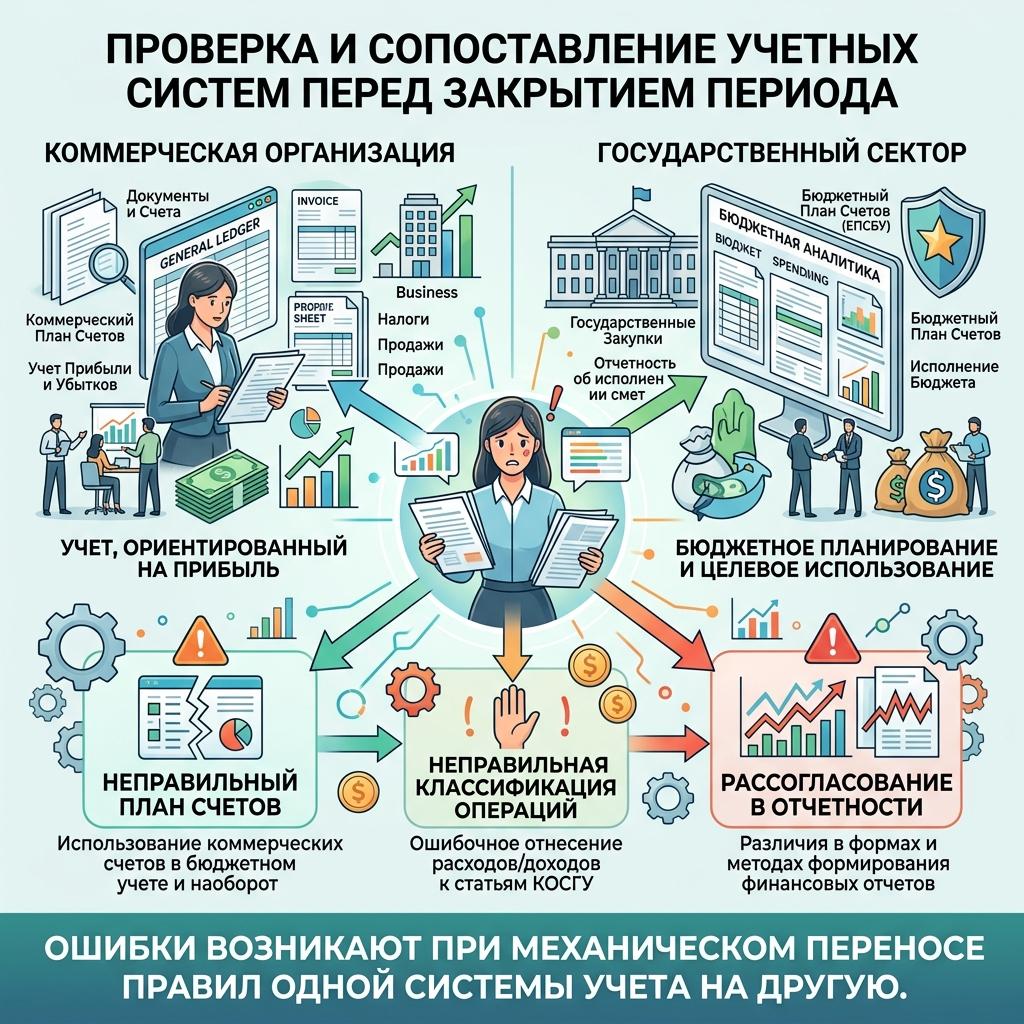
Главная ошибка — считать бюджетный учёт обычной бухгалтерией с другими счетами. На практике различаются нормативная база, структура аналитики, правила классификации операций и состав отчётности.
Путать бюджетное учреждение и бюджетный учёт
Название организационно-правовой формы само по себе не определяет вид учёта. Бюджетные и автономные учреждения относятся к организациям бюджетной сферы, но ведут бухгалтерский учёт по установленным для них правилам. Бюджетный учёт применяется участниками бюджетного процесса, в том числе казёнными учреждениями.
Поэтому перед выбором плана счетов и порядка отражения операций сначала необходимо определить статус организации.
Использовать проводки коммерческой организации в государственном секторе
Экономически похожие операции нельзя механически переносить из одного плана счетов в другой. Покупка основного средства, расчёты с поставщиком или начисление заработной платы требуют применения той системы счетов и аналитики, которая установлена для конкретной организации.
Особенно опасен подход, когда бухгалтер ищет в государственном секторе прямой аналог привычного коммерческого счёта и переносит на него готовую корреспонденцию без анализа операции.
Не учитывать бюджетную классификацию
Для государственного сектора недостаточно правильно определить только экономический смысл операции. В установленных случаях необходимо корректно выбрать соответствующую бюджетную классификацию и другие аналитические признаки.
Ошибка на этом этапе может привести к неправильному отражению операции не только в регистрах, но и в итоговой отчётности.
Считать бюджетную и бухгалтерскую отчётность одинаковыми
Обе системы используют данные учёта, но состав и назначение отчётности различаются. Бухгалтерская финансовая отчётность коммерческой организации характеризует её финансовое положение и результаты деятельности. Бюджетная отчётность дополнительно связана с исполнением соответствующего бюджета.
Ориентироваться на устаревшие правила
Нормативная база государственного сектора постоянно меняется. Поэтому важно проверять, какие правила действуют в соответствующем отчётном периоде. Документ, которым бухгалтер пользовался несколько лет назад, может быть уже заменён новым федеральным стандартом.
Совет эксперта: при переходе на новую систему учёта начинайте не с проводок. Сначала определите статус организации, применяемый план счетов, требования к аналитике и отчётности. Только после этого проверяйте корреспонденцию по отдельным операциям.
Если учёт уже велся с использованием неправильных счетов, аналитики или первичных документов, может потребоваться восстановление бухгалтерского учёта. Сначала необходимо определить масштаб ошибок, а затем последовательно корректировать регистры и отчётность.
Коротко о главном
Бюджетный и бухгалтерский учёт – это две системы, а не просто разные номера счетов. Они отличаются по кругу организаций, нормативному регулированию, структуре плана счетов, аналитике, классификации операций и составу отчётности.
Коммерческие организации ведут бухгалтерский учёт по общим правилам бухгалтерского законодательства. В государственном секторе действуют специальные правила и федеральные стандарты государственных финансов.
При этом важно различать бюджетный учёт и бухгалтерский учёт организаций бюджетной сферы. Казённые учреждения относятся к участникам бюджетного процесса и ведут бюджетный учёт. Бюджетные и автономные учреждения ведут бухгалтерский учёт по специальным правилам государственного сектора.
Бюджетная отчётность также не равна обычной бухгалтерской финансовой отчётности. Она связана с исполнением бюджета и отражает показатели, необходимые для контроля бюджетных средств, активов, обязательств и результатов деятельности участников бюджетного процесса.
Если бухгалтер переходит из коммерческой организации в государственный сектор или наоборот, нельзя механически переносить привычные проводки. Сначала нужно определить статус организации, применяемую нормативную базу, план счетов и требования к аналитике.
Часто задаваемые вопросы
Главное отличие заключается в сфере применения и задачах. Бухгалтерский учёт используется организациями различных типов, а бюджетный учёт связан с участниками бюджетного процесса и дополнительно учитывает особенности исполнения бюджета и бюджетной классификации.
Коммерческие организации используют привычную систему счетов бухгалтерского учёта. Для государственного сектора установлены специальные планы счетов и требования к аналитике. Поэтому прямого соответствия между счетами двух систем обычно нет.
Не обязательно. Бюджетные учреждения ведут бухгалтерский учёт по правилам, установленным для организаций бюджетной сферы. Бюджетный учёт в строгом смысле применяется участниками бюджетного процесса, включая казённые учреждения.
Бухгалтерская финансовая отчётность показывает финансовое положение и результаты деятельности организации. Бюджетная отчётность дополнительно отражает исполнение бюджета, бюджетные операции, активы, обязательства и другие показатели участников бюджетного процесса.
Нет. Даже если экономический смысл операции совпадает, порядок её отражения зависит от применяемого плана счетов, статуса организации и требований к аналитике. Проводки необходимо определять отдельно для конкретной системы учёта.
Сначала нужно определить организационно-правовой статус учреждения, применимый план счетов, требования федеральных стандартов, бюджетную аналитику и состав отчётности. Только после этого можно перестраивать рабочий план счетов и правила отражения операций.
Если организации требуется проверить действующую систему учёта, исправить накопленные ошибки или подготовить отчётность, специалисты Центра Профессиональной Бухгалтерии могут подключиться к проверке и восстановлению бухгалтерской базы.


