Выдача займов организацией

 Яппаров Булат
Коротко о выдаче займов организацией
Зафиксируйте условия до передачи денег. Если заимодавец — организация, договор займа оформляют письменно независимо от суммы. Укажите размер займа, порядок выдачи и возврата, проценты или прямо предусмотрите их отсутствие. Сохраните договор, подтверждение перечисления и документы по последующим платежам.
Проверьте полномочия и необходимые согласования. Для ООО оцените признаки крупной сделки и предусмотренные законом исключения. Самого сравнения суммы с активами недостаточно: учитывают также выход за пределы обычной хозяйственной деятельности. Заём должен соответствовать реальным отношениям сторон и предполагать возврат денег.
Отдельно оцените НДФЛ у заёмщика-физлица. Беспроцентный или льготный заём не означает автоматически одинаковый налог для всех получателей. Статья 212 НК РФ связывает материальную выгоду с определёнными условиями, в том числе трудовыми отношениями и взаимозависимостью. Проверьте исключения, расчётную ставку и обязанности компании как налогового агента.
Разделяйте основной долг и проценты. Возврат выданной суммы и плата за пользование деньгами имеют разные последствия. Для налога на прибыль возврат основного долга не включают в доходы, а проценты учитывают по применимым правилам. Ведите расчёты отдельно по каждому договору, контролируйте сроки и документируйте изменения условий.
Содержание статьи
Бизнес довольно часто прибегает к выдаче займов.
Это позволяет учредителю воспользоваться деньгами, не дожидаясь распределения дивидендов, а также повышает лояльность сотрудников, которые могут получить финансовую поддержку на более выгодных условиях, чем в банке.
В то же время предоставление займов связано с рисками.
Такие операции находятся под пристальным вниманием со стороны ФНС и банков: их связывают с обналичиванием средств и незаконным снижением налоговой нагрузки.
Разберем распространенные ошибки и расскажем, как организовать работу с займами, чтобы у контролирующих органов не возникали вопросы.
Основные правила
Закон разрешает предоставлять заемные средства сотрудникам и учредителям, юридическим лицам и индивидуальным предпринимателям. Ограничения по сумме и срокам выплат не предусмотрены.
Главное, чтобы сделка была экономически обоснована и все ее условия выполнялись.
Немаловажную роль здесь играет грамотное оформление документов. В случае судебного разбирательства они будут иметь решающее значение.
Виды займов
Займы разделяют на следующие категории:
- беспроцентные. Данный вариант выгоден для заемщика, но связан с серьезными рисками. Контролеры тщательно проверяют такие операции, стремятся обнаружить нарушение законодательства и применить санкции;
- процентные. Стороны договариваются о размере и порядке перечисления платы за пользование средствами. Этот способ намного безопаснее.
Как оформить договор займа?
При подготовке договора важно учитывать нормы Гражданского и Налогового кодекса. Стороны должны подготовить соглашение в письменной форме и зафиксировать в нем основные пункты:
- сумму займа;
- условия возврата. Долг можно погашать частями или сразу вернуть в полном объеме;
- процентную ставку, если она предусмотрена;
- цель предоставления средств;
- штрафы за нарушение условий сделки.
Приложением к договору могут быть график погашения займа.
Обратите внимание! Использовать готовый шаблон из интернета очень рискованно: в нем может не быть существенных условий. В этом случае с большой вероятностью договор признают ничтожным. Лучше обратиться к специалистам и получить профессиональную юридическую помощь.
Деньги выдают наличными или переводят на личный счет заемщика. Данный факт подтверждается распиской, актом передачи, платежным поручением или банковской выпиской.
Из платежного поручения должно быть понятно, за что перечисляются деньги. При его оформлении необходимо указать:
- номер и дату договора;
- вид займа (процентный или беспроцентный);
- предусмотренную договором ставку;
- срок, на который выдана сумма.
Еще один момент. Если передаваемые средства превышают 25% стоимости активов ООО, речь идет о крупной сделке. Для нее необходимо получить одобрение участников фирмы, оформленное в виде протокола.
В противном случае контракт может быть признан недействительным.
Важно, чтобы у заимодавца был полный комплект документов. Например, при утрате договора сложно подтвердить согласованную процентную ставку. Кроме того, не получится взыскать штраф за несвоевременный возврат денег.
Налогообложение по договору займа
Рассмотрим, какие налоги должны перечислить в бюджет стороны сделки.
Обязательства заемщика
Если человек получил беспроцентный заем или процент меньше, чем ⅔ ставки рефинансирования Центробанка, возникает материальная выгода. Это означает, что у заемщика появился доход в виде экономии на процентах.
Для материальной выгоды применяют следующей формулу.
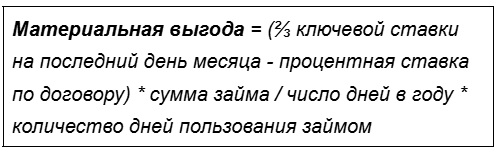
Компания, выдавшая льготный заем, на последний день каждого месяца рассчитывает выгоду и исчисляет НДФЛ по ставке 35%. Сумму отражают в отчетности, удерживают из выплат, которые причитаются гражданину и перечисляют в бюджет.
Рассмотрим пример. В сентябре 2025 года организация предоставила беспроцентный заем учредителю в сумме 950 тыс. рублей на 3 месяца.
Материальная выгода за октябрь составит: ⅔ * 16,5 % * 950 000 рублей / 365 дней * 31 день = 8 875,34 рубля.
Сумма НДФЛ для перечисления в бюджет: 8 875,34 * 35 % = 3 106 рублей.
Материальную выгоду рассчитывают до тех пор, пока человек пользуется займом. Страховыми взносами она не облагается.
Есть ситуации, когда организация не может удержать НДФЛ. Допустим, владельцу бизнеса не выплачиваются дивиденды, в штате данной компании он не числится и зарплату не получает. То есть у человека нет доходов.
В этом случае бухгалтер направляет информацию в ИФНС и непосредственно должнику. Теперь он сам несет ответственность за уплату обязательств перед бюджетом.
У заемщика не возникает материальная выгода и, следовательно, не нужно платить НДФЛ, если проценты равны или превышают ⅔ от ставки рефинансирования.
Налоги заимодавца
Проценты по договору займа являются доходом компании. С него необходимо заплатить:
- налог на прибыль (для предприятия на ОСНО). Доход учитывают в момент начисления процентов;
- единый налог на УСН (для «упрощенца»). Здесь ориентируются на дату фактического поступления платежа на расчетный счет организации.
Налоговые риски займов
Некоторые организации с помощью предоставленных займов маскируют выплату зарплаты и дивидендов. Так предприниматели стремятся снизить платежи в бюджет. Это стало особенно актуально при введении пятиступенчатой шкалы НДФЛ.
Налоговикам данная схема хорошо известна, и они быстро выявляют ее применение. Инспекторы анализируют уровень зарплаты разных категорий сотрудников внутри фирмы и сопоставляют с показателями других предприятий отрасли. Также они оценивают величину нераспределенной прибыли, дебиторской задолженности и уровень дохода заемщиков.
Если организация выдает беспроцентные займы на длительный срок, ревизоры считают это уклонением от уплаты налогов и доначисляют неуплаченную сумму, пени и штрафы.
Банки тоже внимательно контролируют операции по перечислению займов: довольно часто таким образом деньги выводятся с расчетного счета и обналичиваются. Поэтому работники кредитного учреждения запрашивают объяснения экономического смысла сделки.
Если банк сочтет, что у займа нет деловой цели, может отказаться проводить транзакцию.
Невозврат займа
Как мы сказали ранее, большое количество беспроцентных займов, выданных на длительный срок и без признаков возврата, всегда вызывает вопросы и влечет за собой штрафные санкции.
Помните, что условия договора должны исполняться. Если заемщик не возвращает деньги, компания сначала направляет ему претензионное письмо с требованием об уплате, а затем обращается в суд. Проверяющие должны видеть, что организация не собирается прощать долг и ведет претензионную работу.
Желательно, чтобы заемщик вернул сумму в безналичной форме на расчетный счет фирмы. Не следует вносить деньги в кассу и сразу выдавать их подотчет. Схема, когда подотчетные средства по факту не возвращаются, налоговикам тоже хорошо известна.
Выводы
Каждый выданный заем – это потенциальный риск доначисления налогов и выставления штрафов. Такие операции должны быть экономически и логически обоснованы и подкреплены правильно оформленными документами. Непременным условием является возврат денег в соответствии с условиями сделки.
Специалисты аутсорсинговой компании подготовят формы договоров, которые не вызовут вопросов при проверке, проконсультируют по юридическим вопросам, помогут рассчитать налоги и отразить операции с займами в бухгалтерском учете.
Часто задаваемые вопросы
Если в договоре нет процентной ставки, заём беспроцентный?
Не обязательно. По общему правилу статьи 809 ГК РФ отсутствие согласованного размера процентов означает применение ключевой ставки Банка России за соответствующие периоды. Чтобы денежный заём организации был беспроцентным, это условие нужно закрепить прямо, если иной результат не следует из специальной нормы закона.
Любой беспроцентный заём физлицу создаёт материальную выгоду?
Нет. Нужно проверить условия статьи 212 НК РФ: отношения заёмщика с заимодавцем и работодателем, а также случаи, когда экономия фактически представляет материальную помощь или встречное исполнение. Для рублёвого займа расчётная величина связана с двумя третями минимального из установленных законом значений ключевой ставки. Применимость исключений проверяют отдельно.
Что делать, если компании не из чего удержать НДФЛ?
Нельзя считать налог удержанным только потому, что он рассчитан. При невозможности удержания налоговый агент сообщает об этом налогоплательщику и налоговой инспекции в порядке статьи 226 НК РФ. Проверьте сроки сообщения и отражение сведений в отчётности: отсутствие денежных выплат заёмщику не отменяет обязанности компании сообщить о неудержанном налоге.
Возврат выданного займа увеличивает налогооблагаемый доход?
Для налога на прибыль возврат основной суммы ранее предоставленного займа исключён из доходов статьёй 251 НК РФ. Проценты — отдельное поступление, для которого действуют свои правила признания. В договоре, графике и назначении платежа важно различать погашение долга и уплату процентов; при другом налоговом режиме порядок проверяют отдельно.
Источники и нормативные документы
- Статья 808 ГК РФ
Письменная форма договора займа и подтверждение передачи денег.
- Статья 809 ГК РФ
Проценты по займу и последствия отсутствия согласованной ставки.
- Статья 46 закона № 14-ФЗ об ООО
Условия признания сделки крупной и порядок её согласования.
- Статья 212 НК РФ
Условия возникновения и расчёт материальной выгоды.
- Статья 226 НК РФ
Обязанности налогового агента и сообщение о невозможности удержать НДФЛ.
- Статья 251 НК РФ
Доходы, не учитываемые при налогообложении прибыли, включая возврат основной суммы займа.