


Обязательный аудит бухгалтерской отчётности: критерии, сроки и кто должен его проводить
 10.08.2026
 Яппаров Булат

За 30 лет работы с бухгалтерской отчётностью я не раз сталкивался с ситуацией, когда организация узнаёт об обязанности провести аудит уже после завершения отчётного года. Причина обычно одна: руководитель или бухгалтер ориентируется только на выручку и не учитывает другие основания, при которых бухгалтерская отчётность подлежит обязательному аудиту.
В статье разберём, какие организации обязаны проводить аудит годовой бухгалтерской отчётности, как проверить установленные критерии, когда заключать договор с аудитором и в какие сроки получить заключение. Отдельно рассмотрим, кто вправе проводить обязательный аудит и как отразить сведения о нём при сдаче отчётности.
Когда аудит бухгалтерской отчётности обязателен
Обязательный аудит проводят, если соответствующее требование установлено Федеральным законом № 307-ФЗ «Об аудиторской деятельности» или другим федеральным законом. Проверке подлежит годовая бухгалтерская (финансовая) отчётность, а сам аудит проводят ежегодно.
Для большинства коммерческих организаций обязанность возникает при выполнении хотя бы одного финансового критерия. Доход от предпринимательской деятельности за год, который предшествует отчётному, должен превышать 800 миллионов рублей либо сумма активов бухгалтерского баланса на конец этого года должна быть больше 400 миллионов рублей. Для аудита отчётности за 2026 год проверяют показатели за 2025 год. Превышения одного порога достаточно.
Аудит бухгалтерской отчётности может быть обязательным и не зависеть от выручки или активов. Это происходит, если организация относится к категории, прямо указанной в законе. В их числе компании с ценными бумагами, допущенными к организованным торгам, отдельные эмитенты, профессиональные участники рынка ценных бумаг, бюро кредитных историй, некоторые фонды и акционерные общества с государственным или муниципальным участием. Кроме того, аудит обязаны проводить застройщики, привлекающие средства дольщиков. Полный перечень оснований содержится не только в законе об аудиторской деятельности, но и в других федеральных законах.
Организация может быть освобождена от аудита по одному основанию, но подпадать под него по другому. То есть отчётность всё равно нужно проверять. Поэтому решение нельзя принимать только по размеру дохода или активов. Сначала оценивают организационно-правовую форму, статус, вид деятельности и специальные требования законодательства.
Совет эксперта: проверяйте обязанность провести аудит до окончания отчётного года. Это оставляет время выбрать аудиторскую организацию, подготовить документы и исправить ошибки до сдачи отчётности.
Критерии обязательного аудита: сводная таблица
Чтобы определить, чья бухгалтерская отчётность подлежит обязательному аудиту, нужно оценить финансовые показатели и специальные основания.
| Основание | Когда аудит обязателен |
| Доход от предпринимательской деятельности | Более 800 миллионов рублей за год, который предшествует отчётному |
| Активы бухгалтерского баланса | Более 400 миллионов рублей на конец года, который предшествует отчётному |
| Ценные бумаги | Ценные бумаги организации допущены к организованным торгам либо эмитент обязан раскрывать информацию |
| Профессиональная деятельность на финансовом рынке | Организация является профессиональным участником рынка ценных бумаг или бюро кредитных историй |
| Общественно полезный фонд | Поступление имущества и денежных средств за предшествующий год превышает 3 миллиона рублей, кроме установленных законом исключений |
| Государственное или муниципальное участие | Акции акционерного общества принадлежат Российской Федерации, субъекту РФ или муниципальному образованию |
Финансовые критерии применяют не ко всем организациям. Из перечня исключены органы власти, государственные и муниципальные учреждения, внебюджетные фонды, унитарные предприятия, личные фонды, сельскохозяйственные кооперативы и отдельные организации потребительской кооперации. Но исключение из общих критериев не освобождает от аудита, если обязанность установлена по другому основанию.
Федеральные законы предусматривают обязательный аудит для кредитных и страховых организаций, обществ взаимного страхования, негосударственных пенсионных фондов. Сюда же относятся клиринговые организации, организаторы торговли и застройщики, которые привлекают деньги участников долевого строительства. Для таких компаний размер дохода и активов не определяет обязанность провести проверку.
Состав специальных оснований меняется. Минфин ежегодно публикует сводный перечень случаев обязательного аудита. При проверке статуса организации нужно использовать перечень за соответствующий отчётный год и учитывать требования отраслевого закона. Перечень за 2025 год опубликован Минфином 15 января 2026 года.
Если организация близка к установленным порогам или подпадает под несколько оснований, экспресс-аудит бухгалтерии поможет заранее проверить отчётность и выявить ошибки до начала обязательной аудиторской проверки.

Как определить отчетный год для аудита: разбираем периоды на примере 2025–2027 годов
При проверке финансовых критериев важно не перепутать три периода: год с показателями, отчётный год и год, в котором проводят аудит.
Сначала определяют отчётность, которую нужно проверить. Затем берут доход и сумму активов за год, непосредственно предшествующий отчётному. Доход определяют по данным налогового учёта, а сумму активов — по строке 1600 баланса на 31 декабря. Закон устанавливает обязанность при превышении хотя бы одного показателя: 800 миллионов рублей по доходу или 400 миллионов рублей по активам.
Если проверяется бухгалтерская отчётность за 2026 год, организация анализирует показатели за 2025 год. При доходе за 2025 год свыше 800 миллионов рублей или активах на 31 декабря 2025 года свыше 400 миллионов рублей отчётность за 2026 год подлежит обязательному аудиту. Саму проверку организуют весной 2027 года, когда баланс за 2026 год уже готов.
Рост показателей в отчётном году влияет на аудит следующей отчётности. Если доход организации превысил лимит только в 2026 году, проверять отчётность за 2026 год не нужно. Эти данные используют при решении вопроса об аудите отчётности за 2027 год.
Порядок определения обязанности выглядит так: сначала проверяют специальные основания и статус организации. Затем оценивают финансовые показатели предшествующего года. После этого фиксируют вывод во внутренней справке. В ней указывают данные декларации, бухгалтерского баланса и применимых норм закона.
Для вновь созданных и реорганизованных организаций продолжительность первого отчётного периода определяется отдельно. Если компания зарегистрирована после 30 сентября, первый отчётный год заканчивается до 31 декабря следующего календарного года. В таких случаях финансовые критерии и специальные основания нужно сопоставлять с фактическим отчётным периодом.
Если статус организации или расчёт показателей вызывают сомнения, бухгалтерский консалтинг помогает проверить основания и заранее определить, требуется ли обязательный аудит конкретной отчётности.
Кто вправе проводить обязательный аудит
Обязательный аудит бухгалтерской отчётности проводит только аудиторская организация. Заключить договор с индивидуальным аудитором для такой проверки нельзя. Даже если у него есть квалификационный аттестат и опыт работы. Это ограничение прямо закреплено в статье 5 Федерального закона № 307-ФЗ.
Аудиторская организация получает право работать после внесения сведений о ней в реестр аудиторов и аудиторских организаций саморегулируемой организации аудиторов. Перед заключением договора нужно проверить актуальный статус компании в реестре, её регистрационный номер записи и отсутствие сведений о прекращении или приостановлении членства.
Для общественно значимых организаций действуют дополнительные требования. Их отчётность вправе проверять только аудиторская организация, включённая в специальный реестр. Если компания относится к общественно значимым организациям на финансовом рынке, аудитора выбирают из реестра, который ведёт Банк России.
Аудитор должен быть полностью беспристрастен. Любая связь с клиентом — от родственных отношений до совместного бизнеса создаёт конфликт интересов и ставит под сомнение объективность проверки.
При выборе аудиторской организации стоит оценить не только стоимость услуг. Важны опыт проверок компаний аналогичного масштаба и отрасли. Стоит обратить внимание на состав команды, сроки работы и порядок взаимодействия с бухгалтерией.
Совет эксперта: до подписания договора запросите подтверждение членства в СРО и проверьте реестровый статус самостоятельно. Аудиторское заключение компании без права проводить обязательный аудит не исполнит установленную законом обязанность.

Этапы проверки и главные сроки: когда сдать отчетность и аудиторское заключение
Закон не устанавливает единую дату начала аудиторской проверки. Организация и аудитор согласовывают график в договоре. На практике работу лучше начинать до завершения отчётного года, особенно при большом документообороте, нескольких подразделениях или сложных операциях.
Проверку удобно разделить на два этапа. Сначала аудитор изучает систему внутреннего контроля, учётную политику, договоры, первичные документы и операции за часть года. После формирования годовой бухгалтерской отчётности проводится итоговый этап. Аудитор проверяет баланс, отчёт о финансовых результатах, приложения и корректировки. Затем формирует мнение о достоверности отчётности.
Аудиторское заключение нельзя получить до того, как организация подготовила полный комплект годовой отчётности. При выявлении ошибок бухгалтерия вносит исправления, а аудитор проверяет обновлённые показатели. Поэтому позднее начало проверки может привести к тому, что работа не завершится к запланированному сроку.
Годовую бухгалтерскую отчётность представляют в налоговый орган не позднее трёх месяцев после окончания отчётного года. Если аудиторское заключение уже готово, его направляют вместе с отчётностью в электронном виде. Если проверка ещё продолжается, заключение представляют в течение 10 рабочих дней со дня, следующего за датой его подписания, но не позднее 31 декабря года, следующего за отчётным.
Так, отчётность за 2026 год нужно сдать не позднее 31 марта 2027 года. Аудиторское заключение по ней разрешено направить позднее, но в пределах десяти рабочих дней после его даты и не позже 31 декабря 2027 года.
Данные автоматически попадают в государственный информационный ресурс бухгалтерской отчётности (ГИР БО). Если пропустить предельную дату подачи заключения, оно не отразится в публичном доступе. Это формальный повод для претензий контрагентов или банков при проверке благонадежности компании.
Важно: параллельно с подачей документов в налоговую необходимо опубликовать сведения об аудиторе и выданном заключении в Федресурсе (ЕФРСФДЮЛ). На это закон отводит всего 3 рабочих дня с даты подписания заключения. Опоздание грозит руководителю штрафом до 50 тысяч рублей или дисквалификацией (ст. 14.25 КоАП РФ).
Чтобы аудит не превратился в срочное исправление учёта после окончания года, специалисты Центра Профессиональной Бухгалтерии помогают заранее проверить комплектность документов и подготовить отчётность к работе аудиторов.
Как отразить обязательный аудит в отчётности и чем грозит нарушение
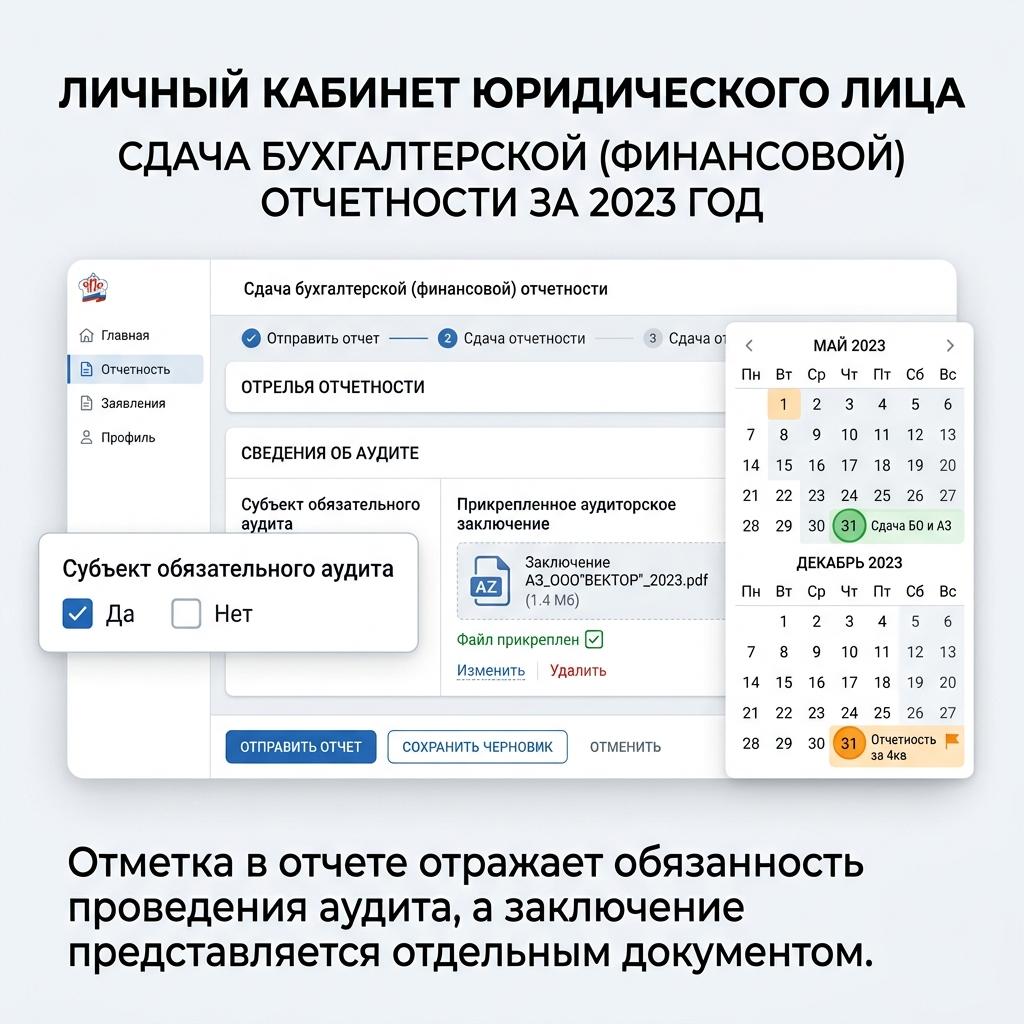
На первой странице бухгалтерской отчётности предусмотрено поле «Бухгалтерская отчётность подлежит обязательному аудиту». Если организация подпадает хотя бы под одно установленное основание, отметку ставят напротив значения «Да». Если обязанности нет — напротив значения «Нет». Отметка отражает саму обязанность провести аудит. Это не говорит о фактической готовности аудиторского заключения на дату сдачи отчётности.
Если обязательный аудит уже проведён, в отчётности указывают наименование аудиторской организации, её ИНН и ОГРН. Эти сведения должны соответствовать данным аудиторского заключения и реестра аудиторов. Само заключение представляет собой отдельный электронный документ. Он передаётся в налоговый орган для включения в ГИР БО.
Отдельного штрафа только за формулировку «аудит не проведён» законодательство не устанавливает. Если организация не представила обязательное аудиторское заключение, налоговый орган зафиксирует нарушение. Контролеры направят материалы в уполномоченные органы для привлечения к ответственности по статье 19.7 КоАП РФ.
Более серьёзный риск возникает, если обязательное аудиторское заключение отсутствует в архиве организации в течение установленного законом срока хранения — минимум 5 лет. Это грубое нарушение требований к бухгалтерскому учёту. Штраф для должностного лица составляет от 5 000 до 10 000 рублей, а при повторном нарушении — от 10 000 до 20 000 рублей либо дисквалификацию на срок от одного года до двух лет.
Практические последствия не ограничиваются штрафами. Отсутствие заключения в ГИР БО заметят банки, инвесторы, собственники и крупные контрагенты, которые проверяют отчётность перед финансированием или заключением договора. Для бизнеса это создаёт риск задержки кредита, сделки или выплаты дивидендов.
Коротко о главном
Обязательный аудит бухгалтерской отчётности проводят ежегодно, если организация подпадает под требования Федерального закона № 307-ФЗ или другого нормативного акта. Для большинства коммерческих организаций аудит обязателен, когда доход за год, предшествующий отчётному, превышает 800 миллионов рублей либо сумма активов бухгалтерского баланса на конец этого года превышает 400 миллионов рублей. Достаточно превышения одного показателя.
Финансовые критерии нельзя проверять отдельно от статуса и вида деятельности организации. Для кредитных, страховых, отдельных финансовых организаций, эмитентов, некоторых фондов, застройщиков и других установленных законом категорий аудит обязателен независимо от размера дохода и активов. Поэтому сначала нужно проверить специальные основания, а затем сопоставить финансовые показатели с установленными пределами.
Для отчётности за конкретный год используют показатели предшествующего года. Если проверяется отчётность за 2026 год, доход и активы оценивают по данным за 2025 год. Рост показателей в 2026 году учитывают при определении обязанности провести аудит отчётности за 2027 год.
Обязательный аудит проводит аудиторская организация, сведения о которой внесены в реестр аудиторов и аудиторских организаций. Для общественно значимых организаций действуют дополнительные требования к реестровому статусу аудитора. Перед заключением договора нужно проверить членство компании в СРО, её право проводить соответствующий вид аудита и независимость от проверяемой организации.
Проверку лучше начинать до окончания отчётного года. Предварительный этап позволяет проверить учётную политику, документы и сложные операции. Итоговый этап проводят после формирования годовой отчётности. Аудиторское заключение передают в налоговый орган вместе с отчётностью. Это можно сделать позднее, в течение 10 рабочих дней после даты его подписания. Предельный срок — 31 декабря года, следующего за отчётным.
Если бухгалтерская отчётность подлежит обязательному аудиту, на её первой странице ставят отметку «Да». Она отражает наличие обязанности, а не готовность заключения на дату сдачи отчётности. После завершения проверки сведения об аудиторской организации и само заключение передают для включения в ГИР БО.
Часто задаваемые вопросы
Аудит обязателен, если доход или активы превышают установленные законом пределы либо организация относится к категории, для которой проверка предусмотрена независимо от финансовых показателей. Основания нужно проверять по Федеральному закону № 307-ФЗ, специальным отраслевым законам и ежегодному перечню Минфина.
Для аудита отчётности за текущий год анализируют показатели предыдущего года. Доход определяют по данным налогового учёта, а активы — по строке 1600 бухгалтерского баланса на 31 декабря. Превышение одного из двух критериев создаёт обязанность провести аудит следующей годовой отчётности.
Проверку проводит аудиторская организация, включённая в реестр аудиторов и аудиторских организаций. Индивидуальный аудитор не вправе проводить обязательный аудит. Для общественно значимых организаций аудитора выбирают из специального реестра.
В поле «Бухгалтерская отчётность подлежит обязательному аудиту» ставят отметку «Да». Если заключение ещё не готово, это не меняет значение отметки. После получения заключения его направляют в налоговый орган в установленный срок.
Да. Годовую бухгалтерскую отчётность сдают в обычный срок, даже если аудитор ещё не завершил проверку. Готовое заключение передают отдельно в течение 10 рабочих дней после даты его подписания, но не позднее 31 декабря года, следующего за отчётным.
Организация рискует получить штраф за непредставление аудиторского заключения, а должностное лицо — ответственность за грубое нарушение требований бухгалтерского учёта. Отсутствие заключения в ГИР БО также снижает доверие банков, инвесторов и контрагентов, которые проверяют финансовую отчётность перед сделками и финансированием.


