


Курсовые разницы в бухгалтерском учете: расчет и отражение
 02.09.2026
 Яппаров Булат

Компании, которые работают с иностранными поставщиками и покупателями, получают валютные займы или держат деньги на валютных счетах, регулярно сталкиваются с изменением рублевой стоимости активов и обязательств.
Сумма в валюте при этом может не меняться: долг перед поставщиком остается, например, 10 000 евро. Но если курс евро изменился, величина этого обязательства в рублях становится другой. Возникающая разница отражается в бухгалтерском учете.
Базовым документом является ПБУ 3/2006 «Учет активов и обязательств, стоимость которых выражена в иностранной валюте».
В 2026 году особенно важно разделять бухгалтерский и налоговый учет. В бухучете валютная задолженность переоценивается на установленные даты, а для налога на прибыль по валютным требованиям и обязательствам действует специальный временный порядок признания курсовых разниц. Поэтому бухгалтерская и налоговая прибыль могут отличаться даже по одной операции.
Что такое курсовая разница в бухгалтерском учете
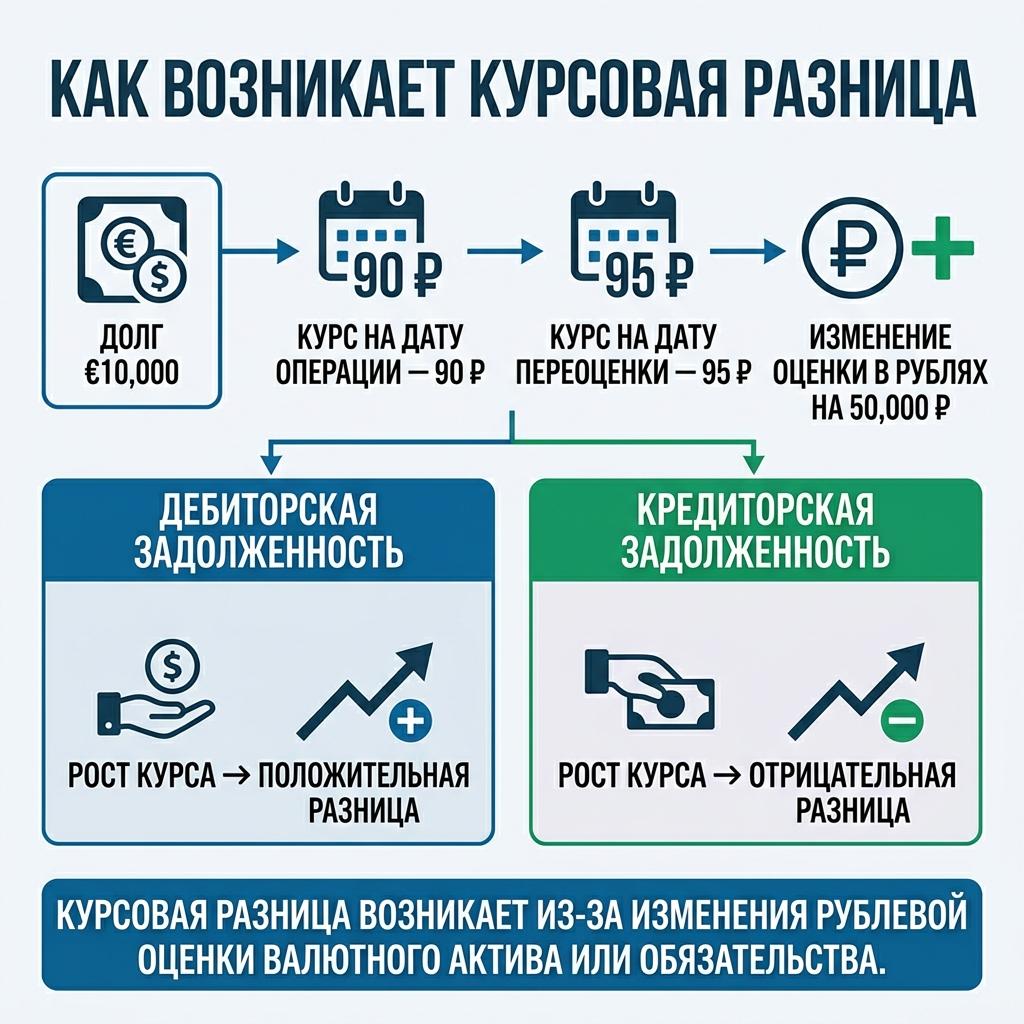
Курсовая разница в бухгалтерском учете возникает из-за изменения рублевой оценки актива или обязательства, стоимость которых выражена в иностранной валюте, между датами их пересчета.
Рассмотрим простой пример. Компания приобрела товар стоимостью 10 000 евро. На дату признания кредиторской задолженности курс составил условно 90 рублей за евро.
Задолженность равна:
10 000 × 90 = 900 000 рублей.
К моменту оплаты курс вырос до 95 рублей. Рублевая оценка задолженности стала:
10 000 × 95 = 950 000 рублей.
Разница составляет 50 000 рублей. Компания должна заплатить поставщику те же 10 000 евро, но в рублевом выражении обязательство увеличилось. Для покупателя возникает отрицательная курсовая разница.
Если бы курс снизился, рублевая стоимость кредиторской задолженности уменьшилась бы и возникла положительная курсовая разница.
Когда возникают курсовые разницы
По ПБУ 3/2006 стоимость ряда валютных активов и обязательств пересчитывается в рубли:
- на дату совершения операции;
- на отчетную дату;
- при погашении соответствующего требования или обязательства.
Поэтому курсовая разница может возникать не только при оплате.
Например, компания получила товар от иностранного поставщика в декабре, а заплатит в феврале следующего года. Непогашенную задолженность нужно переоценить на отчетную дату, а затем еще раз при погашении.
По одной задолженности в бухгалтерском учете может возникнуть несколько курсовых разниц.
Совет эксперта. Не рассчитывайте курсовую разницу только в день оплаты. Если валютная задолженность остается непогашенной на отчетную дату, ее нужно переоценить по правилам ПБУ 3/2006.
Что переоценивается в бухгалтерском учете
К объектам, рублевая оценка которых меняется вместе с валютным курсом, относятся, в частности:
- деньги в валютной кассе;
- средства на валютных банковских счетах и вкладах;
- валютная дебиторская задолженность;
- валютная кредиторская задолженность;
- валютные займы и другие средства в расчетах.
ПБУ 3/2006 применяется и к некоторым расчетам, которые фактически оплачиваются в рублях, но их стоимость выражена в иностранной валюте или условных единицах.
При этом не все валютные показатели переоцениваются. Самое важное исключение для практики — полученные и выданные авансы.
Переоцениваются ли валютные авансы
В общем случае выданные и полученные авансы, предварительная оплата и задатки после признания в бухгалтерском учете не пересчитываются из-за последующего изменения курса.
Организация перечислила поставщику аванс 10 000 евро при курсе 90 рублей. Рублевая оценка аванса:
10 000 × 90 = 900 000 рублей.
Если к отчетной дате курс вырос до 95 рублей, аванс не становится равным 950 000 рублей. Он продолжает учитываться в первоначальной рублевой оценке.
При полной предоплате стоимость приобретаемого актива в соответствующей части формируется исходя из курса на дату аванса.
Если предоплата частичная, авансовая часть не переоценивается, а задолженность по неоплаченной части после поставки уже пересчитывается как обычное валютное обязательство.
Есть отдельная ситуация: договор расторгнут и ранее перечисленный аванс нужно вернуть. После возникновения обязанности возврата сумма приобретает характер денежного требования или обязательства. С этого момента она подлежит пересчету, а возникающая разница учитывается как курсовая.
Положительная и отрицательная курсовая разница
Результат зависит от вида объекта и направления изменения курса.
Для валютной дебиторской задолженности рост курса обычно приводит к положительной курсовой разнице: компания должна получить ту же сумму валюты, но ее рублевая стоимость увеличилась. Снижение курса приводит к отрицательной разнице.
Для валютной кредиторской задолженности ситуация обратная. Рост курса увеличивает рублевую стоимость долга и формирует отрицательную разницу. Снижение курса уменьшает обязательство и приводит к положительной разнице.
По денежным средствам на валютном счете повышение курса увеличивает их рублевую оценку, а снижение уменьшает.
Как отражать курсовые разницы в бухгалтерском учете
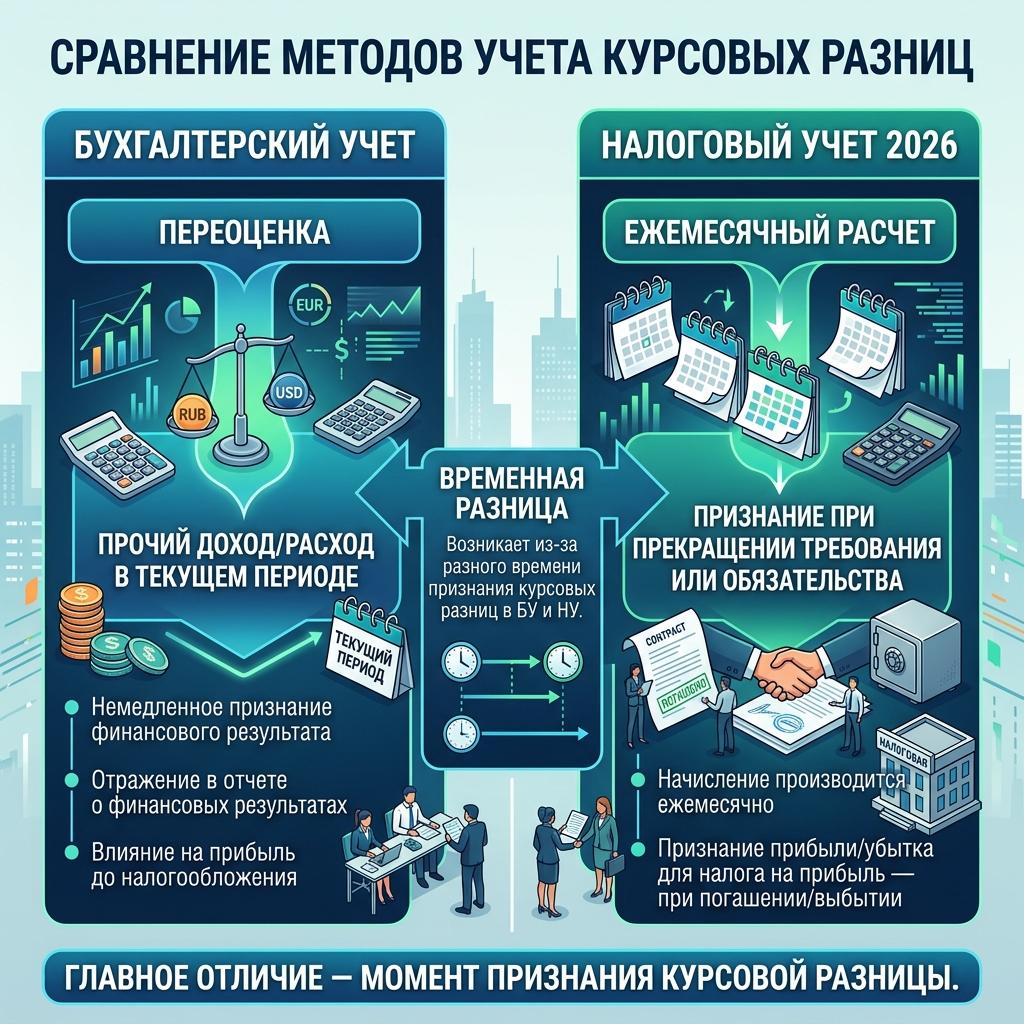
По общему правилу положительные курсовые разницы относятся к прочим доходам, отрицательные — к прочим расходам.
На практике используется счет 91 «Прочие доходы и расходы».
По кредиторской задолженности перед поставщиком возможны проводки:
Дт 91-2 Кт 60 — отражена отрицательная курсовая разница;
Дт 60 Кт 91-1 — отражена положительная курсовая разница.
По дебиторской задолженности покупателя:
Дт 62 Кт 91-1 — отражена положительная курсовая разница;
Дт 91-2 Кт 62 — отражена отрицательная курсовая разница.
Для валютных денежных средств, займов и других объектов корреспондирующие счета будут иными, но общий принцип тот же.
Курсовые разницы в налоговом учете в 2026 году
Для налога на прибыль положительные курсовые разницы относятся к внереализационным доходам, отрицательные — к внереализационным расходам.
Но для курсовых разниц, возникающих до конца 2027 года по требованиям и обязательствам, стоимость которых выражена в иностранной валюте, кроме авансов, действует специальный порядок.
Такие разницы признаются для налога на прибыль на дату прекращения или исполнения соответствующего требования либо обязательства.
При этом сам ежемесячный расчет разниц не отменен. Непогашенные валютные требования и обязательства продолжают пересчитываться на последнее число месяца. Разница рассчитывается и накапливается, но в налоговые доходы или расходы попадает при прекращении соответствующей задолженности.
Пример
Компания получила от иностранного поставщика товар на 10 000 евро.
Курс на дату возникновения кредиторской задолженности — 90 рублей. Первоначальная оценка:
10 000 × 90 = 900 000 рублей.
На конец месяца курс вырос до 95 рублей. Возникла отрицательная курсовая разница 50 000 рублей.
Она отражается в бухгалтерском учете уже как прочий расход.
В налоговом учете 2026 года по непогашенному обязательству 50 000 рублей рассчитываются, но пока не признаются расходом.
В следующем месяце задолженность погашена при курсе 97 рублей. Общая отрицательная разница относительно первоначальной оценки составит 70 000 рублей. При исполнении обязательства накопленная курсовая разница учитывается для налога на прибыль.
Совет эксперта. В 2026 году нужно различать расчет и налоговое признание. По валютным требованиям и обязательствам разницу рассчитывают ежемесячно, но в налоговую базу она попадает при прекращении или исполнении задолженности.
Курсовые разницы в бухгалтерском и налоговом учете: основные отличия
| Параметр | Бухгалтерский учет | Налоговый учет в 2026 году |
| Основное регулирование | ПБУ 3/2006 | НК РФ |
| Валютная задолженность пересчитывается | На установленные даты, включая отчетную и дату погашения | На конец месяца и при прекращении или исполнении |
| Разница рассчитывается до погашения | Да | Да |
| Влияет на результат до погашения | Да | По требованиям и обязательствам — нет |
| Положительная разница | Прочий доход | Внереализационный доход |
| Отрицательная разница | Прочий расход | Внереализационный расход |
| Авансы | В общем случае не переоцениваются | Исключены из специального порядка и в общем случае не переоцениваются |
Главное различие — момент признания. В бухгалтерском учете результат переоценки влияет на финансовый результат соответствующего периода. В налоговом учете 2026 года по валютным требованиям и обязательствам признание переносится до их прекращения или исполнения.
Почему возникают временные разницы
Допустим, на 31 декабря организация имеет непогашенную задолженность перед иностранным поставщиком. Из-за роста курса появилась отрицательная курсовая разница 100 000 рублей.
В бухгалтерском учете она уже уменьшила финансовый результат:
Дт 91-2 Кт 60 — 100 000 рублей.
В налоговом учете задолженность также переоценена, но расход еще не признан, поскольку обязательство не погашено.
Получается, что бухгалтерская прибыль уже уменьшилась, а налоговая — еще нет. После погашения задолженности налоговый расход будет признан.
Если организация применяет ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций», такое расхождение требует анализа временных разниц и отражения соответствующего налогового эффекта.
Валюта на банковском счете: действует ли специальный порядок
Нельзя переносить специальное налоговое правило на все валютные объекты.
Иностранная валюта на банковском счете учитывается как валютная ценность. Курсовые разницы от ее переоценки учитываются по общим правилам налогового учета, а не по специальному порядку для валютной дебиторской или кредиторской задолженности.
Поэтому утверждение «в 2026 году все курсовые разницы признаются только при оплате» неверно.
Специальный порядок касается требований и обязательств, стоимость которых выражена в иностранной валюте, за исключением авансов.
Что делать при частичной оплате
Валютная задолженность может погашаться частями.
Например, компания должна поставщику 20 000 евро. Сначала она оплачивает 10 000 евро, а через два месяца — оставшиеся 10 000 евро.
При частичном исполнении нужно отдельно учитывать курсовую разницу, относящуюся к погашенной части, и продолжать переоценивать оставшийся долг.
Аналитический учет должен позволять видеть первоначальную рублевую оценку, ежемесячные переоценки, накопленные разницы, погашенную часть и остаток задолженности.
При большом количестве иностранных контрагентов расчет только в общей сумме по счету 60 или 62 создает риск ошибок. Особенно если по одному договору есть несколько поставок и частичных платежей.
Пример при частичной предоплате
Стоимость товара — 10 000 евро.
Покупатель перечислил аванс 4 000 евро при курсе 90 рублей:
4 000 × 90 = 360 000 рублей.
Эта сумма не переоценивается.
На дату поставки курс равен 94 рубля. По неоплаченной части 6 000 евро возникает кредиторская задолженность:
6 000 × 94 = 564 000 рублей.
Дальнейшее изменение курса будет формировать курсовые разницы только по неоплаченным 6 000 евро.
Таким образом, один договор фактически содержит две части: зафиксированную рублевую стоимость аванса и переоцениваемую валютную задолженность.
Что проверить при закрытии месяца
При валютных операциях бухгалтеру полезно ежемесячно контролировать несколько позиций:
| Что проверить | На что обратить внимание |
| Валютные счета | Выполнена ли переоценка |
| Дебиторская задолженность | Какие требования остались непогашенными |
| Кредиторская задолженность | Какие обязательства еще не исполнены |
| Авансы | Не были ли они ошибочно переоценены |
| Возврат авансов | Не возникло ли денежное требование или обязательство |
| Частичные оплаты | Правильно ли выделена погашенная часть |
| Налоговый регистр | Какие разницы рассчитаны, но пока не признаны |
| ПБУ 18/02 | Есть ли временные разницы |
На 31 декабря такой контроль особенно важен: бухгалтерские курсовые разницы уже влияют на годовой финансовый результат, тогда как часть соответствующих сумм может еще не попасть в налоговую базу.
Частые ошибки при учете курсовых разниц
Переоценка валютных авансов
Пока сумма остается предварительной оплатой, повторно пересчитывать ее из-за изменения курса в общем случае не нужно.
Если возникает обязанность вернуть аванс, ситуация меняется: появляется денежное требование или обязательство, которое уже переоценивается.
Ежемесячное признание налоговых разниц
В 2026 году по валютным требованиям и обязательствам ежемесячная переоценка продолжается, но рассчитанная разница признается для налога на прибыль при прекращении или исполнении соответствующей задолженности.
Ошибочное применение специального правила к остаткам на счетах
Специальный порядок касается требований и обязательств. Курсовые разницы по собственным валютным денежным средствам учитываются по общим правилам.
Неправильный учет частичного погашения
При частичной оплате нужно выделить прекращенную часть задолженности. Оставшаяся сумма продолжает переоцениваться.
Игнорирование ПБУ 18/02
Разные даты признания курсовой разницы в бухгалтерском и налоговом учете могут образовывать временные разницы. Их нужно учитывать при расчете налога на прибыль по правилам ПБУ 18/02.
Путаница между курсовой разницей и банковской комиссией
Комиссия за перевод, расходы на конвертацию и курсовая разница — разные операции. Курсовая разница связана с изменением рублевой оценки валюты, требования или обязательства.
Часто задаваемые вопросы
Это разница, возникающая из-за изменения рублевой оценки валютного актива или обязательства между установленными датами пересчета.
По общему правилу положительные разницы отражаются как прочие доходы по счету 91-1, отрицательные — как прочие расходы по счету 91-2. Корреспондирующий счет зависит от переоцениваемого объекта.
В бухгалтерском учете она пересчитывается на отчетные даты и даты операций по правилам ПБУ 3/2006. Для налога на прибыль непогашенные требования и обязательства также пересчитываются на последнее число месяца, хотя признание рассчитанной разницы в 2026 году переносится до прекращения или исполнения задолженности.
В общем случае нет. Его рублевая стоимость фиксируется по курсу на дату получения или перечисления. Если аванс подлежит возврату и возникает денежное требование или обязательство, дальнейший учет меняется.
Главное отличие — дата признания. В бухгалтерском учете результат переоценки отражается в соответствующем периоде. В налоговом учете по валютным требованиям и обязательствам, кроме авансов, разницы, возникающие до конца 2027 года, признаются при прекращении или исполнении задолженности.
Одна и та же курсовая разница может повлиять на бухгалтерскую прибыль раньше, чем на налоговую. У организаций, применяющих ПБУ 18/02, это может приводить к временным разницам.
Главное о курсовых разницах
Курсовая разница в бухгалтерском учете возникает при изменении рублевой оценки валютных денежных средств, требований и обязательств.
В бухгалтерском учете валютная дебиторская и кредиторская задолженность переоценивается по правилам ПБУ 3/2006. Положительные курсовые разницы в общем случае относятся к прочим доходам, отрицательные — к прочим расходам.
Валютные авансы имеют особый порядок: пока сумма остается предварительной оплатой, ее рублевая оценка обычно фиксируется по курсу на дату платежа и повторно не пересчитывается.
Главное отличие курсовых разниц в бухгалтерском и налоговом учете в 2026 году связано с моментом признания. Бухгалтерский результат переоценки отражается в соответствующем отчетном периоде. Для налога на прибыль по валютным требованиям и обязательствам, кроме авансов, положительные и отрицательные разницы признаются при прекращении или исполнении задолженности.
Поэтому надежный учет валютных операций требует отдельной аналитики по задолженности, авансам, частичным платежам и накопленным налоговым курсовым разницам. Это позволяет правильно закрывать месяц, рассчитывать налог на прибыль и объяснять расхождения между бухгалтерским и налоговым финансовым результатом.


