


Бухгалтерский учёт заработной платы: расчёты с сотрудниками, начисления и проводки
 15.08.2026
 Яппаров Булат

За 30 лет бухгалтерской практики я не раз видел ситуации, когда ошибки в расчётах с сотрудниками начинались не с самого алгоритма расчета, а с неверного отражения операции в учёте. Начислили оклад, удержали НДФЛ, рассчитали страховые взносы, выплатили деньги. Кажется, все в порядке, но проводки и документы не связали между собой. В результате появляются расхождения по счёту 70, ошибки в отчётности и вопросы со стороны сотрудников.
Бухгалтерский учёт оплаты труда должен показывать весь путь: от начисления зарплаты до её перечисления работнику и расчётов с бюджетом. Для этого используют специальные счета, а каждую операцию подтверждают кадровыми и расчётными документами.
В статье разберём бухгалтерский учёт расчётов по оплате труда, основные проводки по зарплате, НДФЛ и страховым взносам. Также расскажем о порядке отражения отпускных, больничных, премий и удержаний. Отдельно рассмотрим, какие ошибки чаще возникают при закрытии месяца и как сверять расчёты с сотрудниками.
Организациям, которые хотят передать расчёты с персоналом специалистам, доступен расчёт заработной платы на аутсорсинге.
Как устроен бухгалтерский учёт расчётов по оплате труда
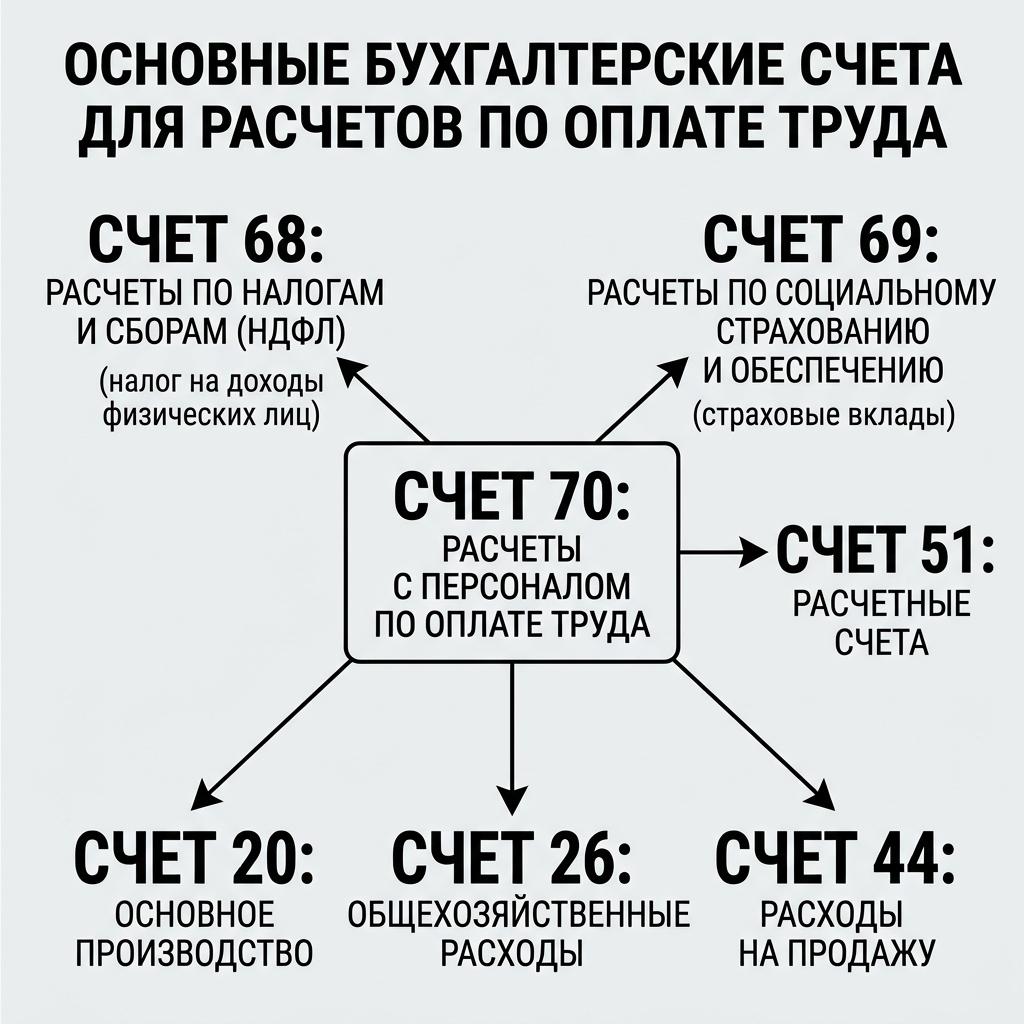
Основной счёт для расчётов с сотрудниками — счёт 70 «Расчёты с персоналом по оплате труда». На нём отражают начисленную заработную плату, премии, отдельные пособия, удержания и фактические выплаты. Аналитический учёт ведут по каждому работнику. Важно чтобы в любой момент было видно, сколько ему начислено, удержано и выплачено.
По кредиту счёта 70 отражают суммы, которые организация должна сотруднику. Дебетующий счёт зависит от того, где работает человек и к каким расходам относится его зарплата. Для работников основного производства используют счёт 20. Для общехозяйственного персонала — счёт 26, для сотрудников, связанных с продажами, — счёт 44. План счетов предусматривает и другие варианты в зависимости от характера затрат.
Типовая проводка при начислении зарплаты выглядит так:
Дт 20, 25, 26, 44 и другие счета затрат — Кт 70.
После начисления зарплаты отдельно отражают НДФЛ. Работодатель выступает налоговым агентом и удерживает налог непосредственно из дохода сотрудника при его фактической выплате. В бухгалтерском учёте задолженность перед работником уменьшают проводкой:
Дт 70 — Кт 68 «Расчёты по налогам и сборам».
Страховые взносы работодатель начисляет сверх заработной платы. Они не уменьшают сумму, причитающуюся сотруднику. Расчёты по социальному страхованию, пенсионному и медицинскому обеспечению отражают на счёте 69. Взносы начисляют в корреспонденции с теми же счетами затрат, на которые отнесена зарплата.
Типовая запись:
Дт 20, 25, 26, 44 — Кт 69.
Когда зарплату перечисляют сотруднику на банковский счёт, задолженность перед ним закрывают проводкой Дт 70 — Кт 51. Если выплата производится наличными из кассы, используют кредит счёта 50. По дебету счёта 70 также отражают другие удержания, в том числе суммы по исполнительным документам.
Таким образом, учёт заработной платы в бухгалтерском учёте строится вокруг трёх групп расчётов: задолженности перед сотрудником на счёте 70, НДФЛ на счёте 68 и страховых взносов на счёте 69. Ошибка приводит к расхождениям между расчётной ведомостью, бухгалтерской базой и налоговой отчётностью.
Какие документы нужны для начисления заработной платы
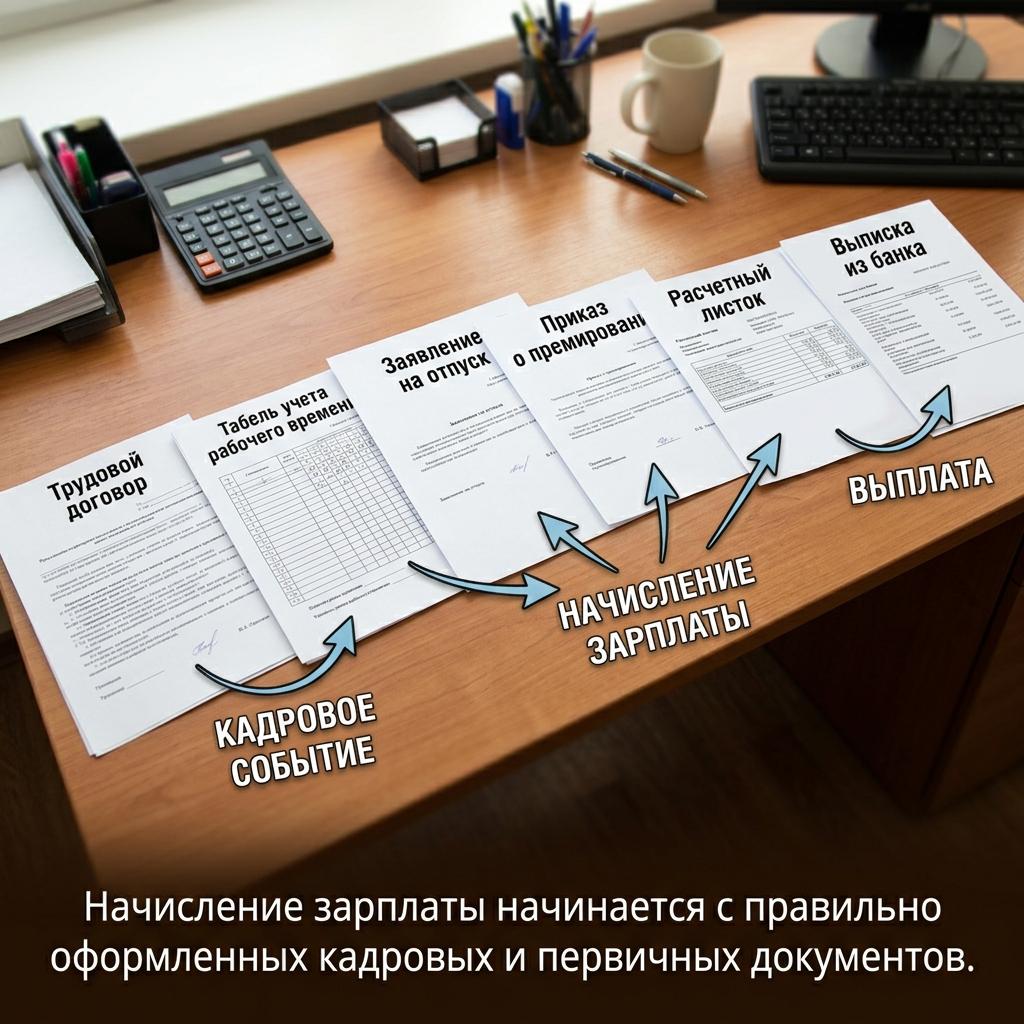
Бухгалтер не должен начислять зарплату только на основании оклада из штатного расписания. Каждый расчёт опирается на документы, которые подтверждают условия труда, фактически отработанное время, премии, отпуска, больничные и другие выплаты.
Основу расчёта формируют трудовой договор, локальные акты работодателя и кадровые документы. Фактически отработанное время подтверждает табель учета рабочего времени. Если сотруднику полагается премия, бухгалтеру требуется основание для её начисления. Отпуск оформляют приказом с указанием необходимой информации. Сведения для пособия по временной нетрудоспособности поступают в рамках электронного взаимодействия с СФР.
Каждый факт хозяйственной жизни должен быть подтверждён первичным учётным документом. Организация вправе использовать разработанные и утвержденные бланки, если они содержат обязательные реквизиты, предусмотренные статьёй 9 Федерального закона № 402-ФЗ.
| Документ | Для чего нужен бухгалтеру |
| Трудовой договор | Подтверждает систему и условия оплаты труда |
| Табель учёта рабочего времени | Показывает отработанные дни и часы, неявки |
| Документы на премирование | Подтверждают основание и размер премии |
| Документы на отпуск | Определяют период для расчёта отпускных |
| Сведения о больничном | Нужны для расчёта пособия за дни, оплачиваемые работодателем |
| Расчётная ведомость или расчётный регистр | Объединяет начисления, удержания и сумму к выплате |
| Платёжные документы | Подтверждают перечисление заработной платы |
Расчёт заработной платы напрямую связан с кадровыми событиями. Если трудовые договоры, отпуска, переводы и другие документы ведутся отдельно от бухгалтерии, важно организовать единый кадровый учёт, чтобы данные кадровой службы и расчётной базы совпадали.
В какой последовательности начислять зарплату
Сначала бухгалтер получает данные об отработанном времени и начисляет сотруднику оклад, оплату по тарифу, сдельную зарплату или другие предусмотренные системой оплаты труда выплаты. Затем добавляет премии, доплаты, отпускные и другие начисления, которые относятся к расчётному периоду.
После получения данных об облагаемом доходе рассчитывают НДФЛ. Здесь учитывают прогрессивную шкалу и положенные работнику налоговые вычеты. Страховые взносы рассчитывают отдельно, поскольку они начисляются за счёт работодателя и не удерживаются из заработка сотрудника.
Из начисленной работнику суммы удерживают НДФЛ и другие предусмотренные законом удержания. Остаток – это сумма к выплате. После перечисления денег бухгалтер закрывает соответствующую часть задолженности по счёту 70.
Заработную плату работодатель обязан выплачивать не реже чем каждые полмесяца. Конкретные даты закрепляют в правилах внутреннего трудового распорядка, коллективном или трудовом договоре. Дата выплаты должна наступать не позднее 15 календарных дней после окончания периода, за который начислена зарплата.
Совет эксперта: перед закрытием месяца сверяйте счёт 70 не только с банковской выпиской, но и с расчётным регистром по каждому сотруднику. Нулевой остаток по общей сумме ещё не означает, что расчёты по каждому работнику отражены правильно.
Как учитывать премии, отпускные, больничные и удержания
Заработная плата состоит не только из оклада. В течение месяца у сотрудника появляются премии, отпускные, пособия и другие выплаты. Для бухгалтерского учёта важно не объединять их одной суммой, поскольку порядок начисления и корреспонденция счетов различаются.
Премии
Производственную премию, связанную с выполнением трудовых обязанностей и предусмотренную системой оплаты труда, отражают на тех же счетах затрат, что и основную зарплату:
Дт 20, 25, 26, 44 — Кт 70.
Премии, которые не связаны с производственными результатами и относятся к прочим расходам, могут отражаться проводкой Дт 91.2 — Кт 70. Основанием для начисления служат положение о премировании, трудовой договор и распорядительный документ работодателя.
Отпускные
Если организация формирует оценочное обязательство по предстоящей оплате отпусков, начисленные отпускные списывают за счёт созданного резерва:
Дт 96 — Кт 70.
Страховые взносы, относящиеся к отпускным, также уменьшают соответствующий резерв проводкой Дт 96 — Кт 69. Счёт 96 предназначен в том числе для отражения сумм предстоящей оплаты отпусков работников.
После выплаты отпускных задолженность перед сотрудником закрывают обычной проводкой Дт 70 — Кт 51 или Дт 70 — Кт 50.
Больничные
При обычном заболевании первые три дня временной нетрудоспособности оплачивает работодатель, а начиная с четвёртого дня пособие перечисляет СФР напрямую сотруднику. Это правило действует и в 2026 году.
Сумму за первые три дня, которую оплачивает организация, отражают в бухгалтерском учёте как задолженность перед сотрудником по счёту 70. Пособие, которое СФР перечисляет работнику напрямую, через расчёты работодателя по счёту 70 не проходит.
Размер пособия зависит от среднего заработка и страхового стажа. При стаже менее пяти лет применяется 60% среднего заработка, от пяти до восьми лет — 80%, от восьми лет — 100%.
При большом количестве сотрудников расчёт окладов, отпускных, больничных, премий и удержаний удобно передать в рамках услуги расчёта заработной платы, сохранив единый контроль начислений и бухгалтерских проводок.
Удержания из заработной платы
После начисления дохода бухгалтер отражает предусмотренные законом удержания. НДФЛ учитывают проводкой Дт 70 — Кт 68. Суммы по исполнительным документам, включая алименты, обычно отражают через счёт 76:
Дт 70 — Кт 76.
Удерживать деньги из зарплаты по инициативе работодателя разрешено только в случаях, предусмотренных трудовым законодательством. К ним относятся возврат неотработанного аванса, отдельные излишне выплаченные суммы и другие основания, перечисленные в статье 137 ТК РФ.
Общий размер удержаний при каждой выплате по общему правилу не должен превышать 20% причитающейся работнику суммы. В случаях, прямо предусмотренных федеральными законами, предел составляет 50%, а для отдельных видов взысканий законодательство допускает более высокий размер.
Совет эксперта: не объединяйте зарплату, премии, отпускные, больничные и удержания в одну строку аналитического учёта. Раздельные виды начислений позволяют быстро проверить счёт 70, правильно сформировать налоговую отчётность и объяснить сотруднику каждую сумму в расчётном листке.
НДФЛ, страховые взносы и отчётность по зарплате
Начислить заработную плату недостаточно. После расчёта бухгалтер должен правильно удержать НДФЛ, начислить страховые взносы и перенести данные в обязательную отчётность. Эти показатели должны совпадать с аналитикой по счетам 68, 69 и 70.
НДФЛ
НДФЛ работодатель рассчитывает как налоговый агент. Для основной части доходов действует прогрессивная шкала 13, 15, 18, 20 и 22%. Ставка повышается не на весь доход сотрудника, а на часть, которая превышает соответствующий порог. Расчёт ведут нарастающим итогом с начала года.
Удержанный НДФЛ отражают проводкой Дт 70 — Кт 68, а перечисление налога в бюджет — Дт 68 — Кт 51. В течение года данные о начисленных доходах и удержанном налоге входят в расчёт 6-НДФЛ. Расчёт представляют ежеквартально, а в годовую форму включают справки о доходах физических лиц.
Страховые взносы
Страховые взносы начисляют за счёт работодателя. В бухгалтерском учёте используют проводку Дт 20, 25, 26, 44 — Кт 69, а при перечислении взносов — Дт 69 — Кт 51.
Расчёт по страховым взносам представляют в ФНС ежеквартально не позднее 25-го числа месяца, следующего за отчётным периодом. Персонифицированные сведения за первый и второй месяц квартала передают отдельно, а сведения за третий месяц входят в РСВ.
Работодатель также сдаёт сведения в Социальный фонд России по форме ЕФС-1. Разные подразделы формы используются для кадровых событий, страхового стажа и взносов на травматизм. Раздел 2 с данными о взносах от несчастных случаев представляют ежеквартально.
Если расчёты уже сформированы, но требуется проверить и отправить обязательные формы, можно отдельно передать специалистам сдачу бухгалтерской и налоговой отчётности.
Главный контрольный принцип прост: начисления по сотрудникам, обороты счетов 68, 69 и 70 и показатели 6-НДФЛ, РСВ и ЕФС-1 должны объяснять друг друга. Если суммы в отчётности формируют отдельно от бухгалтерской базы, расхождения обычно обнаруживаются уже после отправки расчётов.
Совет эксперта: перед сдачей зарплатной отчётности сверяйте не только итоговые суммы. Проверяйте данные по каждому сотруднику, даты выплат, налоговую базу, удержанный НДФЛ и начисленные страховые взносы. Именно на уровне персональной аналитики чаще всего находятся ошибки.
Типичные ошибки в учёте заработной платы и как их выявить
Ошибки в бухгалтерском учёте оплаты труда редко ограничиваются одной неверной проводкой. Если неправильно рассчитана зарплата или отражено удержание, расхождение обычно затрагивает сразу счёт 70, НДФЛ, страховые взносы и отчётность по сотруднику.
Одна из частых ошибок — начислять зарплату без проверки табеля и кадровых документов. Бухгалтер использует оклад за полный месяц, хотя сотрудник был в отпуске, на больничном или работал неполное время. В результате приходится корректировать не только начисление, но и связанные с ним налоги и взносы.
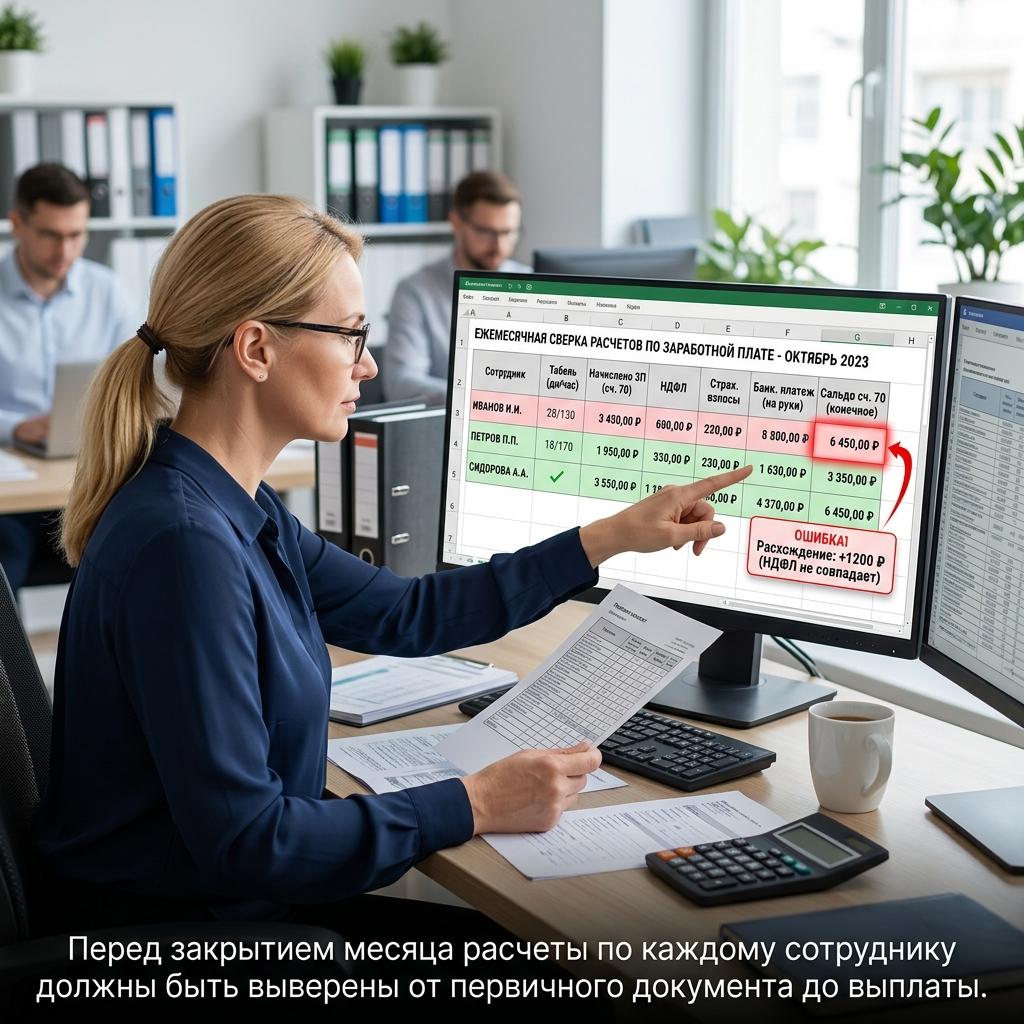
Вторая проблема — неверная аналитика по счёту 70. Общая задолженность организации перед персоналом способна совпадать, но внутри счёта остаётся переплата одному сотруднику и долг перед другим. Поэтому расчёты нужно контролировать персонально, а не только по итоговому сальдо.
Третья ошибка возникает при выплате зарплаты. Банковское перечисление отражают в учёте, но не связывают с конкретным начислением. Из-за этого в программе остаётся искусственная задолженность, хотя сотрудник получил деньги.
Отдельного контроля требуют НДФЛ и страховые взносы. Бухгалтеру нужно проверить, что налог рассчитан с правильной базы, удержание связано с фактической выплатой, а взносы начислены на выплаты, которые входят в объект обложения. Если корректируется зарплата за предыдущий период, следует проверить и связанные налоговые показатели.
Премии, отпускные и больничные также нельзя автоматически относить на те же статьи, что и обычный оклад. Для каждой выплаты важно определить основание, период начисления и бухгалтерский счёт. Особое внимание требуется резерву отпусков, поскольку начисление отпускных влияет не только на счёт 70, но и на остаток оценочного обязательства.
Ещё одна распространённая ошибка — механически переносить данные из расчётной программы в бухгалтерскую базу. Автоматизация ускоряет работу, но не заменяет контроль. После загрузки нужно сверить начисления, удержания, выплаты и обороты по сотрудникам.
Совет эксперта
Перед закрытием месяца полезно пройти одну контрольную цепочку по каждому сотруднику. То есть: кадровый документ — табель — начисление — удержания — сумма к выплате — банковское перечисление — остаток по счёту 70. Если цепочка сходится, большинство ошибок обнаруживается до сдачи отчётности.
Правильно организованный учёт заработной платы позволяет видеть не только сумму расходов на персонал, но и реальную задолженность перед сотрудниками и бюджетом. Это особенно важно при большом штате, нескольких подразделениях и разных системах оплаты труда.
При сложной системе оплаты труда и большом штате специалисты Центра Профессиональной Бухгалтерии помогают связать кадровые документы, расчёт зарплаты, бухгалтерский учёт и обязательную отчётность в единую систему.
Коротко о главном
Бухгалтерский учёт расчётов по оплате труда строится вокруг счёта 70. По его кредиту отражают начисления сотрудникам, а по дебету — НДФЛ, другие удержания и фактические выплаты. Аналитический учёт ведут отдельно по каждому работнику.
Заработную плату относят на те счета затрат, с которыми связана работа сотрудника. Для производственного персонала используют счёт 20, для управленческого — счёт 26, для работников, связанных с продажами, — счёт 44. Конкретную схему организация закрепляет в рабочем плане счетов и учётной политике.
НДФЛ удерживают из дохода сотрудника и отражают через счёт 68. Страховые взносы работодатель начисляет за свой счёт и учитывает на счёте 69. Эти расчёты должны совпадать с данными по сотрудникам и показателями обязательной отчётности.
Основанием для начисления зарплаты служат трудовые и кадровые документы, табель рабочего времени, документы на премии, отпуска и другие выплаты. Расчётная программа упрощает обработку данных, но не заменяет проверку первичных документов.
Премии, отпускные, больничные и удержания требуют отдельного отражения. Их нельзя объединять с окладом одной общей суммой, поскольку различаются основания начисления, порядок расчёта и бухгалтерские проводки.
Перед закрытием месяца важно сверить начисленную зарплату, удержания, выплаты и остатки по каждому сотруднику. Отдельно проверяют счета 68 и 69, чтобы данные по НДФЛ и страховым взносам соответствовали зарплатным регистрам.
Часто задаваемые вопросы
Расчёты с сотрудниками по заработной плате отражают на счёте 70 «Расчёты с персоналом по оплате труда». По кредиту показывают начисления, по дебету — удержания и выплаты.
Типовая проводка выглядит как Дт 20, 25, 26, 44 — Кт 70. Дебетующий счёт выбирают в зависимости от подразделения и характера работы сотрудника.
Удержанный из дохода сотрудника НДФЛ отражают проводкой Дт 70 — Кт 68. После перечисления налога в бюджет задолженность перед бюджетом уменьшается.
Страховые взносы начисляют за счёт работодателя. Типовая проводка — Дт 20, 25, 26, 44 — Кт 69. Они не уменьшают сумму заработной платы, причитающуюся сотруднику.
Да. Общего остатка по счёту 70 недостаточно. Отдельный учёт по каждому сотруднику позволяет увидеть задолженность, переплаты, удержания и ошибки в выплатах.
Нужно последовательно сопоставить кадровые документы, табель, начисления, удержания, сумму к выплате, банковское перечисление и остаток по счёту 70. После этого сверяют НДФЛ и страховые взносы с данными зарплатной отчётности.


